猜你想问
老铺黄金2026年半年报核心数据有哪些?
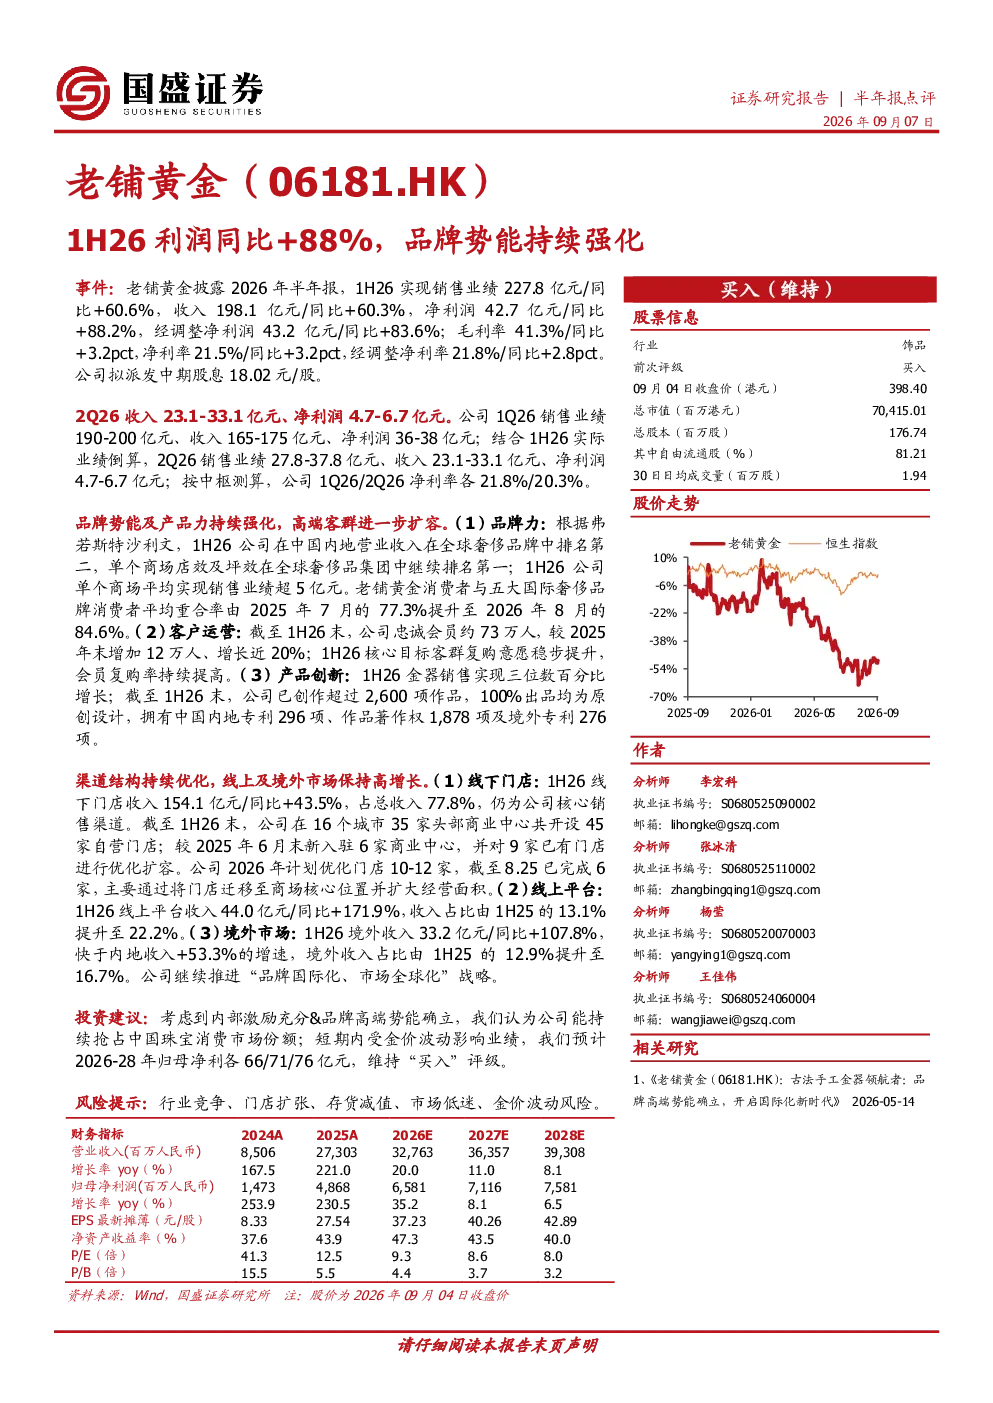
老铺黄金2026年半年报显示,公司实现销售业绩227.8亿元(同比+60.6%)、收入198.1亿元(同比+60.3%)、净利润42.7亿元(同比+88.2%),经调整净利润43.2亿元(同比+83.6%);毛利率41.3%(同比+3.2pct),净利率21.5%(同比+3.2pct),经调整净利率21.8%(同比+2.8pct)。公司拟派发中期股息18.02元/股。金器销售实现三位数增长,原创设计超2,600项,中国内地专利296项、作品著作权1,878项及境外专利276项。
黄金赛道行业发展趋势如何?
黄金赛道行业发展趋势呈现多元化发展态势。一方面,品牌高端化趋势明显,头部品牌通过强化品牌力、优化客户运营和产品创新持续提升市场竞争力。另一方面,渠道结构优化加速,线下门店收入占比仍高但线上平台增长迅猛,境外市场增速快于内地,推动品牌国际化战略。同时,技术创新和设计原创能力成为差异化竞争关键,行业集中度提升,头部品牌优势显著。
老铺黄金报告重点分析了哪些方向?
老铺黄金报告重点分析了品牌势能、产品力、渠道结构及投资建议。品牌力方面,公司在中国内地营业收入全球排名第二,单个商场店效及坪效全球第一,消费者与五大国际奢侈品牌重合率提升至84.6%。产品力方面,金器销售实现三位数增长,原创设计能力突出。渠道结构方面,线下门店收入占比77.8%,线上平台收入同比+171.9%,境外市场收入同比+107.8%。
当前黄金市场现状如何?
当前黄金市场现状呈现品牌集中与渠道多元化特征。头部品牌通过高端定位和持续创新巩固市场地位,消费者对品牌价值认知提升。渠道方面,线下门店仍是主要收入来源,但线上销售增长迅速,境外市场拓展加速。行业竞争激烈,品牌力成为核心竞争力,同时产品创新和客户运营能力对市场份额争夺至关重要。
老铺黄金研报提示了哪些风险?
老铺黄金研报提示的主要风险包括行业竞争加剧、门店扩张带来的管理压力、存货减值风险、市场低迷可能影响消费需求,以及金价波动对短期业绩的冲击。此外,国际化战略推进过程中可能面临的文化差异和运营挑战也需关注。这些风险因素可能影响公司长期盈利能力和市场份额稳定性。