彩妆&线上表现突出,高端品牌势能持续强化——毛戈平2026H1业绩点评
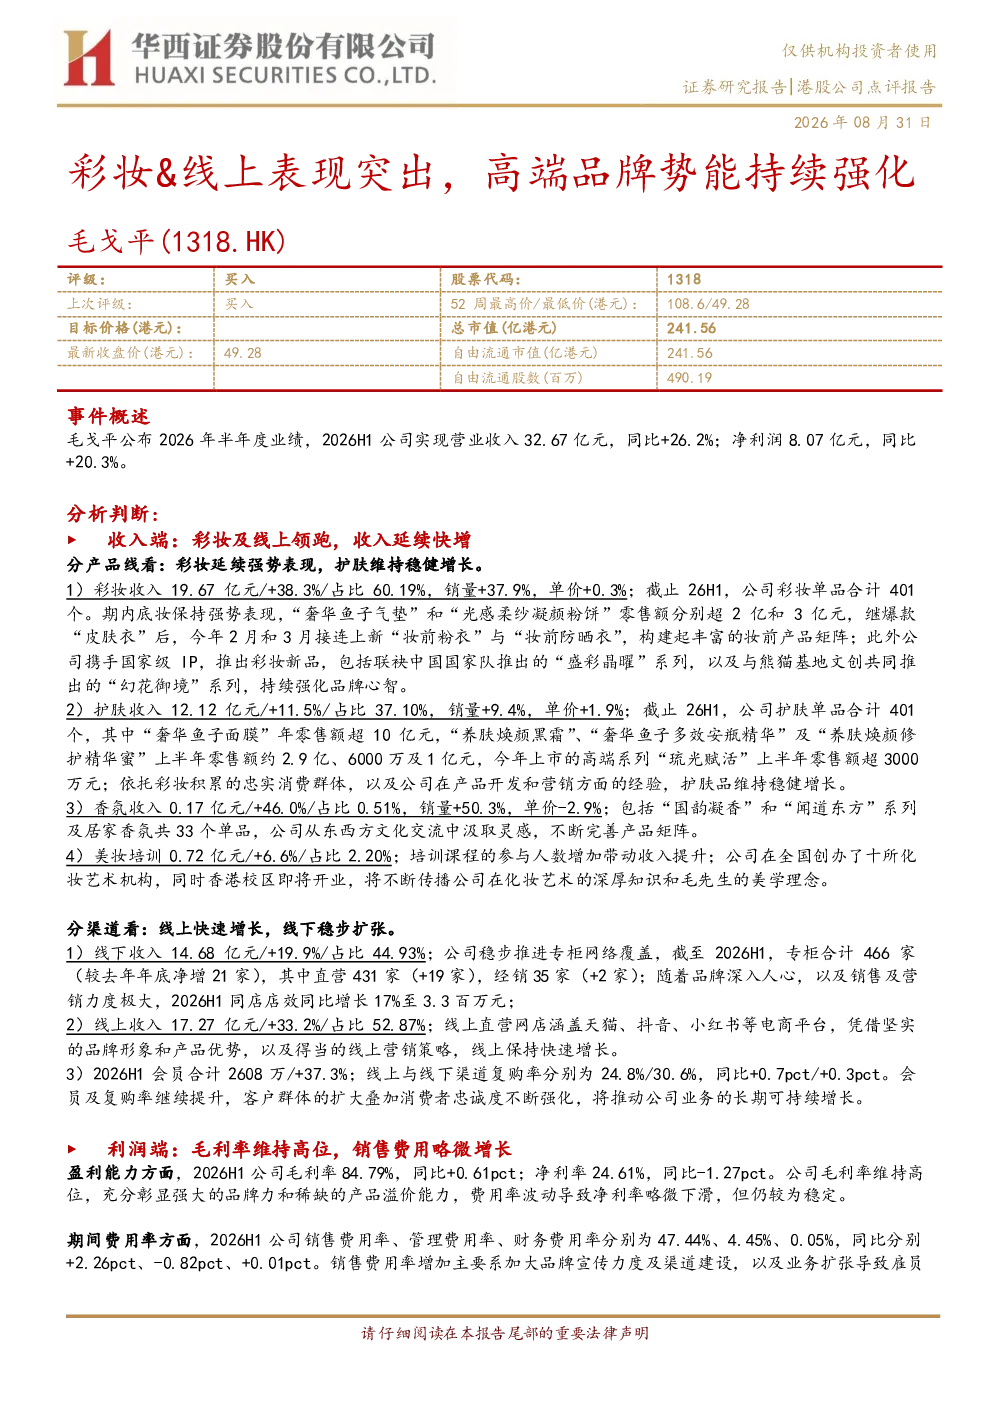
毛戈平公布2026年半年度业绩,2026H1公司实现营业收入32.67亿元,同比+26.2%;净利润8.07亿元,同比+20.3%。 分析判断: 收入端:彩妆及线上领跑,收入延续快增 分产品线看:彩妆延续强势表现,护肤维持稳健增长。 1)彩妆收入19.67亿元/+38.3%/占比60.19%,销量+37.9%,单价+0.3%;截止26H1,公司彩妆单品合计401个。期内底妆保持强势表现,“奢华鱼子气垫”和“光感柔纱凝颜粉饼”零售额分别超2亿和3亿元,继爆款“皮肤衣”后,今年2月和3月接连上新“妆前粉衣”与“妆前防晒衣”,构建起丰富的妆前产品矩阵;此外公司携手国家级IP,推出彩妆新品,包括联袂中国国家队推出的“盛彩晶曜”系列,以及与熊猫基地文创共同推出的“幻花御境”系列,持续强化品牌心智。 2)护肤收入12.12亿元/+11.5%/占比37.10%,销量+9.4%,单价+1.9%;截止26H1,公司护肤单品合计401个,其中“奢华鱼子面膜”年零售额超10亿元,“养肤焕颜黑霜”、“奢华鱼子多效安瓶精华”及“养肤焕颜修护精华蜜”上半年零售额约2.9亿、6000万及1亿元,今年上市的高端系列“琉光赋活”上半年零售额超3000万元;依托彩妆积累的忠实消费群体,以及公司在产品开发和营销方面的经验,护肤品维持稳健增长。 3)香氛收入0.17亿元/+46.0%/占比0.51%,销量+50.3%,单价-2.9%;包括“国韵凝香”和“闻道东方”系列及居家香氛共33个单品,公司从东西方文化交流中汲取灵感,不断完善产品矩阵。 4)美妆培训0.72亿元/+6.6%/占比2.20%;培训课程的参与人数增加带动收入提升;公司在全国创办了十所化妆艺术机构,同时香港校区即将开业,将不断传播公司在化妆艺术的深厚知识和毛先生的美学理念。 分渠道看:线上快速增长,线下稳步扩张。 1)线下收入14.68亿元/+19.9%/占比44.93%;公司稳步推进专柜网络覆盖,截至2026H1,专柜合计466家(较去年年底净增21家),其中直营431家(+19家),经销35家(+2家);随着品牌深入人心,以及销售及营销力度极大,2026H1同店店效同比增长17%至3.3百万元; 2)线上收入17.27亿元/+33.2%/占比52.87%;线上直营网店涵盖天猫、抖音、小红书等电商平台,凭借坚实的品牌形象和产品优势,以及得当的线上营销策略,线上保持快速增长。 3)2026H1会员合计2608万/+37.3%;线上与线下渠道复购率分别为24.8%/30.6%,同比+0.7pct/+0.3pct。会员及复购率继续提升,客户群体的扩大叠加消费者忠诚度不断强化,将推动公司业务的长期可持续增长。 利润端:毛利率维持高位,销售费用略微增长盈利能力方面,2026H1公司毛利率84.79%,同比+0.61pct;净利率24.61%,同比-1.27pct。公司毛利率维持高 位,充分彰显强大的品牌力和稀缺的产品溢价能力,费用率波动导致净利率略微下滑,但仍较为稳定。 期间费用率方面,2026H1公司销售费用率、管理费用率、财务费用率分别为47.44%、4.45%、0.05%,同比分别+2.26pct、-0.82pct、+0.01pct。销售费用率增加主要系加大品牌宣传力度及渠道建设,以及业务扩张导致雇员 福利开支所致,公司管理和财务费用率则相较平稳。 ►中长期战略清晰,渠道及产品稳步扩展 公司业绩维持快速增长趋势,在高端美妆市场的优势地位不断夯实,未来公司将进一步强化自身领导地位。1)渠道:线下加密高线级城市的门店数量,向更高端商场渗透,并对百货商店专柜实施全面升级改造,以强化高端形象;线上着重建设自有官方网店,并拓宽第三方电商平台的覆盖面,通过促销活动、与KOL开展战略合作以及进军新兴网络平台等方式,扩大品牌影响力。2)产品:以MAOGEPING为核心不断开发多品类的产品矩阵,同时扩展新的高端品牌,积极寻求投资和收购具备协同效应的品牌。3)海外:计划战略性进军海外,通过百货商店专柜及网店的形式和海外消费者建立联系,并建立当地团队,负责海外产品的开发、营销和销售,确保产品符合当地需求;此外,将探索战略投资及收购机会,双向赋能海外业务的稳步推进。 投资建议 毛戈平作为国货高妆美妆品牌的典范,具备显著的稀缺性和深厚的护城河,中长期来看,品类与渠道拓展空间充足, 成长 确定 性强 。考 虑到行 业竞 争加 剧, 我们调整盈利 预测,预计公司2026-2028年 营收 分别为65.22/82.19/100.56亿 元( 前 值65.60/82.65/101.38亿 元),2026-2028年 归 母 净 利 润 分 别 为15.24/19.04/23.08亿元 (前值15.83/20.20/25.11亿 元), 对应EPS分别 为3.11/3.88/4.71元(前值3.23/4.12/5.12元),对应2026年8月31日收盘价49.28港元,PE分别为14/11/9X,维持“买入”评级。(汇率:1港元=0.86元人民币) 风险提示 1)行业竞争加剧;2)新品建设不及预期;3)渠道布局不及预期。 华西可选消费&轻工团队联合覆盖 分析师:杜磊邮箱:dulei@hx168.com.cnSAC NO:S1120525100001 分析师:刘文正分析师:徐林锋邮箱:liuwz1@hx168.com.cn邮箱:xulf@hx168.com.cnSAC NO:S1120524120007SAC NO:S1120519080002 作者具有中国证券业协会授予的证券投资咨询执业资格或相当的专业胜任能力,保证报告所采用的数据均来自合规渠道,分析逻辑基于作者的职业理解,通过合理判断并得出结论,力求客观、公正,结论不受任何第三方的授意、影响,特此声明。 评级说明 行业评级标准 华西证券研究所: 地址:北京市西城区太平桥大街丰汇园11号丰汇时代大厦南座5层网址:http://www.hx168.com.cn/hxzq/hxindex.html 华西证券免责声明 华西证券股份有限公司(以下简称“本公司”)具备证券投资咨询业务资格。本报告仅供本公司签约客户使用。本公司不会因接收人收到或者经由其他渠道转发收到本报告而直接视其为本公司客户。 本报告基于本公司研究所及其研究人员认为的已经公开的资料或者研究人员的实地调研资料,但本公司对该等信息的准确性、完整性或可靠性不作任何保证。本报告所载资料、意见以及推测仅于本报告发布当日的判断,且这种判断受到研究方法、研究依据等多方面的制约。在不同时期,本公司可发出与本报告所载资料、意见及预测不一致的报告。本公司不保证本报告所含信息始终保持在最新状态。同时,本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者需自行关注相应更新或修改。 在任何情况下,本报告仅提供给签约客户参考使用,任何信息或所表述的意见绝不构成对任何人的投资建议。市场有风险,投资需谨慎。投资者不应将本报告视为做出投资决策的惟一参考因素,亦不应认为本报告可以取代自己的判断。在任何情况下,本报告均未考虑到个别客户的特殊投资目标、财务状况或需求,不能作为客户进行客户买卖、认购证券或者其他金融工具的保证或邀请。在任何情况下,本公司、本公司员工或者其他关联方均不承诺投资者一定获利,不与投资者分享投资收益,也不对任何人因使用本报告而导致的任何可能损失负有任何责任。投资者因使用本公司研究报告做出的任何投资决策均是独立行为,与本公司、本公司员工及其他关联方无关。本公司建立起信息隔离墙制度、跨墙制度来规范管理跨部门、跨关联机构之间的信息流动。务 请投资者注意,在法律许可的前提下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券或期权并进行证券或期权交易,也可能为这些公司提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。在法律许可的前提下,本公司的董事、高级职员或员工可能担任本报告所提到的公司的董事。 所有报告版权均归本公司所有。未经本公司事先书面授权,任何机构或个人不得以任何形式复制、转发或公开传播本报告的全部或部分内容,如需引用、刊发或转载本报告,需注明出处为华西证券研究所,且不得对本报告进行任何有悖原意的引用、删节和修改。