猜你想问
这份研报主要分析了天然橡胶市场的哪些热点问题?
这份研报主要分析了天然橡胶市场的成本支撑和减产预期对价格的影响。报告指出,东南亚产量释放偏弱、超强厄尔尼诺减产预期增强,以及中东地缘风险推升国际油价是价格上涨的核心驱动因素。同时,国内产区受降水扰动,新胶放量偏慢,也提供了成本支撑。报告强调了中长期减产逻辑,预计2026年四季度至2027年亚洲将因厄尔尼诺引发减产,确立全年紧平衡格局。
天然橡胶行业未来的发展趋势是什么?
天然橡胶行业未来发展趋势显示供应端将面临持续压力。泰国树龄老化、印尼病害及厄尔尼诺干旱已开始干扰割胶,预计减产影响将持续至2027年。需求端虽然“金九银十”有旺季预期,但下游轮胎企业利润承压,开工率和产销表现偏弱,补库意愿有限。整体来看,全球供应收紧逻辑主导,价格易涨难跌,但需关注产区天气和终端消费复苏情况。
研报重点分析了天然橡胶市场的哪些方面?
研报重点分析了天然橡胶市场的供给端、需求端、库存结构和宏观外部因素。供给端关注东南亚产量释放、泰国印尼减产原因及国内产区情况;需求端分析轮胎企业开工率、产销表现及出口趋势;库存结构方面,国内社会库存中性略低,青岛港口库存去化,但去库速度放缓;宏观外部因素则关注中东地缘风险对油价和合成胶替代效应的影响,以及美联储加息预期带来的不确定性。
当前天然橡胶市场的现状如何判断?
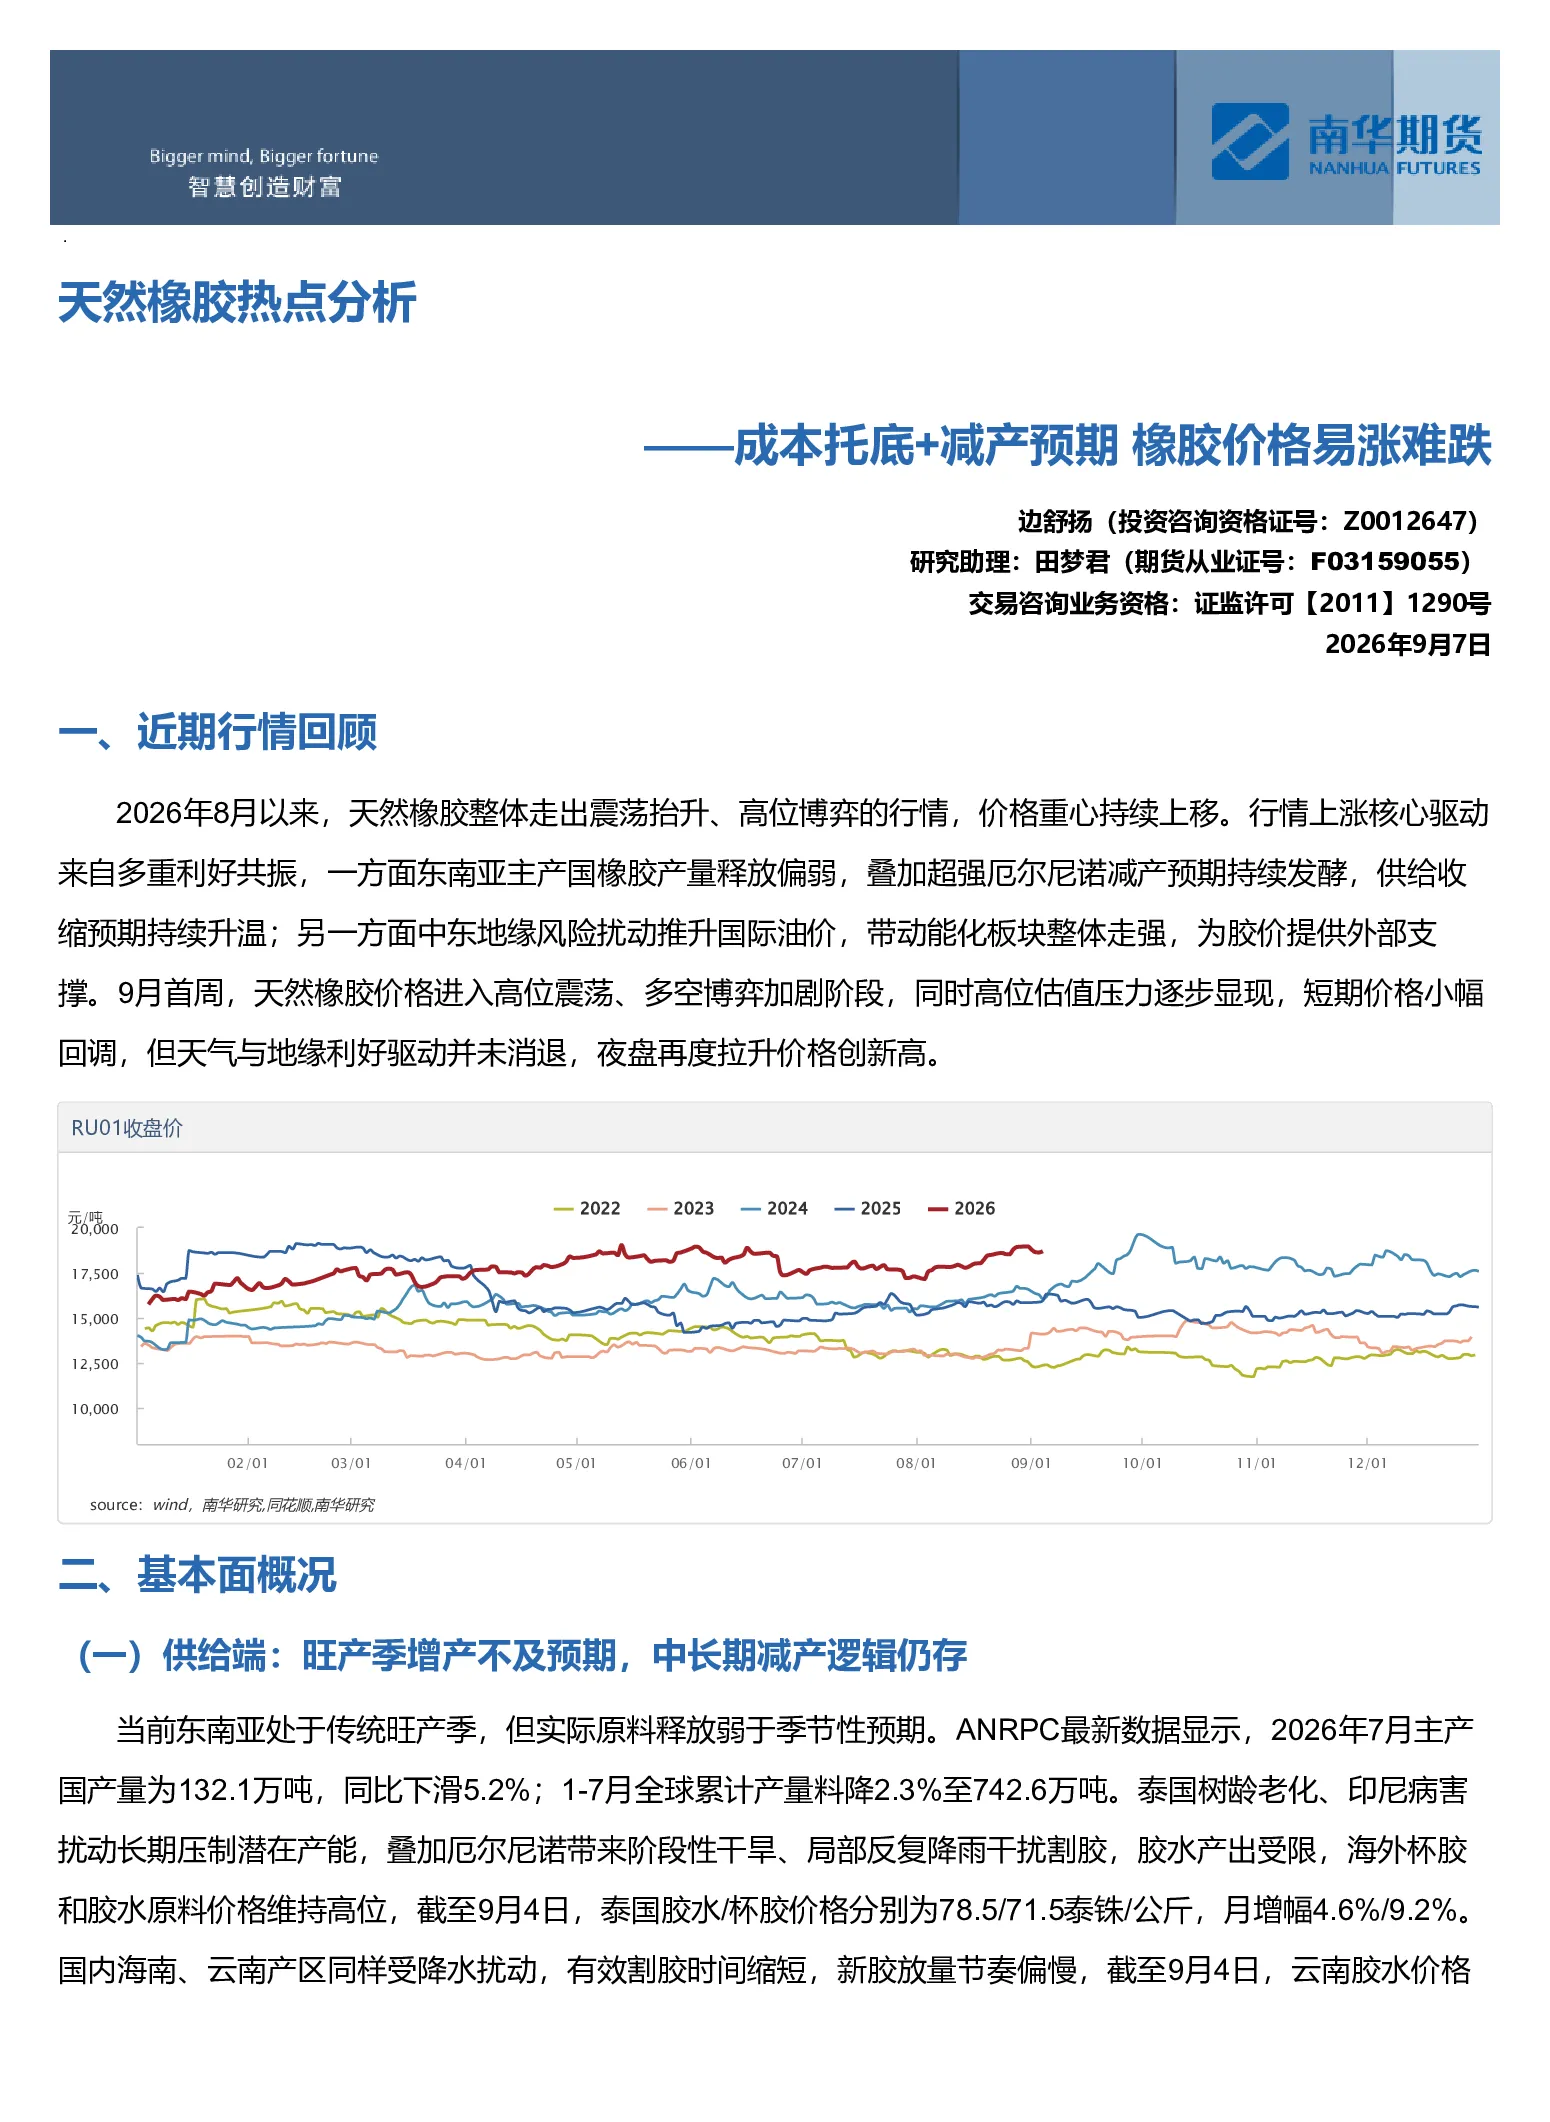
当前天然橡胶市场现状表现为价格震荡抬升,核心驱动来自东南亚产量释放偏弱、超强厄尔尼诺减产预期增强,以及中东地缘风险推升国际油价。供给端增产不及预期,成本支撑稳固;需求端现实偏弱,但旺季预期博弈下补库意愿有限。库存结构分化,整体压力可控,但利多边际减弱。短期价格中枢抬升、波动放大,中期全球供应收紧逻辑主导,价格易涨难跌。
研报提示了哪些主要风险点?
研报提示的主要风险点包括:产区天气改善可能带来的短期供应增量;终端消费复苏不及预期可能影响需求表现;地缘局势变化可能引发宏观环境动荡;美联储加息预期变化可能加剧市场的不确定性。这些因素都可能对天然橡胶价格和市场走势产生重要影响,需密切关注相关动态。