猜你想问
中国化学2026年中期业绩表现如何?
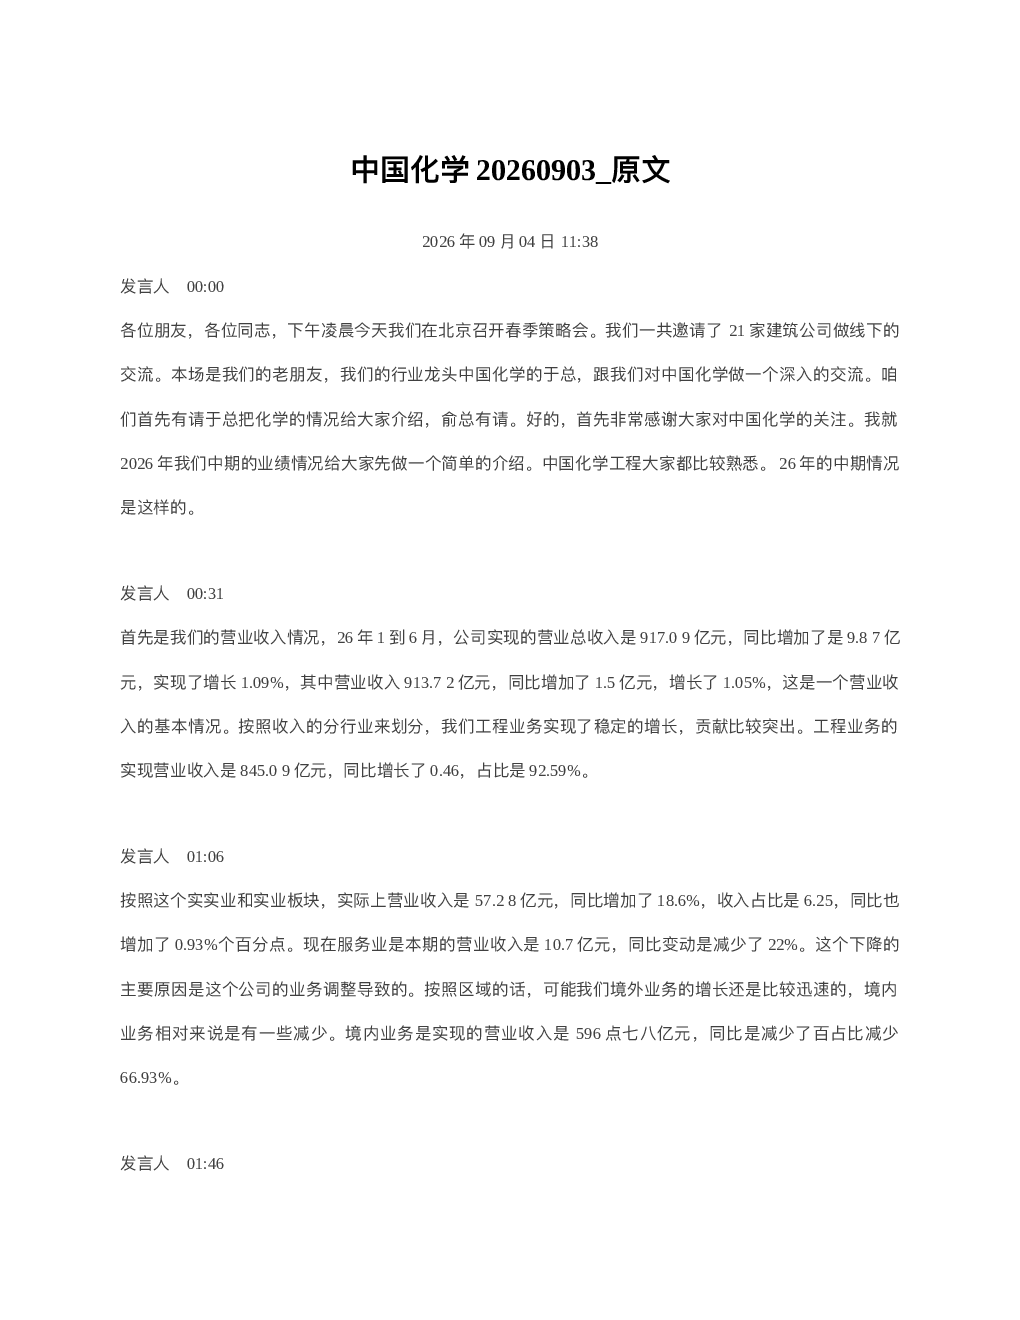
中国化学2026年中期业绩表现稳健,营业收入同比增长1.09%,利润总额同比增长2.1%。工程业务贡献突出,实现营业收入845.09亿元,同比增长0.46%;实业板块收入同比增长18.6%,占比6.25%;服务业收入同比下降22%。境外业务增长强劲,营收同比增长20.42%,主要得益于长期在海外市场的深耕和布局;境内业务因工程项目竣工交付而收入下降。海外业务方面,公司高度重视海外市场,进行统筹布局,聚焦主责主业,持续提升在炼油炼化、油气处理等领域的份额,并加大新能源新材料的拓展。国内业务方面,虽然上半年订单和营收利润均出现负增长,但预计下半年将迎来利好,主要得益于国家发改委发布的煤炭工业发展十五规划,煤化工领域预计将有新的突破。2026年上半年,煤化工订单占比32%,成为国内工程业务的重要支撑。未来煤化工发展空间较大,将获得较大订单,形成良好支撑。实业板块方面,天辰齐翔二期项目尚未启动,公司将持续研究投资化工和实验项目或大规模开展光伏生产。化工品市场价格波动较大,直接影响生产成本和盈利能力。随着市场需求扩大和应用场景扩展,公司产品应用前景广阔,但需关注产能扩张速度与需求增长速度的匹配问题。国企改革方面,公司重视市值管理,已实施过一次股权激励,目前无新的股权激励计划,但将采取分红等措施提高股东回报。公司将持续研究提高分红比例,但需综合考虑生产经营和资本开支等因素。
中国化学未来行业发展趋势如何?
中国化学未来行业发展趋势看好,特别是在海外市场拓展和新能源新材料领域。公司持续提升在炼油炼化、油气处理等领域的份额,并加大新能源新材料的拓展力度。下半年将重点放在东南亚俄语区、西部非洲地区的重大项目突破上。国内业务方面,煤化工领域预计将有新的突破,2026年上半年煤化工订单占比32%,成为国内工程业务的重要支撑。未来煤化工发展空间较大,将获得较大订单,形成良好支撑。实业板块将持续研究投资化工和实验项目或大规模开展光伏生产,随着市场需求扩大和应用场景扩展,公司产品应用前景广阔。但需关注产能扩张速度与需求增长速度的匹配问题,以及化工品市场价格波动对生产成本和盈利能力的影响。
中国化学报告重点分析了哪些方向?
中国化学报告重点分析了以下几个方面:首先,公司整体业绩表现,2026年中期营业收入同比增长1.09%,利润总额同比增长2.1%,工程业务贡献突出,实现营业收入845.09亿元,同比增长0.46%;其次,境外业务增长强劲,营收同比增长20.42%,主要得益于长期在海外市场的深耕和布局,下半年将重点放在东南亚俄语区、西部非洲地区的重大项目突破上;再次,国内业务方面,虽然上半年订单和营收利润均出现负增长,但预计下半年将迎来利好,主要得益于国家发改委发布的煤炭工业发展十五规划,煤化工领域预计将有新的突破;此外,实业板块将持续研究投资化工和实验项目或大规模开展光伏生产,化工品市场价格波动较大,直接影响生产成本和盈利能力;最后,国企改革方面,公司重视市值管理,已实施过一次股权激励,目前无新的股权激励计划,但将采取分红等措施提高股东回报。
中国化学当前市场现状如何判断?
中国化学当前市场现状呈现多元发展态势。境外业务表现亮眼,营收同比增长20.42%,主要得益于长期在海外市场的深耕和布局,下半年将重点放在东南亚俄语区、西部非洲地区的重大项目突破上。国内业务方面,虽然上半年订单和营收利润均出现负增长,但预计下半年将迎来利好,主要得益于国家发改委发布的煤炭工业发展十五规划,煤化工领域预计将有新的突破,2026年上半年煤化工订单占比32%,成为国内工程业务的重要支撑。实业板块将持续研究投资化工和实验项目或大规模开展光伏生产,化工品市场价格波动较大,直接影响生产成本和盈利能力。但需关注产能扩张速度与需求增长速度的匹配问题,以及化工品市场价格波动对生产成本和盈利能力的影响。公司整体业绩表现稳健,但需关注各业务板块的协同发展。
中国化学研报有哪些风险提示?
中国化学研报提示以下风险:首先,境外业务虽然增长强劲,但受国际政治经济形势影响较大,存在不确定性因素;其次,国内业务方面,虽然煤化工领域预计将有新的突破,但需关注政策变化对行业发展的潜在影响;再次,实业板块持续研究投资化工和实验项目或大规模开展光伏生产,化工品市场价格波动较大,直接影响生产成本和盈利能力,需关注产能扩张速度与需求增长速度的匹配问题;此外,公司产品应用前景广阔,但需关注市场竞争加剧对盈利能力的影响;最后,国企改革方面,公司重视市值管理,但需综合考虑生产经营和资本开支等因素,持续研究提高分红比例,但需平衡股东回报与公司发展需求。