猜你想问
兖矿能源研报核心内容是什么?
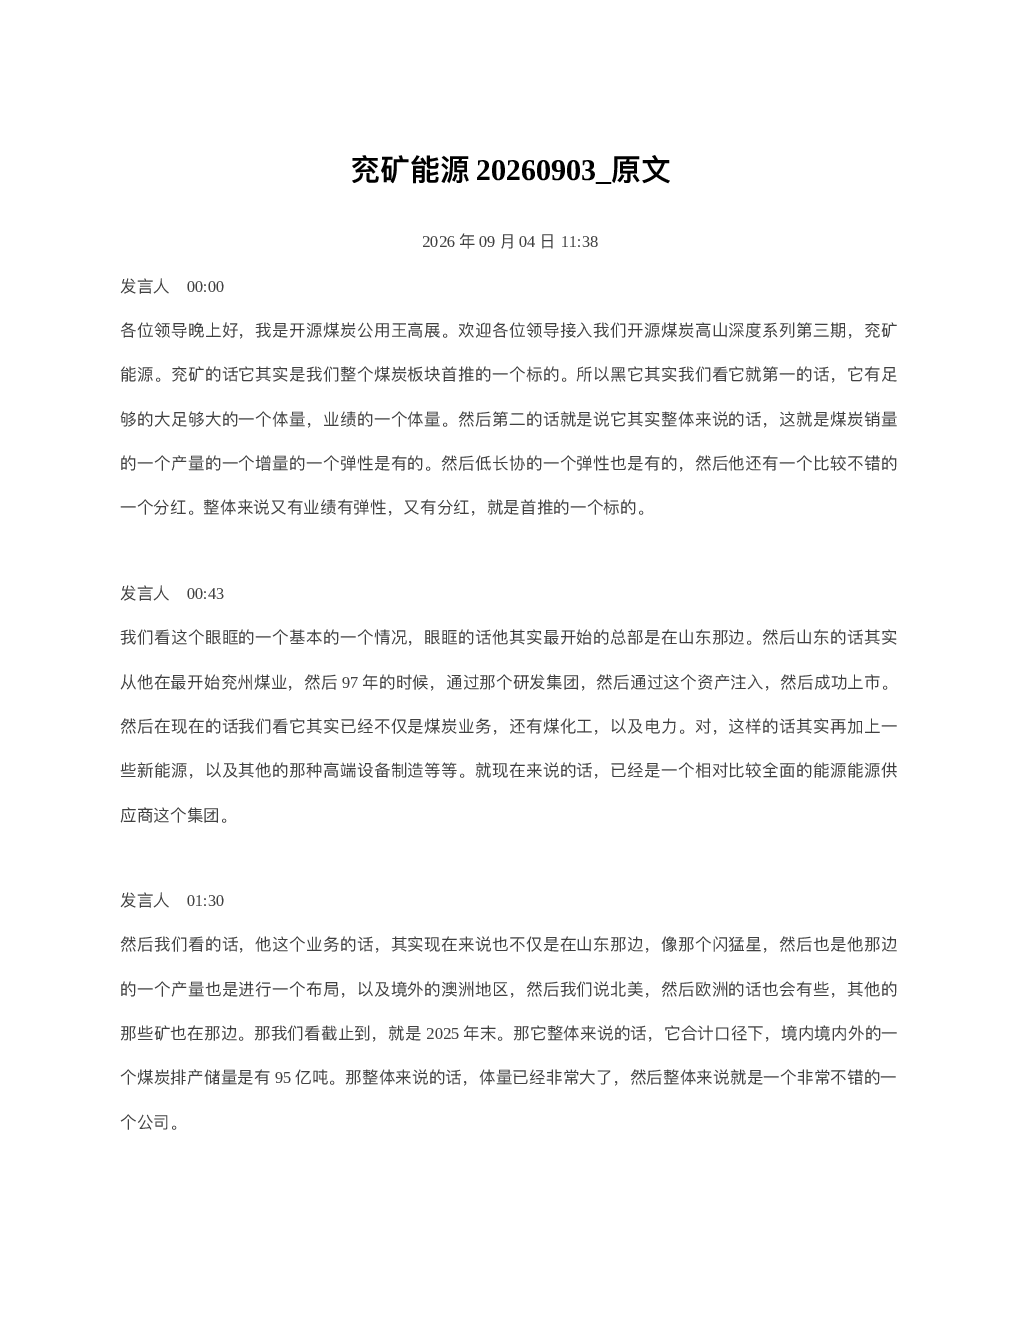
兖矿能源研报核心内容是分析公司作为煤炭板块首推标的的价值,涵盖其体量、业绩规模、煤炭销量和长协价格增量弹性、分红政策等。报告还涉及公司股东结构,实控人为山东省国资委,控股股东为山能集团,山东集团持续注入优质资产。业绩方面,2023年上半年净利润71亿元,同比增速显著,预计全年净利润接近1.9亿吨。业务结构以煤炭和煤化工为主,分别占比75%和15%。资金情况显示,2023年上半年货币资金增长549亿元,资产负债率有所回落但相对偏高。资本开支主要投向新煤矿和煤化工业务。股息率历来较高,2023年业绩出色,即使股价上涨仍可达4%以上。资源禀赋丰富,煤矿遍布多地,可采储量充足。资源增量主要来自内部注入、外延并购和竞拍,未来产能将稳步增长。产量方面,2023年上半年产量8800万吨,预计全年接近1.9亿吨。销售区域以国内为主,海外煤利润将在三季度释放。价格优势明显,煤炭长期比例低,周期上行弹性好。成本控制方面,二季度成本略有上升,下半年产量增长将摊薄成本。煤化工业务产品丰富,利润持续增长。电力业务涵盖风光火土,2023年上半年净利润8.4亿元。非煤矿山钼矿景气度高,预计2028年投产贡献24亿元净利润。物流业务相对边缘。归母净利润预期2026年超200亿,2028年预计280亿左右。市场展望煤炭价格持续上行,公司业绩兑现确定性高。
煤炭行业发展趋势如何?
煤炭行业发展趋势呈现周期性与结构性变化。周期方面,受宏观经济和能源供需影响,煤炭价格波动明显,当前处于周期上行阶段,未来价格弹性较大。结构方面,煤炭消费结构持续优化,清洁高效利用成为重点,煤化工、煤电等领域技术升级加速。政策层面,国家强调能源安全,煤炭作为基础能源地位稳固,但推动绿色低碳转型是长期方向。企业层面,大型煤炭集团通过资源整合、技术革新、多元化发展提升竞争力,海外布局和新能源拓展成为新的增长点。兖矿能源等龙头企业凭借资源禀赋和业务多元化,在行业变革中具备优势,但需关注环保约束和新能源替代带来的挑战。
兖矿能源报告重点分析了哪些方向?
兖矿能源报告重点分析了公司多维度发展潜力。首先,聚焦煤炭主业,分析其销量、长协价格、产能、产量、销售区域及价格优势,揭示公司在周期上行中的弹性。其次,关注煤化工业务,评估其产品竞争力、项目增量及盈利能力,显示其作为利润核心的持续增长动力。再次,审视公司资源禀赋与增量,包括国内煤矿布局、海外业务、钼矿等非煤资源,展现其资源储备和未来产能扩张的确定性。此外,报告还深入公司资金状况、资本开支计划、股息率政策、电力业务发展及物流业务布局,全面评估其财务健康度和多元化战略成效。最后,结合行业趋势与公司战略,展望其长期增长空间和市值潜力。
当前煤炭市场现状如何判断?
当前煤炭市场现状呈现供需平衡偏紧、价格周期上行态势。国内方面,经济复苏带动能源需求增长,而煤炭供应端受安全环保约束,增产空间有限,导致市场供不应求。国际方面,俄乌冲突持续影响供应,海运煤价格波动,但整体供给韧性较强。政策层面,国家强调保供稳价,同时推动煤炭清洁高效利用,供需关系受到政策调控影响。价格方面,动力煤价格持续上涨,但中长期价格天花板受制于新能源发展。企业层面,煤炭集团通过提升效率、拓展海外、发展煤化工等方式应对市场变化。兖矿能源等龙头企业凭借资源优势和业务多元化,在当前市场环境中具备较强的业绩兑现能力。
兖矿能源研报存在哪些风险提示?
兖矿能源研报提示的主要风险包括:一是煤炭价格波动风险,煤炭行业受供需、政策、国际市场等多重因素影响,价格存在不确定性,可能影响公司业绩。二是安全生产风险,煤炭开采业务面临安全环保压力,事故或环保问题可能导致运营中断或成本增加。三是煤化工项目风险,煤化工业务投资规模大、技术复杂,存在项目进度、市场接受度不及预期的风险。四是宏观经济波动风险,经济下行可能影响能源需求,进而影响公司煤炭销售和煤化工产品价格。五是政策变动风险,能源政策、环保政策调整可能对公司经营产生影响。此外,公司海外业务和新能源拓展也面临地缘政治、市场准入等风险因素。