猜你想问
中国造纸产能出海东南亚的原因是什么?
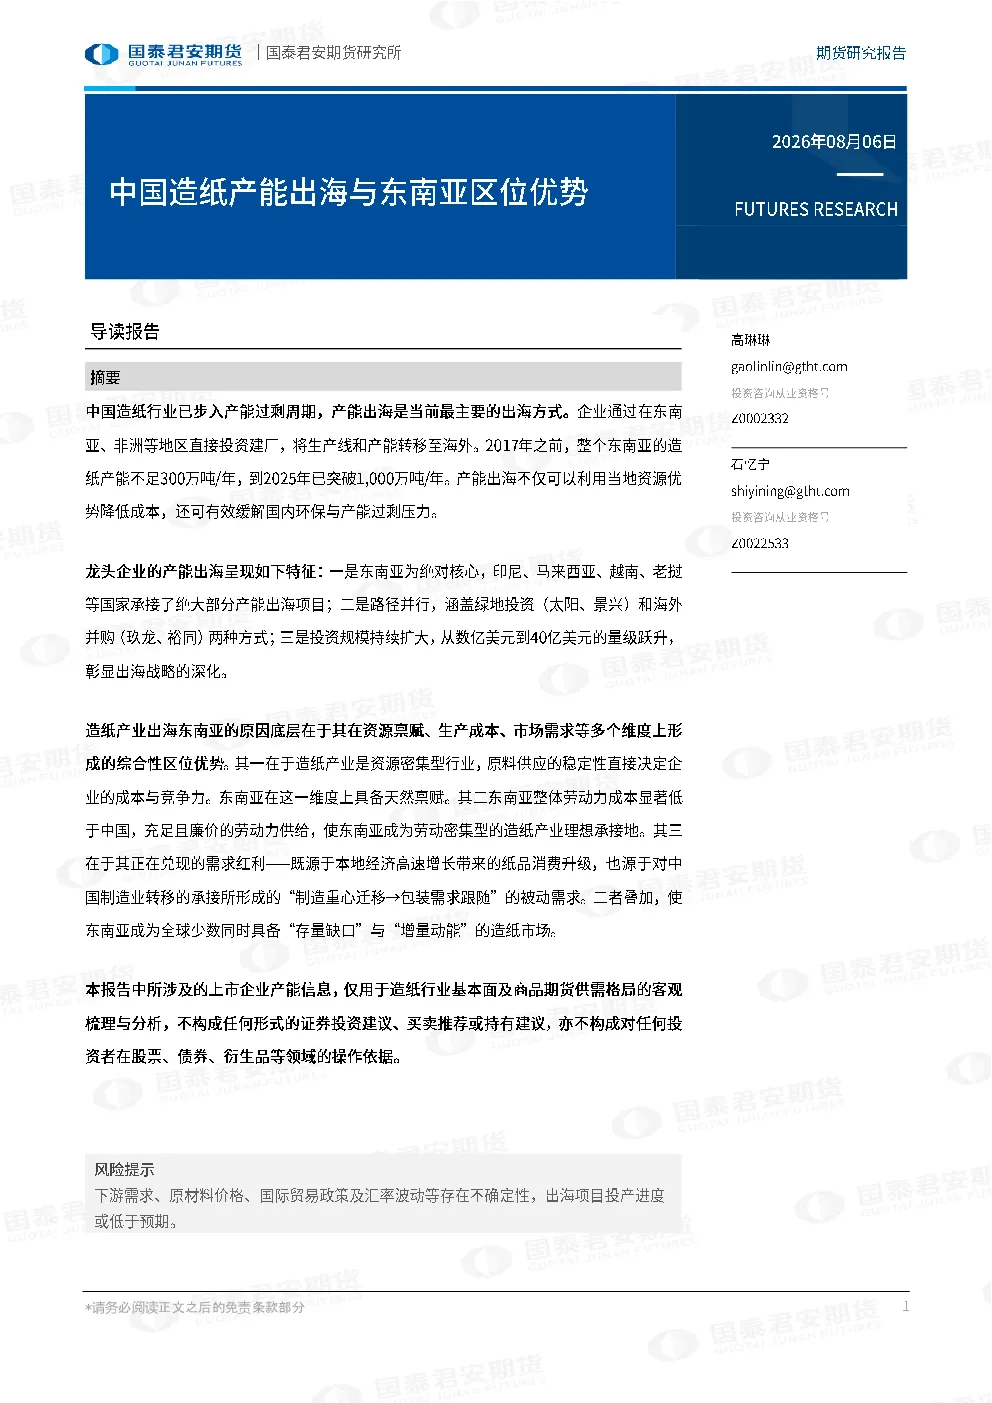
中国造纸产能出海东南亚主要得益于东南亚丰富的热带森林资源,速生林生长周期短且原料供应稳定成本低;东南亚劳动力成本显著低于中国,充足且廉价的劳动力供给是核心原因之一;东南亚经济高速增长带动纸品消费升级,制造业转移带来包装纸需求增长,2025年越南、马来西亚、印尼GDP增速分别约为8.02%、5.17%、5.11%,电商渗透率提升进一步推动包装纸需求。
中国造纸行业产能出海有哪些主要特征?
中国造纸行业产能出海主要特征包括东南亚为核心市场,印尼、马来西亚、越南、老挝等国家承接了绝大部分产能出海项目;投资路径并行,涵盖绿地投资(如太阳纸业、景兴纸业)和海外并购(如玖龙纸业、裕同科技)两种方式;投资规模扩大,从数亿美元到40亿美元量级跃升,显示出海战略深化。
中国造纸行业产能出海有哪些重点分析方向?
中国造纸行业产能出海的重点分析方向包括龙头企业出海布局,如玖龙纸业在越南、美国、马来西亚布局,理文造纸主要布局越南和马来西亚,太阳纸业在老挝基地年浆纸产能150万吨,山鹰国际在东南亚布局再生浆产能和包装二级厂,景兴纸业在马来西亚基地一期项目已投产,建发集团计划在马来西亚和越南投资纸浆厂,裕同科技全球布局40多个生产基地;东南亚的综合区位优势推动中国造纸产能出海,企业通过绿地投资和并购实现全球化布局。
中国造纸行业产能出海的市场现状如何?
中国造纸行业产能出海的市场现状是已进入产能过剩周期,企业主要通过在东南亚、非洲等地直接投资建厂或并购,将产能转移至海外。2017年前,东南亚造纸产能不足300万吨/年,预计到2025年将突破1000万吨/年,东南亚仍是产能扩张的核心市场。
中国造纸行业产能出海有哪些风险提示?
中国造纸行业产能出海的风险提示包括东南亚政策环境变化可能影响投资回报,当地劳动力成本上升可能削弱竞争优势,国际市场竞争加剧可能导致利润空间压缩,以及全球供应链波动可能带来运营风险。东南亚热带气候和森林资源管理也可能存在环保合规风险。
你可能感兴趣
中国药企扬帆东南亚市场分析、机遇洞察与出海策略研究报告
医药生物中物联医药物流与供应链分会2025-10-09
【风口研报·洞察】东南亚欧洲非洲拉美出口需求爆发式增长,同时2024年国内招标超预期,这个行业凭借成本和渠道优势积极出海在各地区均实现突破,长期增长逻辑清晰;2024年日股上涨的动力和阻碍在哪
未知机构2024-01-17
石油危机中的突围:丰田汽车与张雪摩托:中国优势制造出海系列1
财通证券2026-04-19
2024年制药产业全球化的路径与机遇(下):全球临床需求广阔,医保控费压力与海外定价优势共同驱动中国制药企业加速出海
医药生物头豹研究院2025-03-18
重卡全球化专题02:基建物流双轮驱动东南亚扩容,中国重卡出海进入收获期
交运设备东吴证券2026-08-06
扎根江苏,深耕长三角,区位优势与发展潜力显著
金融华西证券2020-08-22
2022年年报及2023年一季报点评:销量体现成长性与区位优势
国泰君安证券2023-04-24
2021H1 东南亚市场中国APP出海启示录
信息技术出海研究院2021-07-15
东南亚新兴市场—中国美妆的出海机会
商贸零售凯度2024-08-28
东吴汽车 重卡全球化专题二基建物流双轮驱动东南亚扩容中国重卡出海进入收获期
未知机构2026-08-25