猜你想问
国债期货当前走势如何?
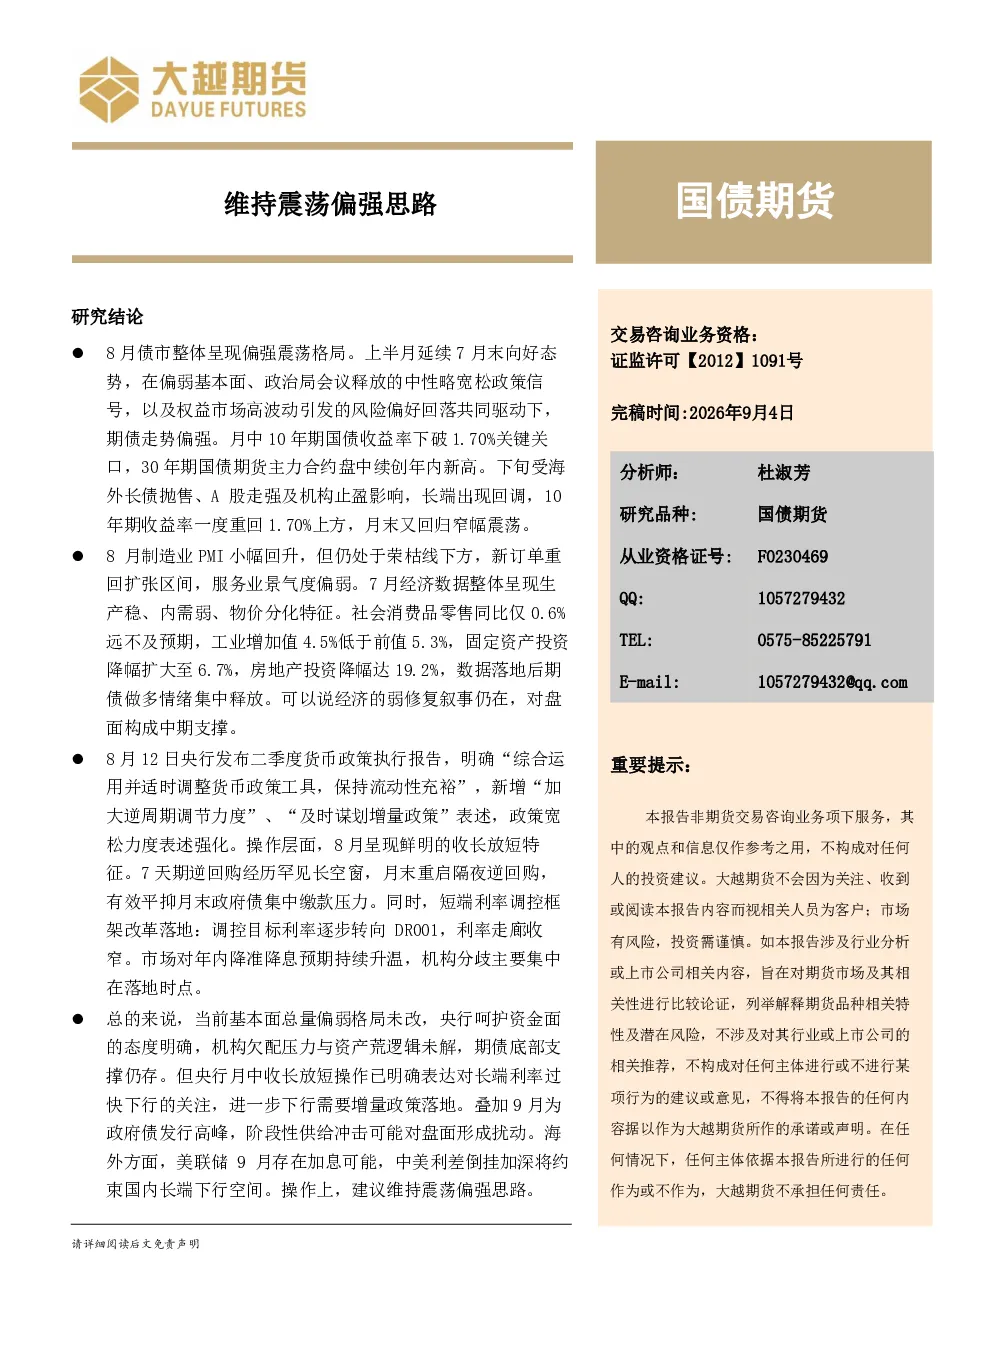
8月债市整体呈现偏强震荡格局。上半月受偏弱基本面、政治局会议释放的中性略宽松政策信号,以及权益市场高波动引发的风险偏好回落驱动,期债走势偏强,10年期国债收益率下破1.70%,30年期国债期货主力合约创年内新高。下旬受海外长债抛售、A股走强及机构止盈影响,长端出现回调,10年期收益率一度重回1.70%上方,月末回归窄幅震荡。经济基本面方面,8月制造业PMI小幅回升但仍处荣枯线下方,新订单重回扩张区间,服务业景气度偏弱。7月经济数据显示生产稳、内需弱、物价分化特征,社会消费品零售、工业增加值、固定资产投资、房地产投资均表现不佳,经济弱修复叙事对盘面构成中期支撑。央行政策方面,8月12日发布二季度货币政策执行报告,明确“综合运用并适时调整货币政策工具,保持流动性充裕”,新增“加大逆周期调节力度”、“及时谋划增量政策”表述,政策宽松力度强化。操作层面呈现收长放短特征,7天期逆回购经历长空窗,月末重启隔夜逆回购,短端利率调控框架改革落地。市场对年内降准降息预期升温,机构分歧主要集中落地时点。研究结论认为,当前基本面总量偏弱格局未改,央行呵护资金面态度明确,机构欠配压力与资产荒逻辑未解,期债底部支撑仍存。但央行月中收长放短操作表达对长端利率过快下行的关注,进一步下行需增量政策落地。9月政府债发行高峰可能形成阶段性供给冲击,海外美联储9月加息可能及中美利差倒挂将约束国内长端下行空间。操作上建议维持震荡偏强思路。
债市未来发展趋势是什么?
债市未来发展趋势需关注多方面因素。经济基本面方面,当前生产稳、内需弱、物价分化的特征可能持续,弱修复叙事对盘面构成中期支撑。央行政策方面,虽然明确保持流动性充裕并加大逆周期调节力度,但月中收长放短操作表达对长端利率过快下行的关注,进一步下行需增量政策落地。市场对年内降准降息预期升温,但落地时点存在分歧。操作层面,短端利率调控框架改革已落地,长端利率下行空间受9月政府债发行高峰、海外美联储9月加息可能及中美利差倒挂等因素约束。因此,债市未来可能呈现震荡格局,需持续关注政策动向和经济数据变化。
报告重点分析了哪些方面?
报告重点分析了国债期货的走势及驱动因素。首先,分析了8月债市整体偏强震荡格局的形成原因,包括上半月受偏弱基本面、中性略宽松政策信号和权益市场风险偏好回落驱动,以及下旬受海外长债抛售、A股走强和机构止盈影响的长端回调。其次,深入剖析了经济基本面,指出8月制造业PMI小幅回升但仍处荣枯线下方,服务业景气度偏弱,7月经济数据显示生产稳、内需弱、物价分化特征,经济弱修复叙事对盘面构成中期支撑。再次,详细解读了央行政策,包括二季度货币政策执行报告中关于保持流动性充裕、加大逆周期调节力度和及时谋划增量政策的表述,以及操作层面收长放短的特征。最后,提出了研究结论,认为当前基本面总量偏弱格局未改,央行呵护资金面态度明确,机构欠配压力与资产荒逻辑未解,期债底部支撑仍存,但进一步下行需增量政策落地,并提示了9月政府债发行高峰、海外美联储9月加息可能及中美利差倒挂等潜在风险因素。
当前市场现状如何判断?
当前市场现状可从多个维度判断。债市方面,8月整体呈现偏强震荡格局,10年期国债收益率下破1.70%后又一度重回1.70%上方,月末回归窄幅震荡,显示市场在多重因素影响下波动加剧。经济基本面方面,制造业PMI虽小幅回升但仍处荣枯线下方,服务业景气度偏弱,7月经济数据显示生产稳、内需弱、物价分化特征,经济弱修复态势明显。央行政策方面,虽释放中性略宽松信号并强调加大逆周期调节力度,但操作层面呈现收长放短,表达对长端利率过快下行的关注,市场对年内降准降息预期升温但落地时点存在分歧。综合来看,当前市场处于基本面总量偏弱、央行呵护资金面、机构欠配压力与资产荒逻辑未解的复杂局面,期债底部支撑仍存,但进一步下行需增量政策落地,同时需关注9月政府债发行高峰、海外美联储9月加息可能及中美利差倒挂等潜在风险因素。
报告提示了哪些风险?
报告提示了国债期货市场面临的多重风险因素。首先,经济基本面总量偏弱格局未改,制造业PMI虽回升但仍处荣枯线下方,服务业景气度偏弱,7月经济数据显示生产稳、内需弱、物价分化特征,经济弱修复态势可能持续,对债市构成中期支撑但也限制长端利率下行空间。其次,央行政策虽有宽松信号,但月中收长放短操作表达对长端利率过快下行的关注,进一步下行需增量政策落地,政策预期存在不确定性。再次,9月政府债发行高峰可能形成阶段性供给冲击,增加市场流动性压力。此外,海外美联储9月加息可能及中美利差倒挂将约束国内长端下行空间,需关注国际市场波动对国内债市的影响。最后,机构欠配压力与资产荒逻辑未解,可能导致市场在特定情况下出现波动,需持续关注市场资金面变化。