猜你想问
这份生猪周报的核心内容是什么?
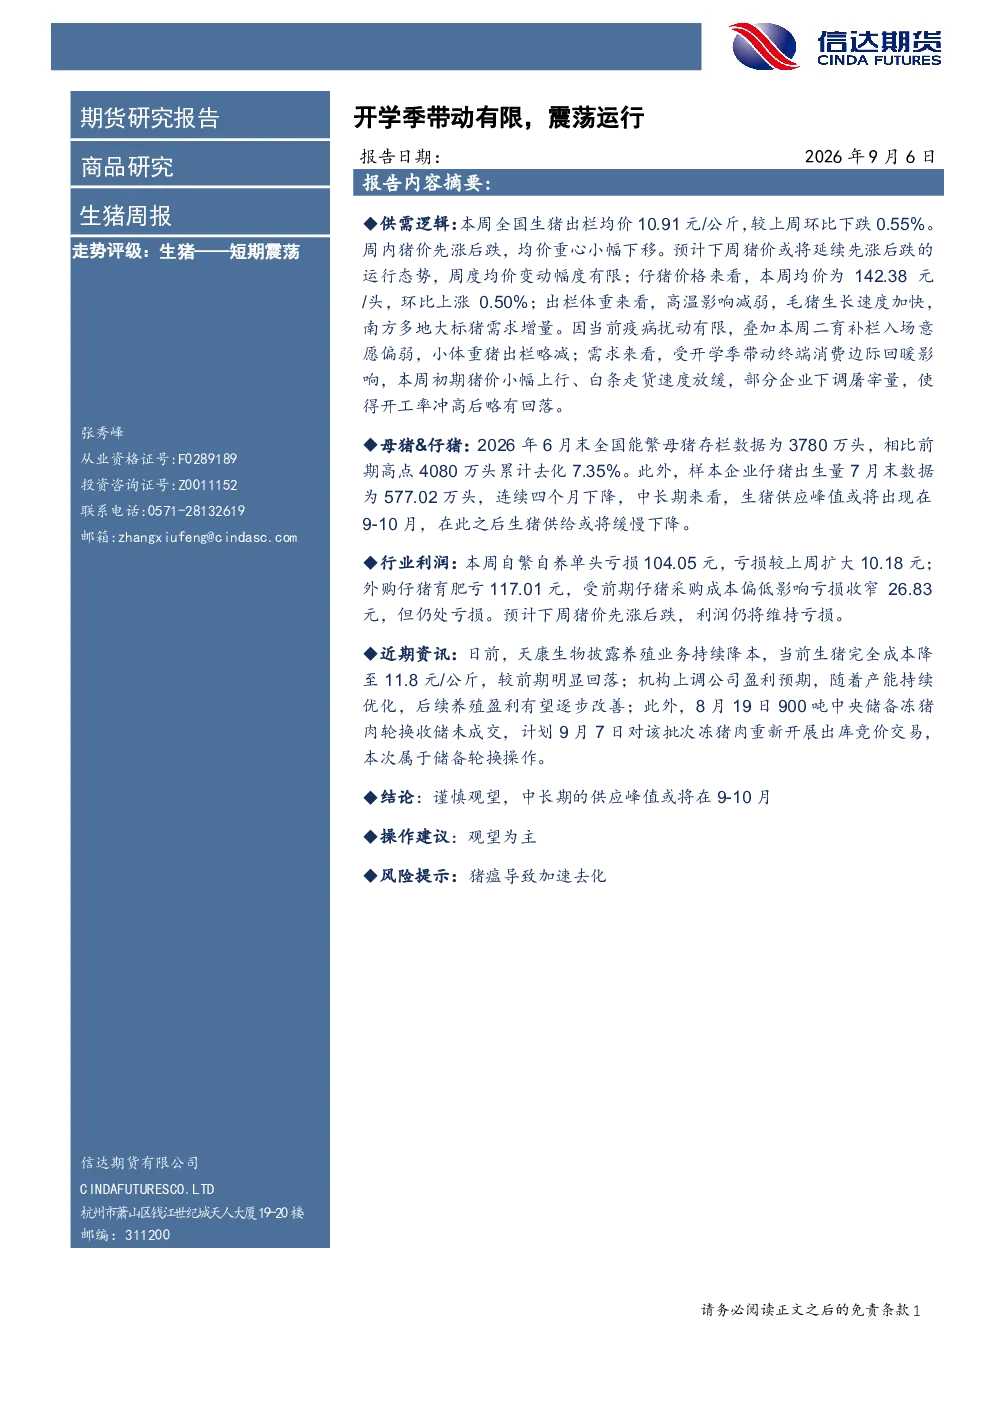
本报告指出生猪短期震荡运行,主要分析开学季对市场带动有限。报告显示2026年6月末全国能繁母猪存栏3780万头,去化7.35%,但PSY提升导致供应峰值或延至9-10月,之后缓慢下降。自繁自养单头亏损104.05元,外购仔猪育肥亏损117.01元,预计下周猪价先涨后跌,利润仍亏损。报告还提及天康生物养殖成本降至11.8元/公斤,机构上调盈利预期;中央储备冻猪肉轮换收储未成交,计划9月7日重新出库竞价交易。PSY持续上升,头部企业达30头,行业平均26.34头,单体效率抵消部分供应缺口,去化速度较慢。玉米震荡运行,豆粕价格大涨;猪粮比处于历史低位,参考价值降低。生猪基差贴水,近强远弱,需警惕基差收敛风险;南北价差高位运行,反映区域供需失衡。本轮周期平均时间跨度缩短为2年,受成本中枢下移、PSY提升和政策调控影响,底部震荡时间可能远超以往。报告结论为谨慎观望,中长期供应峰值或将在9-10月。
生猪行业未来发展趋势如何?
生猪行业未来发展趋势显示供应峰值或延至9-10月,之后缓慢下降。PSY持续提升将抵消部分供应缺口,去化速度较慢。本轮猪周期平均时间跨度缩短为2年,受成本中枢下移、PSY提升和政策调控影响,底部震荡时间可能远超以往。南北价差高位运行反映区域供需失衡,需警惕基差收敛风险。玉米震荡运行,豆粕价格大涨,猪粮比处于历史低位,但参考价值降低。头部企业PSY达30头,行业平均26.34头,单体效率提升对市场有积极影响。中央储备冻猪肉轮换收储计划9月7日重新出库竞价交易,市场需关注政策调控影响。
报告重点分析了哪些方向?
报告重点分析了生猪短期震荡走势,开学季对市场的带动作用有限。报告详细分析了能繁母猪存栏、PSY变化对供应的影响,指出供应峰值或延至9-10月。同时,报告分析了行业利润状况,自繁自养和外购仔猪育肥均处于亏损状态,预计下周猪价先涨后跌,利润仍亏损。报告还重点分析了养殖成本下降对盈利预期的影响,如天康生物养殖成本降至11.8元/公斤,机构上调盈利预期。此外,报告分析了饲料价格、猪粮比、基差、地区价差等市场现状,以及猪周期走势和政策调控对行业的影响。
当前生猪市场现状如何判断?
当前生猪市场现状表现为短期震荡运行,开学季带动有限。市场供应方面,能繁母猪存栏3780万头,去化7.35%,PSY提升导致供应峰值或延至9-10月,之后缓慢下降。利润方面,自繁自养和外购仔猪育肥均处于亏损状态,预计下周猪价先涨后跌,利润仍亏损。成本方面,天康生物养殖成本降至11.8元/公斤,机构上调盈利预期。饲料价格方面,玉米震荡运行,豆粕价格大涨,猪粮比处于历史低位,参考价值降低。基差方面,生猪基差贴水,近强远弱,需警惕基差收敛风险。地区价差方面,南北价差高位运行,反映区域供需失衡。
这份研报有哪些风险提示?
本报告提示生猪行业面临猪瘟导致加速去化的风险。此外,市场需关注基差收敛风险,当前生猪基差贴水,近强远弱,若基差快速收敛可能对市场造成冲击。区域供需失衡风险需警惕,南北价差高位运行反映部分区域供应过剩或需求不足。政策调控风险也不容忽视,中央储备冻猪肉轮换收储计划9月7日重新出库竞价交易,政策变动可能对市场产生重大影响。此外,本轮猪周期底部震荡时间可能远超以往,市场需耐心等待行业恢复。