猜你想问
这份有色金属行业周报的核心内容是什么?
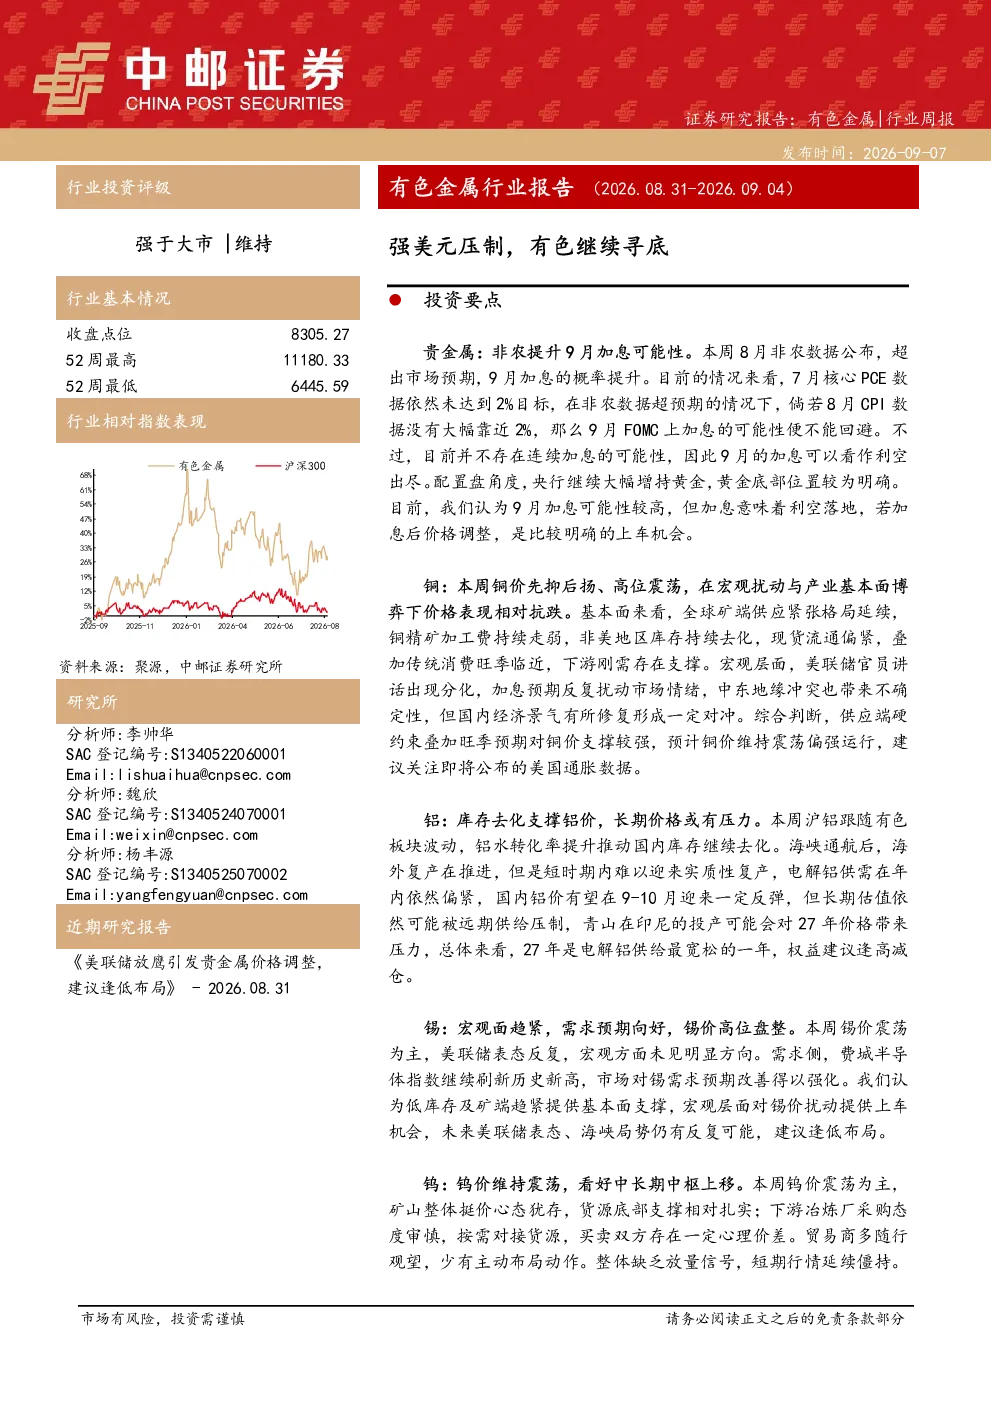
本报告分析了贵金属、铜、铝、锡、钨、稀土、锂、钼等有色金属板块的最新动态。贵金属方面,央行增持黄金显示底部位置明确,9月加息可能性高,加息后价格调整或为机会。铜价高位震荡,基本面支撑较强,全球矿端供应紧张,非美库存去化,现货流通偏紧,传统消费旺季临近。铝价受库存去化支撑,但长期价格承压,海外复产缓慢,供需偏紧。锡价高位盘整,需求预期向好,低库存和矿端趋紧提供支撑。钨价维持震荡,看好中长期中枢上移,国内供给管制和海外价差高企将推动中枢上移。稀土价格小幅上涨,供给端持续收紧,国内对美出口管制豁免即将到期。锂价宽幅震荡,旺季需求带动排产回暖,底部支撑稳固。钼价小幅波动,产业链博弈持续,中长期看供给无明显放量,军工/油气需求强化。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势呈现分化格局。贵金属方面,加息预期或支撑价格,但需关注全球宏观经济波动。铜、铝等基本金属受供需关系影响,铜矿端供应紧张,铝库存去化支撑价格,但长期价格承压。锡、钨等特种金属需求预期向好,锡受益于半导体需求增长,钨看中长中枢上移。稀土供给端持续收紧,价格有望提振。锂、钼等受产业链博弈和需求结构变化影响,锂需求旺季有望兑现,钼价受益于军工、油气需求强化。总体看,行业将受益于国内供给管制和海外价差高企,但需警惕宏观经济波动和需求不及预期风险。
报告中重点分析了哪些有色金属品种?
报告中重点分析了8种有色金属品种:贵金属(黄金)、铜、铝、锡、钨、稀土(镨钕)、锂(碳酸锂)、钼。贵金属方面,央行增持黄金显示底部明确,加息后价格调整或为机会。铜价高位震荡,基本面支撑较强,矿端供应紧张,非美库存去化,现货流通偏紧,传统消费旺季临近。铝价受库存去化支撑,但长期价格承压,海外复产缓慢,供需偏紧。锡价高位盘整,需求预期向好,低库存和矿端趋紧提供支撑。钨价维持震荡,看好中长期中枢上移,矿山挺价心态存,下游采购审慎。稀土价格小幅上涨,供给端持续收紧,国内对美出口管制豁免即将到期。锂价宽幅震荡,旺季需求带动排产回暖,消费税落地重构成本。钼价小幅波动,产业链博弈持续,中长期看供给无明显放量,军工/油气需求强化。
当前有色金属市场现状如何判断?
当前有色金属市场现状呈现震荡分化态势。贵金属方面,加息预期或支撑价格,但需关注全球宏观经济波动。铜、铝等基本金属受供需关系影响,铜矿端供应紧张,铝库存去化支撑价格,但长期价格承压。锡、钨等特种金属需求预期向好,锡受益于半导体需求增长,钨看中长中枢上移。稀土供给端持续收紧,价格有望提振。锂、钼等受产业链博弈和需求结构变化影响,锂需求旺季有望兑现,钼价受益于军工、油气需求强化。总体看,行业将受益于国内供给管制和海外价差高企,但需警惕宏观经济波动和需求不及预期风险。市场整体处于底部区域,但上行仍需需求确认和宏观环境改善。
这份研报提示了哪些风险?
本报告提示了以下风险:宏观经济大幅波动可能影响有色金属需求;需求不及预期可能导致价格承压;供应释放超预期可能打破紧平衡格局;公司项目进度不及预期可能影响产能释放。具体到品种,铜需关注美国通胀数据对美联储加息预期的影响,铝长期价格承压,锡、钨等需关注下游需求兑现情况,稀土需警惕出口政策变化,锂需关注国内锂矿复产节奏,钼需关注产业链博弈持续。此外,地缘冲突也可能对供应链和市场情绪产生影响。投资者需密切关注行业供需变化、宏观环境演变以及相关政策调整。