猜你想问
这份报告主要分析了哪些核心内容?
本报告深入分析了各类资产的表现情况,包括原油、全球股票、美国股票、黄金等,并探讨了央行加息预期、政策困境对市场的影响。报告还提供了资产价格策略建议,回顾了历史回报数据,并对中期选举进行了分析,包括选民预期、关键战场州以及不同选举结果可能带来的市场影响。此外,报告详细解读了资金流向数据,涵盖股票、债券、贵金属、加密货币等多个领域,并提供了美银私行客户配置、ETF流量等具体信息。最后,报告总结了当前市场的主要风险因素,并建议投资者关注商品、黄金等对冲工具,以及加密货币等高增长领域。
报告对赛道/行业发展趋势有何分析?
报告重点分析了不同资产类别的资金流动趋势,揭示了投资者配置策略的调整方向。数据显示,股票资金流入28亿美元,债券资金流入超过183亿美元,贵金属近9周流入超320亿美元。按部门资金流向显示,材料、能源、医疗保健等行业受到资金青睐,而房地产、消费、科技等行业则面临资金流出。此外,报告还分析了按风格资金流向的变化,美国价值、小盘股、大盘股和成长股均出现不同程度的资金流出。这些数据反映了投资者对不同行业和风格的偏好变化,为行业发展趋势提供了重要参考。
报告重点分析了哪些方向?
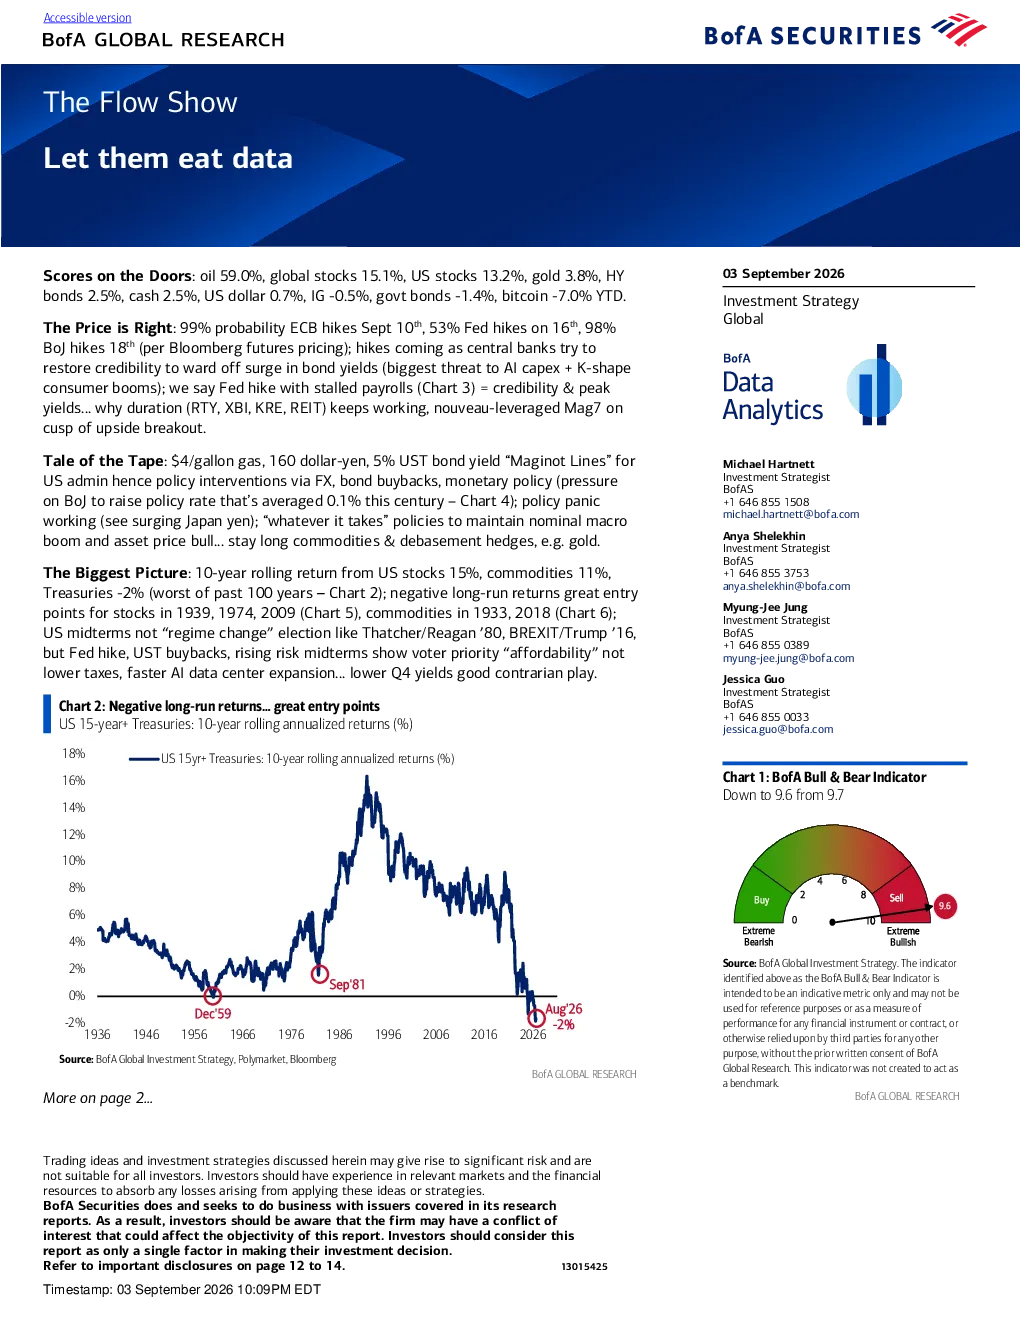
本报告从多个维度对市场进行了深入分析。首先,报告详细解读了央行加息预期及其对债券收益率的影响,并探讨了政策困境如何导致日元飙升。其次,报告分析了中期选举可能带来的市场波动,包括选民偏好、关键战场州以及不同选举结果对股市、美元、债券收益率的影响。此外,报告还重点关注了资金流向数据,包括股票、债券、贵金属、加密货币等领域的资金流动情况,并提供了美银私行客户配置、ETF流量等具体信息。最后,报告通过历史回报分析,揭示了负长期回报对股票和大宗商品市场的意义,为投资者提供了参考依据。
当前市场现状如何判断?
报告指出,当前市场面临的主要风险因素包括央行加息、政策困境和资产价格波动。资金流向数据显示,投资者对现金、债券和贵金属的配置有所调整,股票资金流入为过去九周以来最小值,中国股票资金外流53亿美元。加密货币资金净流入50亿美元,为自2025年10月以来最大值。此外,美银私行客户配置中,股票占比66.1%,创现金比例新低。富国熊牛指数显示仓位处于极度牛市区域,“卖出信号”已触发。这些数据反映了市场在风险与机遇之间的权衡,以及投资者对不同资产类别的配置变化。
研报提示了哪些风险?
报告强调,当前市场环境下,央行加息、政策困境和资产价格波动是主要风险因素。央行加息可能导致债券收益率飙升,增加市场不确定性。政策困境,如美国政府的外汇干预、债券回购和货币政策,可能引发市场波动。此外,中期选举结果的不确定性也可能导致市场风险加大,民主党获胜可能导致风险规避,共和党获胜则可能推动风险偏好。投资者需密切关注资金流向变化,以及各部门和风格的资金流动情况,以应对市场风险。历史回报分析表明,负长期回报是股票和大宗商品的绝佳入场点,但投资者应谨慎决策,避免盲目跟风。