猜你想问
这份研报主要讲了什么内容?
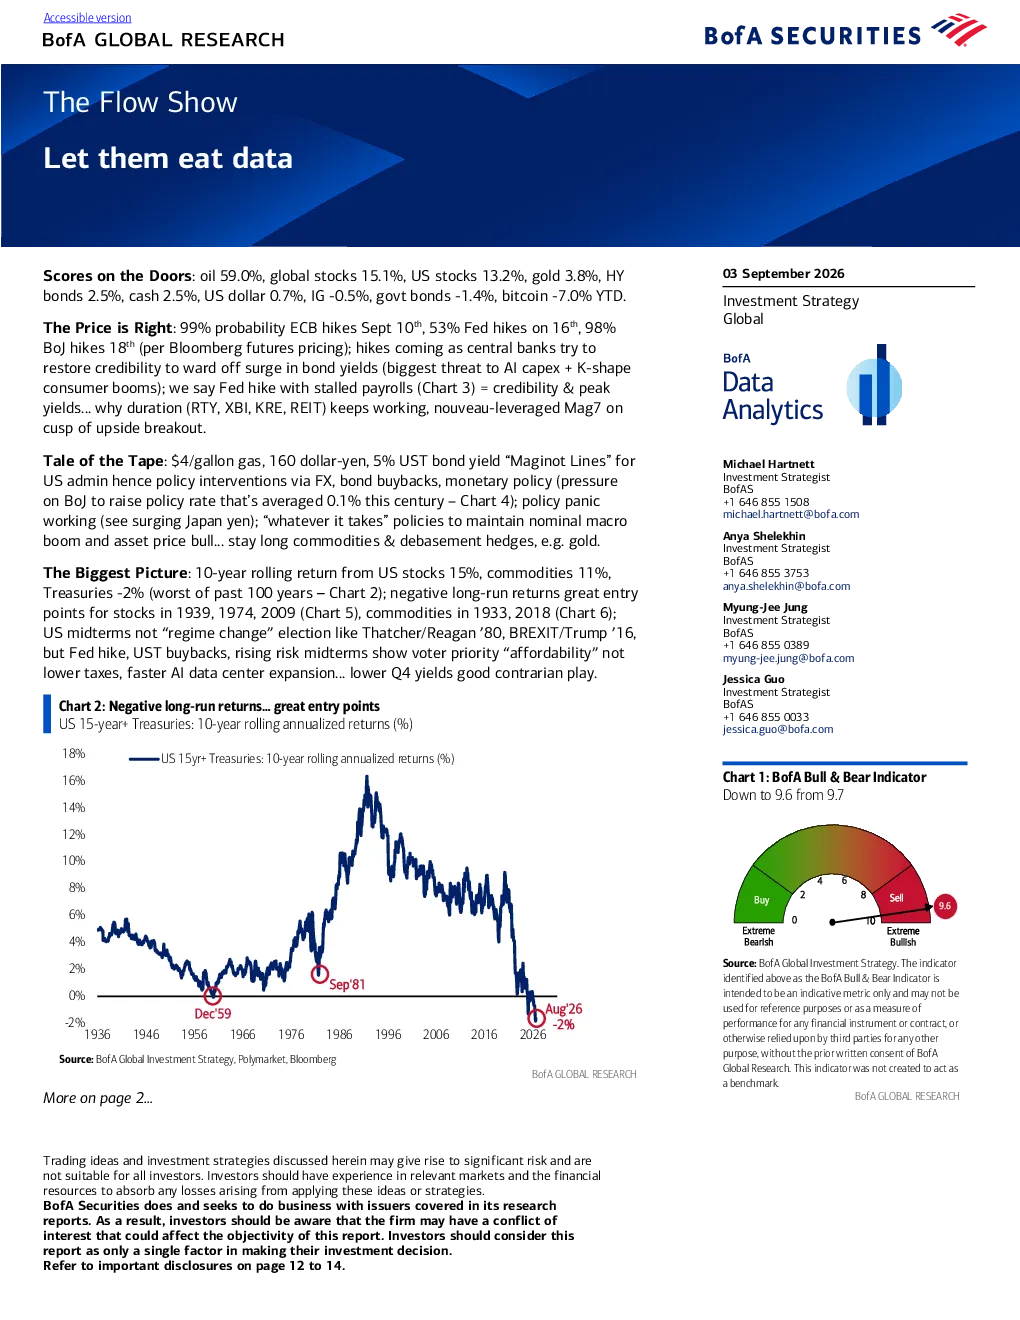
美国银行全球研究部在其研报中指出,当前市场环境类似于1939年、1974年和2009年等负长期回报的时期,是股票和商品的绝佳入场点。研报认为,2020年代是政治民粹主义的十年,政府支出增加,导致名义GDP繁荣和“除了债券以外什么都买”的战略资产配置。尽管如此,研报也强调,期限(RTY、XBI、KRE、房地产)持续有效,新兴市场杠杆Mag7处于上行突破的边缘。研报对2026年美国国会中期选举进行了分析,认为这并非“政权更迭”选举,不太可能改变美国政府支出的轨迹。然而,美联储加息、美债回购和风险上升的中期选举显示了选民优先考虑“可负担性”而非减税、更快的AI数据中心扩张。研报预测,ECB将于9月10日加息,美联储于9月16日加息,日本央行于9月18日加息。此外,研报还分析了全球资金流向,显示股票资金净流入28亿美元,为过去九周以来最低;加密货币资金净流入50亿美元,过去五周总计流入550亿美元,为自2025年10月以来最大值;银行贷款流出60亿美元,为自2026年3月以来最大。研报认为,第四季度收益率走低是逆向操作的良机。最后,研报对资产类别表现进行了分析,显示商品年至今回报率最高,其次是新兴市场股票和美国股票。研报建议做多商品及贬值对冲工具,例如黄金。
报告对赛道/行业发展趋势有何分析?
研报认为2020年代是政治民粹主义的十年,政府支出增加导致名义GDP繁荣和“除了债券以外什么都买”的战略资产配置。期限(RTY、XBI、KRE、房地产)持续有效,新兴市场杠杆Mag7处于上行突破的边缘。商品年至今回报率最高,其次是新兴市场股票和美国股票。研报建议做多商品及贬值对冲工具,例如黄金。这表明报告看好商品和新兴市场资产,认为政府支出和通胀压力将利好商品表现,同时新兴市场存在结构性机会。
报告重点分析了哪些方向?
报告重点分析了当前市场环境与历史负长期回报时期的相似性,认为股票和商品是绝佳入场点。同时,报告深入探讨了政府支出增加对经济的影响,以及期限类资产和新兴市场杠杆的潜力。此外,报告还分析了2026年美国国会中期选举可能带来的政策变化,以及全球资金流向的变化趋势,特别是股票、加密货币和银行贷款的资金流动情况。最后,报告对资产类别表现进行了分析,建议做多商品及贬值对冲工具。
当前市场现状如何被判断?
研报指出当前市场环境类似于1939年、1974年和2009年等负长期回报的时期,是股票和商品的绝佳入场点。全球资金流向显示股票资金净流入28亿美元,为过去九周以来最低;加密货币资金净流入50亿美元,过去五周总计流入550亿美元,为自2025年10月以来最大值;银行贷款流出60亿美元,为自2026年3月以来最大。这表明市场在波动中存在结构性机会,投资者应关注逆向操作的机会。
研报有哪些风险提示?
研报指出尽管看好股票和商品,但期限类资产和新兴市场杠杆也存在风险。政府支出增加可能导致通胀压力上升,进而影响资产价格。中期选举的不确定性也可能导致政策方向发生变化。此外,全球资金流向的变化也可能带来市场波动,投资者应关注资金流向的变化趋势,并做好风险对冲准备。加密货币和银行贷款的资金流出也提示投资者需警惕相关领域的风险。