猜你想问
巴拿马运河通行收紧对丙烷供应有何影响?
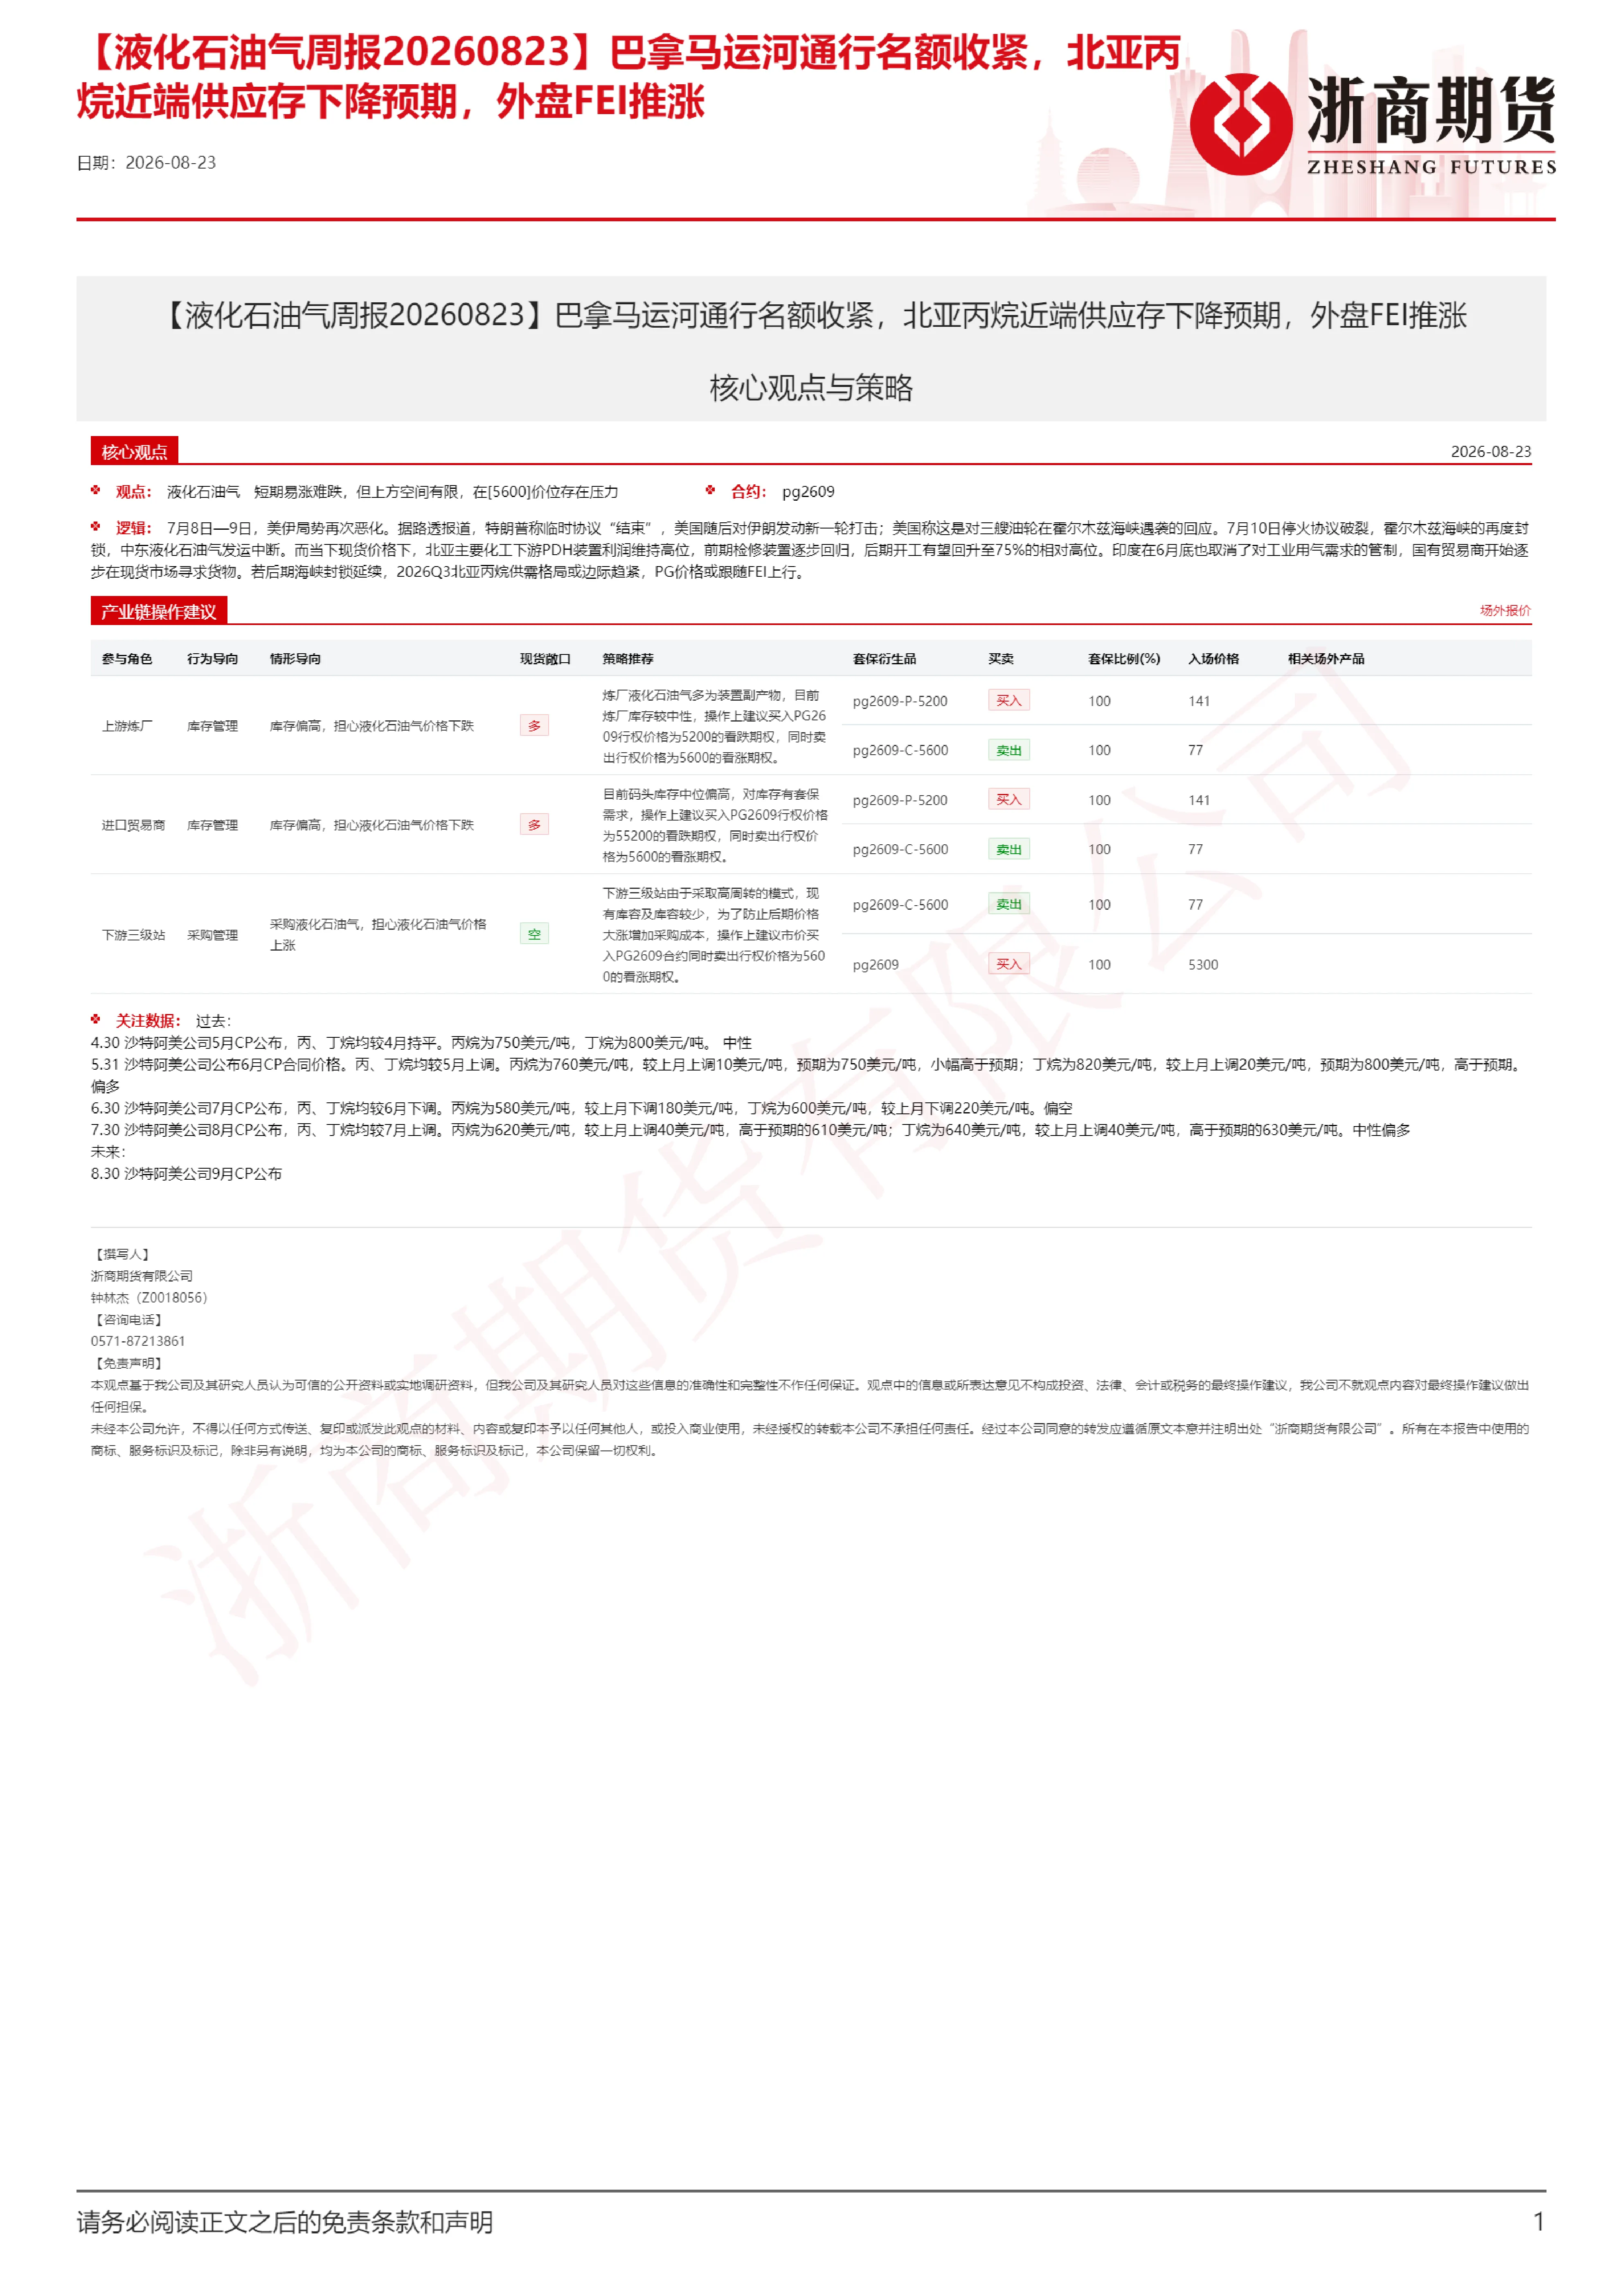
巴拿马运河通行名额收紧将导致北亚丙烷近端供应预期下降。由于运河是重要的运输通道,通行限制会增加运输成本和时间,进而影响丙烷的供应量。此外,中东液化石油气发运中断也进一步加剧了供应端的压力。这些因素共同作用可能导致全球丙烷供应紧张,价格承压。投资者需关注运河通行情况的变化以及其对市场的影响。
北亚丙烷下游需求趋势如何?
北亚主要化工下游PDH装置利润维持高位,前期检修装置逐步回归,后期开工有望回升至75%。这表明下游需求保持稳定,对丙烷的需求有支撑作用。同时,印度取消工业用气需求管制,国有贸易商逐步在现货市场寻求货物,也显示出下游需求的韧性。然而,需要注意的是,PDH装置检修和台风影响可能导致短期供应波动,需结合市场情况综合判断。
报告重点分析了哪些方面?
报告重点分析了全球供应端、下游需求端、库存与价格三个方面。供应端关注巴拿马运河通行、中东液化石油气发运以及外盘FEI价格走势;需求端则关注北亚PDH装置运营情况和印度市场需求变化;库存与价格方面,则分析了场外报价库存和市场价格走势。通过对这些关键因素的综合分析,报告为投资者提供了全面的行业洞察。
当前液化石油气市场现状如何?
当前液化石油气市场面临供应端压力,巴拿马运河通行收紧和中东发运中断导致供应减少。需求端保持稳定,但库存偏高,市场担心价格下跌。沙特阿美公司CP公布显示价格有上涨预期,但具体走势还需结合市场供需变化。投资者需密切关注库存变化、价格走势以及相关事件的影响,以便做出合理的投资决策。
投资液化石油气相关产品需注意哪些风险?
投资液化石油气相关产品需注意全球供应中断风险,如巴拿马运河通行问题、中东发运中断等可能导致供应紧张。此外,下游需求波动、库存变化以及政策调整等因素也可能影响市场走势。投资者需关注这些潜在风险,并采取适当的套期保值策略,以降低投资风险。同时,需注意市场信息变化,及时调整投资策略。
你可能感兴趣
【液化石油气周报】北亚5月到货卖家出现,近端供需紧张局势缓和,但海峡封锁下丙烷下跌空间有限
浙商期货2026-04-19
液化石油气月报:中东供应边际收紧,外盘支撑仍存
华泰期货2024-09-01
液化石油气月报:外盘压制因素仍存,消费端预期开始兑现
华泰期货2022-10-09
液化石油气周报:外盘强势提振国内市场,期货端仓单压力仍存
华泰期货2020-12-21
【液化石油气周报】短期PDH招标推升近端价格,但低利润下上方空间预计有限
化石能源浙商期货2026-05-19
液化石油气日报:到岸价格回落,供应端预期仍存变数
华泰期货2026-07-28
液化石油气周报 2026-08-23:供应端制约因素仍存,关注中东局势走向
华泰期货2026-08-24
液化石油气周报:原油与外盘反弹,但需求端弱势延续
华泰期货2024-11-24
液化石油气周报:原油端波动加剧,外盘液化气仍相对坚挺
华泰期货2021-08-10
液化石油气周报:外盘弱势震荡,关注需求端改善情况
华泰期货2024-12-15