猜你想问
这份报告的核心内容是什么?
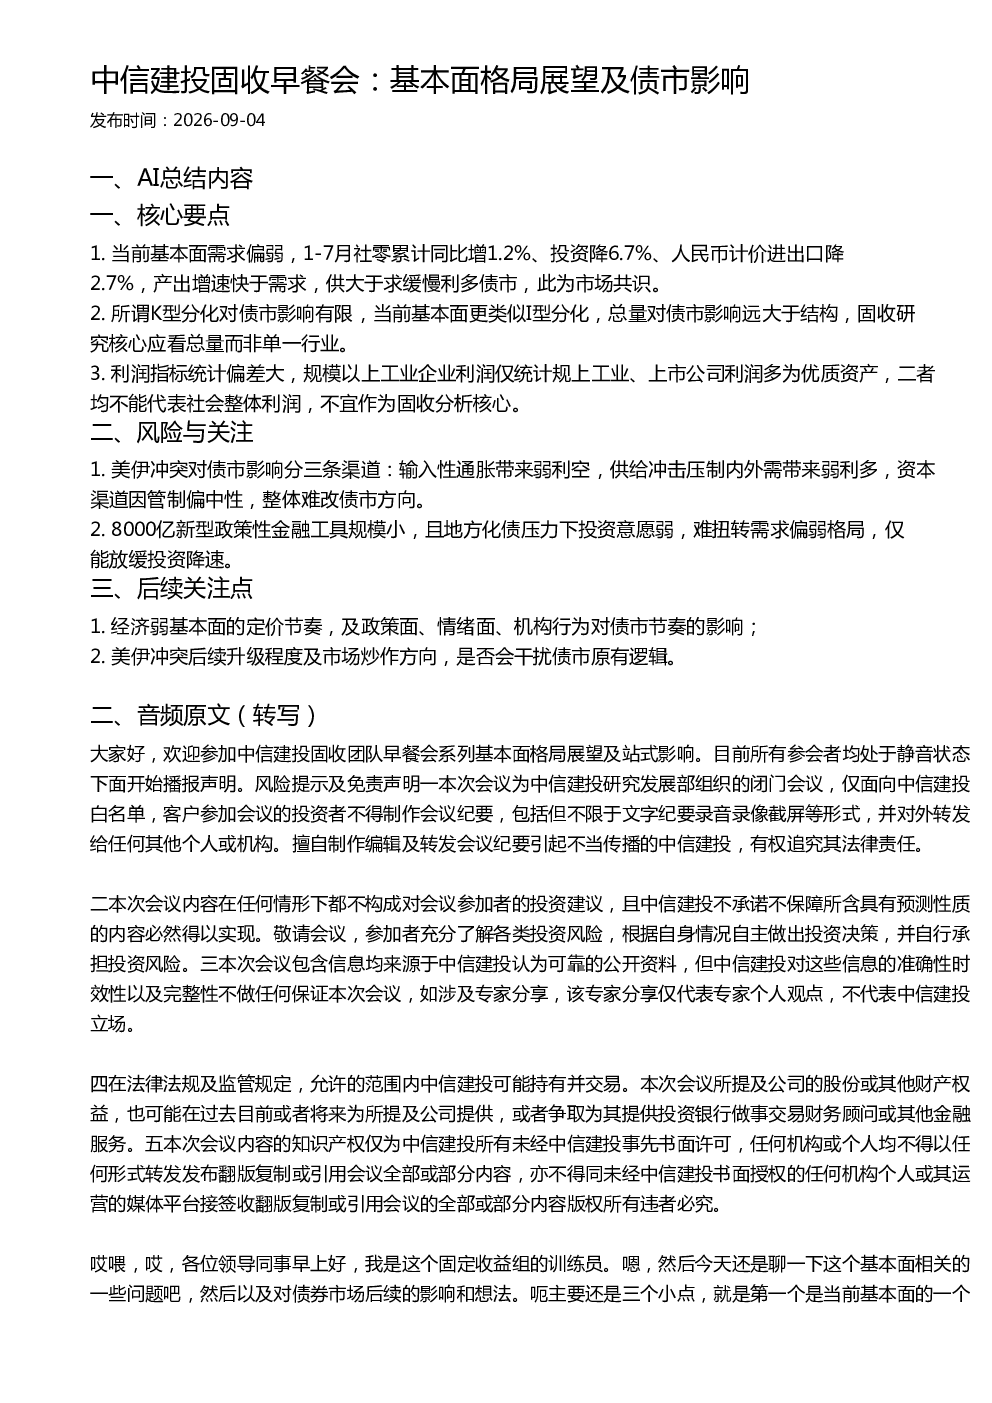
报告指出当前基本面需求偏弱,1-7月社零、投资、进出口数据均显示供大于求,利多债市。同时强调总量因素对债市影响远超结构分化,不宜过度关注单一行业利润指标,因其统计存在偏差,不能代表整体经济状况。
报告对固收行业的发展趋势有何分析?
报告认为当前基本面更类似I型分化而非K型,固收研究应聚焦总量而非结构。经济弱基本面的定价节奏、政策面、情绪面及机构行为将共同影响债市节奏,需持续关注这些因素的变化。
报告主要分析了哪些方向?
报告重点分析了当前经济基本面需求偏弱对债市的影响,以及美伊冲突通过输入性通胀、供给冲击、资本渠道对债市的三条影响路径。同时关注8000亿新型政策性金融工具的规模效应及地方化债压力下的投资意愿。
当前债市的市场现状如何判断?
报告认为当前债市受益于供大于求的基本面,但需关注美伊冲突可能带来的输入性通胀和供给冲击影响。8000亿新型政策性金融工具规模有限,难以扭转需求偏弱格局,整体债市方向仍需谨慎观察。
报告中提示了哪些风险?
报告提示美伊冲突可能通过通胀、供给冲击等渠道影响债市,但整体难以改变化方向。此外,新型政策性金融工具规模小且地方化债压力重,投资意愿弱,仅能放缓投资降速,需警惕后续经济弱基本面定价节奏及政策面变化对债市节奏的干扰。
你可能感兴趣
中信建投固收早餐会:9月资金与债市投资展望
未知机构2026-09-01
中信建投固收团队 早餐会系列 早晨八点 热点在线新型政策性金融工具开闸资金存单影响几何
未知机构2026-09-07
中信建投机械早餐会:机械出口链更新及展望
未知机构2026-08-21
中信建投固收 上半年经济数据对债市影响及货币政策展望
未知机构2026-07-19
中信建投固收团队 早餐会系列 早晨八点 热点在线9月的信用焦虑如何化解
未知机构2026-09-11
中信建投固收团队9月转债投资早餐会观点
未知机构2026-09-08
中信建投固收早餐会:化债最新进展与城投市场判断
未知机构2026-08-27
中信建投固收早餐会:沃什杰克逊霍尔首秀后的美债定价
未知机构2026-08-31
中信建投固收早餐会:超长债后续走势分析
未知机构2026-08-28
中信建投固收早餐会:转债ETF择时与套利策略分享
未知机构2026-09-14