猜你想问
这份研报的核心内容是什么?
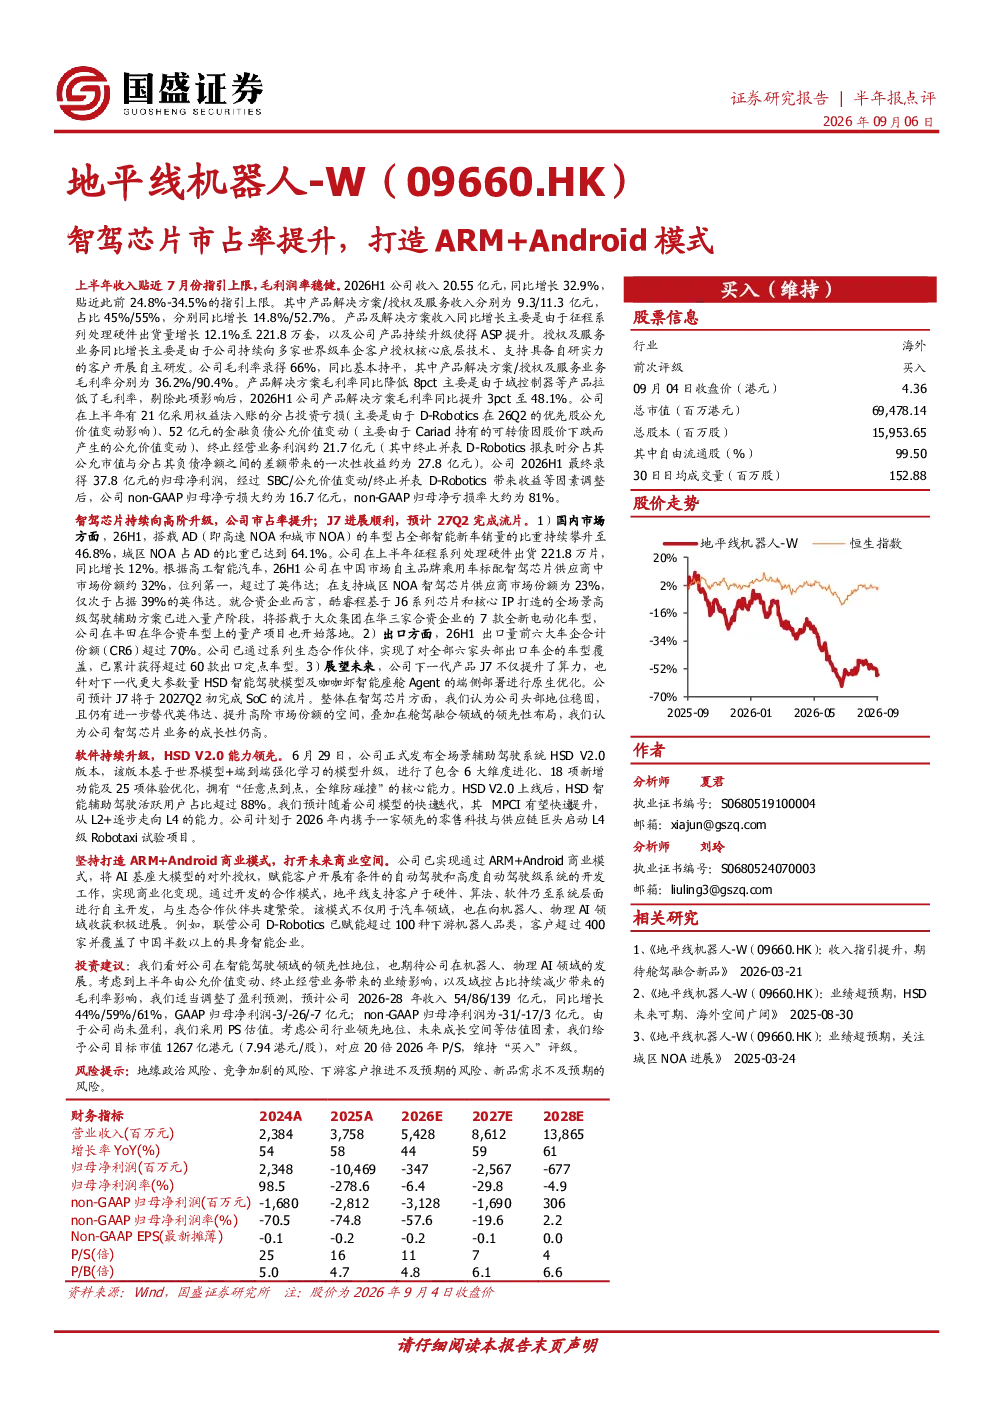
本报告核心内容聚焦于地平线机器人上半年业绩表现及智驾芯片业务进展。公司上半年收入达20.55亿元,同比增长32.9%,贴近指引上限,毛利润率保持66%的稳健水平。智驾芯片市占率持续提升,在中国市场自主品牌乘用车标配智驾芯片领域占据约32%的市场份额,位列第一,支持城区NOA智驾芯片供应商市场份额达23%。报告强调公司坚持ARM+Android商业模式,并介绍了HSD V2.0能力领先及逐步走向L4的规划。
智驾芯片行业发展趋势如何?
智驾芯片行业正经历快速发展,市场竞争日趋激烈。地平线机器人凭借ARM+Android模式及领先的HSD V2.0技术,在智驾芯片领域占据重要地位。中国市场自主品牌乘用车标配智驾芯片市场份额约32%,地平线机器人位列第一,支持城区NOA智驾芯片供应商市场份额为23%,仅次于英伟达。未来,智驾芯片业务仍有替代英伟达、提升高阶市场份额的空间,舱驾融合领域也展现出领先布局优势。ARM+Android商业模式为行业提供了新的发展方向,有望向机器人、物理AI领域拓展。
报告重点分析了哪些方向?
报告重点分析了地平线机器人的智驾芯片业务进展及商业模式创新。智驾芯片市占率提升是核心亮点,公司在中国市场自主品牌乘用车标配及城区NOA智驾芯片供应商领域均表现突出。ARM+Android模式被证实有效赋能客户开发,并逐步拓展至机器人、物理AI领域。此外,报告还关注了公司HSD V2.0技术的领先性及L4 Robotaxi试验计划,以及产品解决方案与授权及服务业务的增长情况。
当前智驾芯片市场的现状如何?
当前智驾芯片市场呈现头部企业竞争加剧的态势。地平线机器人作为中国智驾芯片领域的头部企业,市场份额持续提升,尤其在自主品牌乘用车标配及城区NOA领域表现领先。支持城区NOA智驾芯片供应商市场份额为23%,仅次于英伟达,显示出强劲的市场竞争力。同时,公司出口业务表现亮眼,CR6超过70%,覆盖60款出口定点车型。但行业整体仍面临技术迭代快、竞争激烈等挑战。
研报提到了哪些风险提示?
研报提示了地平线机器人面临的多重风险。首先,地缘政治风险可能影响供应链稳定性及出口业务。其次,智驾芯片市场竞争加剧,英伟达等竞争对手的持续发力可能对公司市场份额造成压力。此外,下游客户推进智驾芯片应用不及预期,以及新品需求不及预期,都可能对公司业绩产生不利影响。这些风险需引起投资者关注。