猜你想问
三重动量配置策略的核心内容是什么?
本报告介绍了BofA全球量化策略部门开发的Triple Momentum分配策略,该策略结合盈利动量、价格动量和新闻动量三种指标,用于识别全球股票、行业和区域的投资主题。盈利动量通过监测分析师三个月内一致EPS估计变化量化卖方情绪,价格动量捕捉市场参与者买卖情绪,新闻动量则通过多语言新闻事件计算新闻脉冲。
报告重点分析了哪些行业的发展趋势?
报告显示全球半导体、科技硬件和能源行业的Triple Momentum最强,而媒体、软件和消费必需品行业最弱。日本多元化金融和日本银行区域的Triple Momentum表现突出,亚太地区(除日本)的半导体和科技硬件行业也表现强劲。这些数据表明相关行业在动量指标上具有较强表现。
报告的主要分析方向是什么?
报告主要分析了Triple Momentum分配策略在全球股票、行业和区域层面的表现。通过历史回测数据,策略在2004年以来均显示前五分位表现优于后五分位,累计收益率分别高出9.7%、7.8%和8.2%。这表明该策略能有效识别市场主题。
当前市场环境下该策略有何表现?
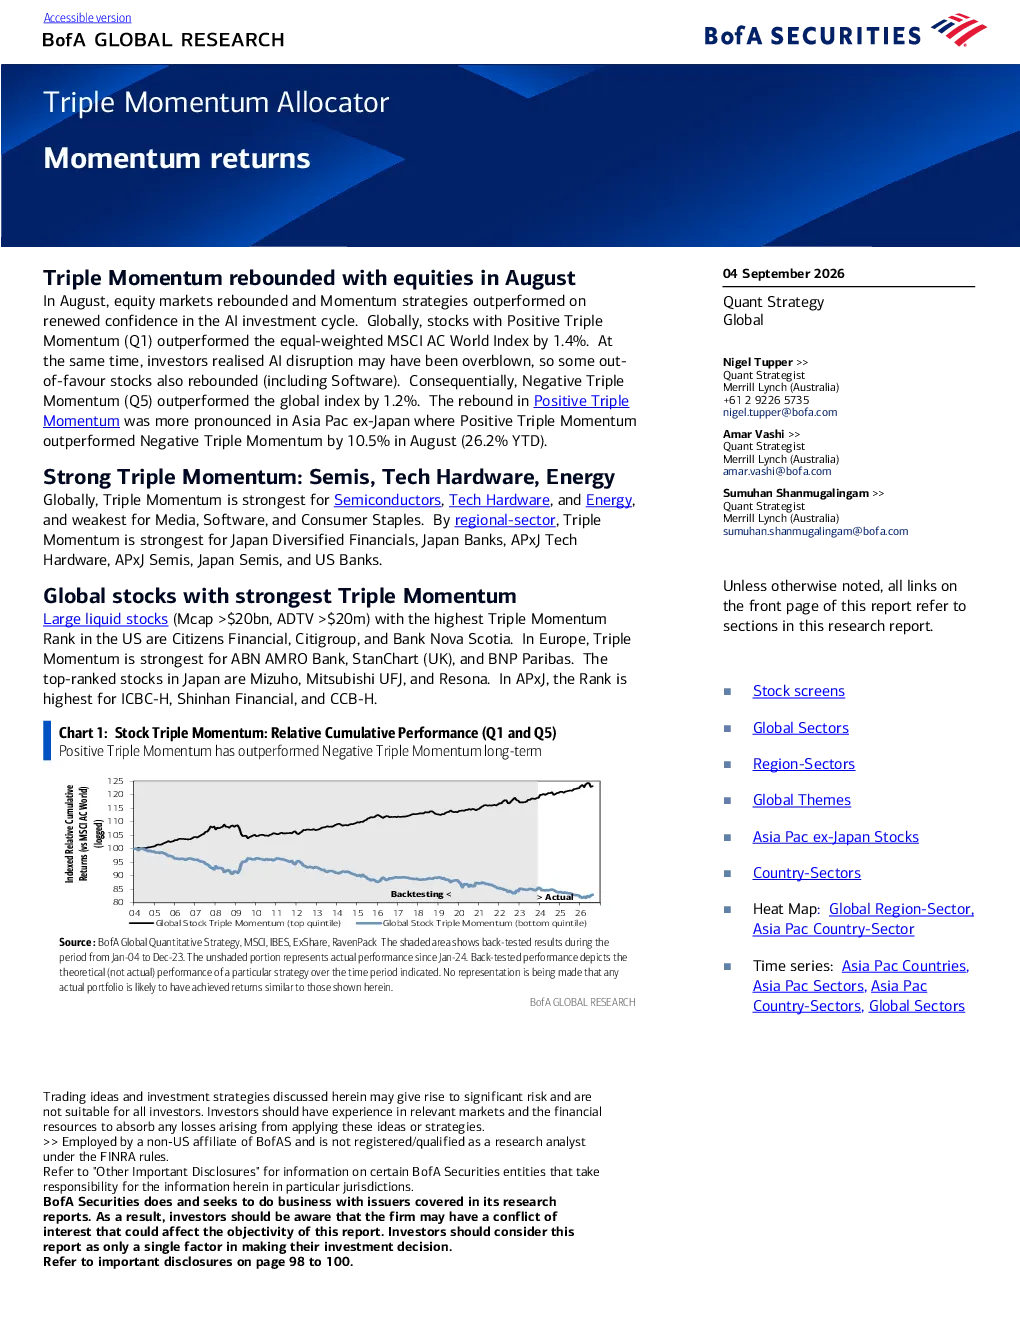
报告指出,自2004年以来,全球股票中具有正向Triple Momentum (Q1)的股票表现优于MSCI AC世界指数,而负向Triple Momentum (Q5)的股票也优于全球指数。在亚太地区(除日本),正向Triple Momentum (Q1)表现优于负向Triple Momentum (Q5),显示出策略在不同市场环境下的适应性。
使用该策略投资需注意哪些风险?
虽然Triple Momentum策略在历史回测中表现良好,但投资者需注意其依赖历史数据,未来市场表现可能存在不确定性。此外,策略结合了多种动量指标,可能受短期市场情绪波动影响,需结合长期视角进行投资决策。同时,不同行业和区域的动量表现差异较大,需谨慎评估配置风险。
你可能感兴趣
三重动量配置器:动量策略暂歇
美国银行证券2026-04-09
明天的工作:经济复苏中社会工作的三重回报
信息技术世界经济论坛2022-05-24
SOBHA DEVELOPERS(SOBHA.IN):动量回报
信息技术金英证券2014-04-10
全球央行追踪第11期:预测美股短期回报的可靠指标,情绪动量
西南证券2019-07-23
东财公用环保 窗口已至 冲突 高温 补库 三重共振 再次提示天然气配置机会
未知机构2026-07-20
计算机行业周报:“十四五”开局之年,行业配置迎三重机遇
信息技术新时代证券2021-02-20
非银金融行业周报:三重利好持续发酵,券商配置价值凸显
金融西南证券2017-09-17
开源证券张宇光:食品饮料三重底部配置价值凸显
未知机构2026-07-29
7月配置建议、金股推荐:三重驱动,科技再起
国盛证券2020-06-30