猜你想问
山东赫达化工上半年业绩表现如何?
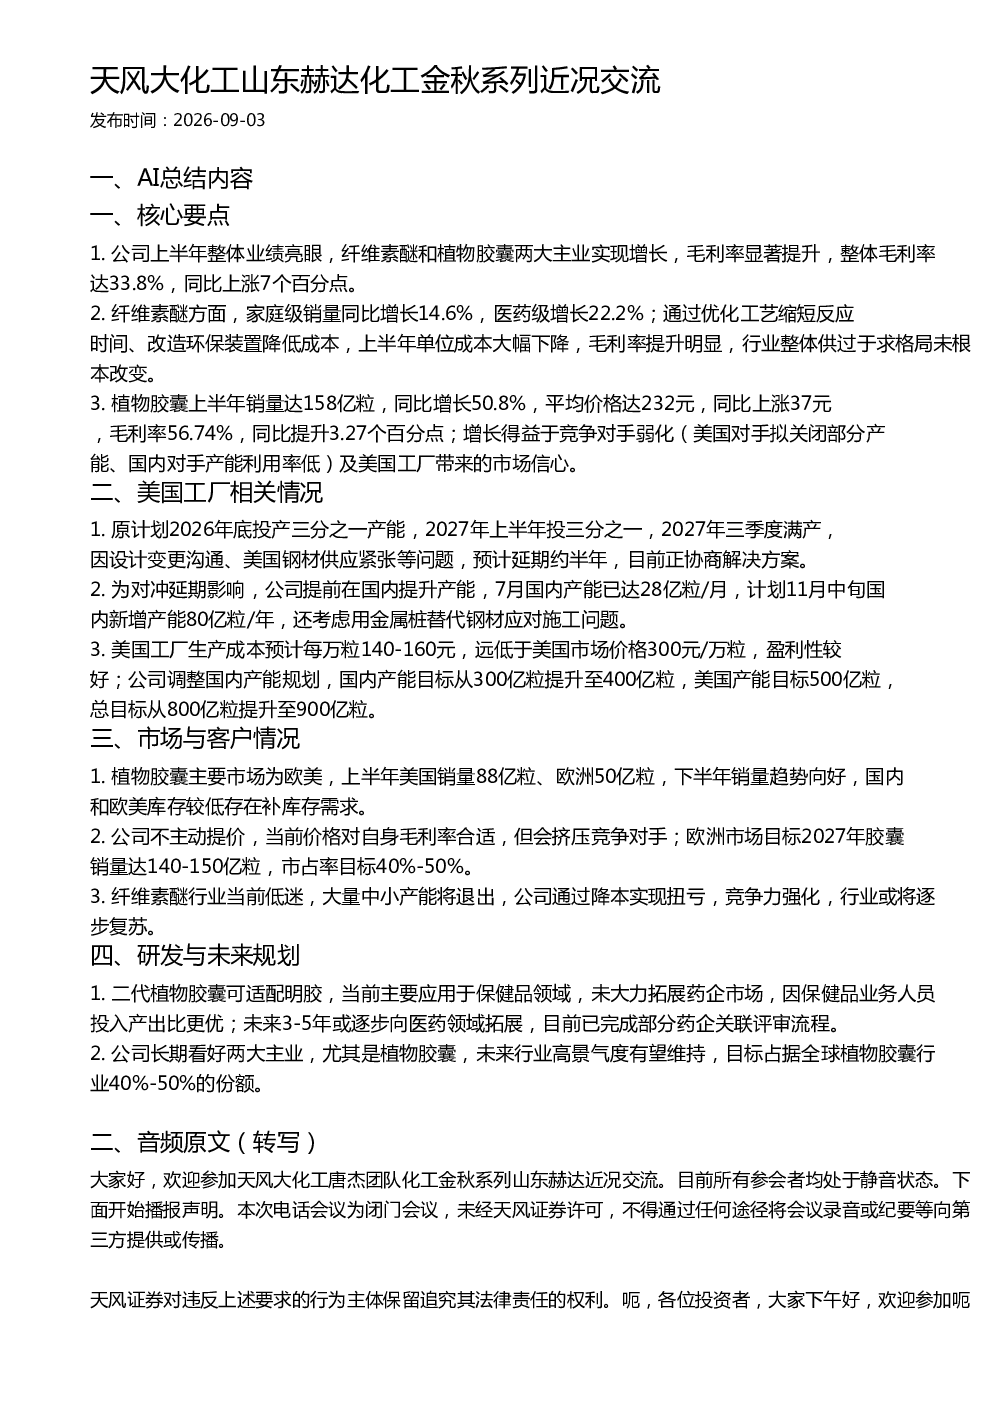
山东赫达化工上半年业绩亮眼,纤维素醚和植物胶囊两大主业实现增长。整体毛利率达33.8%,同比上涨7个百分点。纤维素醚方面,家庭级销量同比增长14.6%,医药级增长22.2%,通过优化工艺和改造环保装置,单位成本大幅下降,毛利率提升明显。植物胶囊方面,上半年销量达158亿粒,同比增长50.8%,平均价格达232元,同比上涨37元,毛利率56.74%,同比提升3.27个百分点。
山东赫达化工美国工厂的产能规划及延期情况?
山东赫达化工美国工厂原计划2026年底投产三分之一产能,2027年上半年投三分之一,2027年三季度满产,但因设计变更和钢材供应紧张等问题,预计延期约半年。为对冲延期影响,公司提前在国内提升产能,7月国内产能已达28亿粒/月,计划11月中旬国内新增产能80亿粒/年。美国工厂生产成本预计每万粒140-160元,远低于美国市场价格300元/万粒,盈利性较好。公司调整国内产能规划,国内产能目标从300亿粒提升至400亿粒,美国产能目标500亿粒,总目标从800亿粒提升至900亿粒。
植物胶囊行业的发展趋势如何?
植物胶囊行业主要市场为欧美,上半年美国销量88亿粒、欧洲50亿粒,下半年销量趋势向好,国内和欧美库存较低存在补库存需求。公司不主动提价,当前价格对自身毛利率合适,但会挤压竞争对手;欧洲市场目标2027年胶囊销量达140-150亿粒,市占率目标40%-50%。纤维素醚行业当前低迷,大量中小产能将退出,公司通过降本实现扭亏,竞争力强化,行业或将逐步复苏。二代植物胶囊可适配明胶,当前主要应用于保健品领域,未大力拓展药企市场,因保健品业务人员投入产出比更优;未来3-5年或逐步向医药领域拓展。公司长期看好两大主业,尤其是植物胶囊,未来行业高景气度有望维持,目标占据全球植物胶囊行业40%-50%的份额。
当前植物胶囊市场的供需情况?
植物胶囊主要市场为欧美,上半年美国销量88亿粒、欧洲50亿粒,下半年销量趋势向好,国内和欧美库存较低存在补库存需求。公司不主动提价,当前价格对自身毛利率合适,但会挤压竞争对手;欧洲市场目标2027年胶囊销量达140-150亿粒,市占率目标40%-50%。纤维素醚行业当前低迷,大量中小产能将退出,公司通过降本实现扭亏,竞争力强化,行业或将逐步复苏。二代植物胶囊可适配明胶,当前主要应用于保健品领域,未大力拓展药企市场,因保健品业务人员投入产出比更优;未来3-5年或逐步向医药领域拓展。公司长期看好两大主业,尤其是植物胶囊,未来行业高景气度有望维持,目标占据全球植物胶囊行业40%-50%的份额。
山东赫达化工面临哪些潜在风险?
山东赫达化工美国工厂因设计变更和钢材供应紧张等问题,预计延期约半年,可能影响产能释放和盈利预期。植物胶囊行业竞争激烈,公司不主动提价可能挤压竞争对手利润空间。纤维素醚行业当前低迷,公司虽通过降本实现扭亏,但行业复苏存在不确定性。二代植物胶囊当前主要应用于保健品领域,未来拓展药企市场仍需时间和资源投入。此外,原材料价格波动、环保政策变化等因素也可能对公司经营产生影响。