猜你想问
中闽能源2026年上半年业绩表现如何?
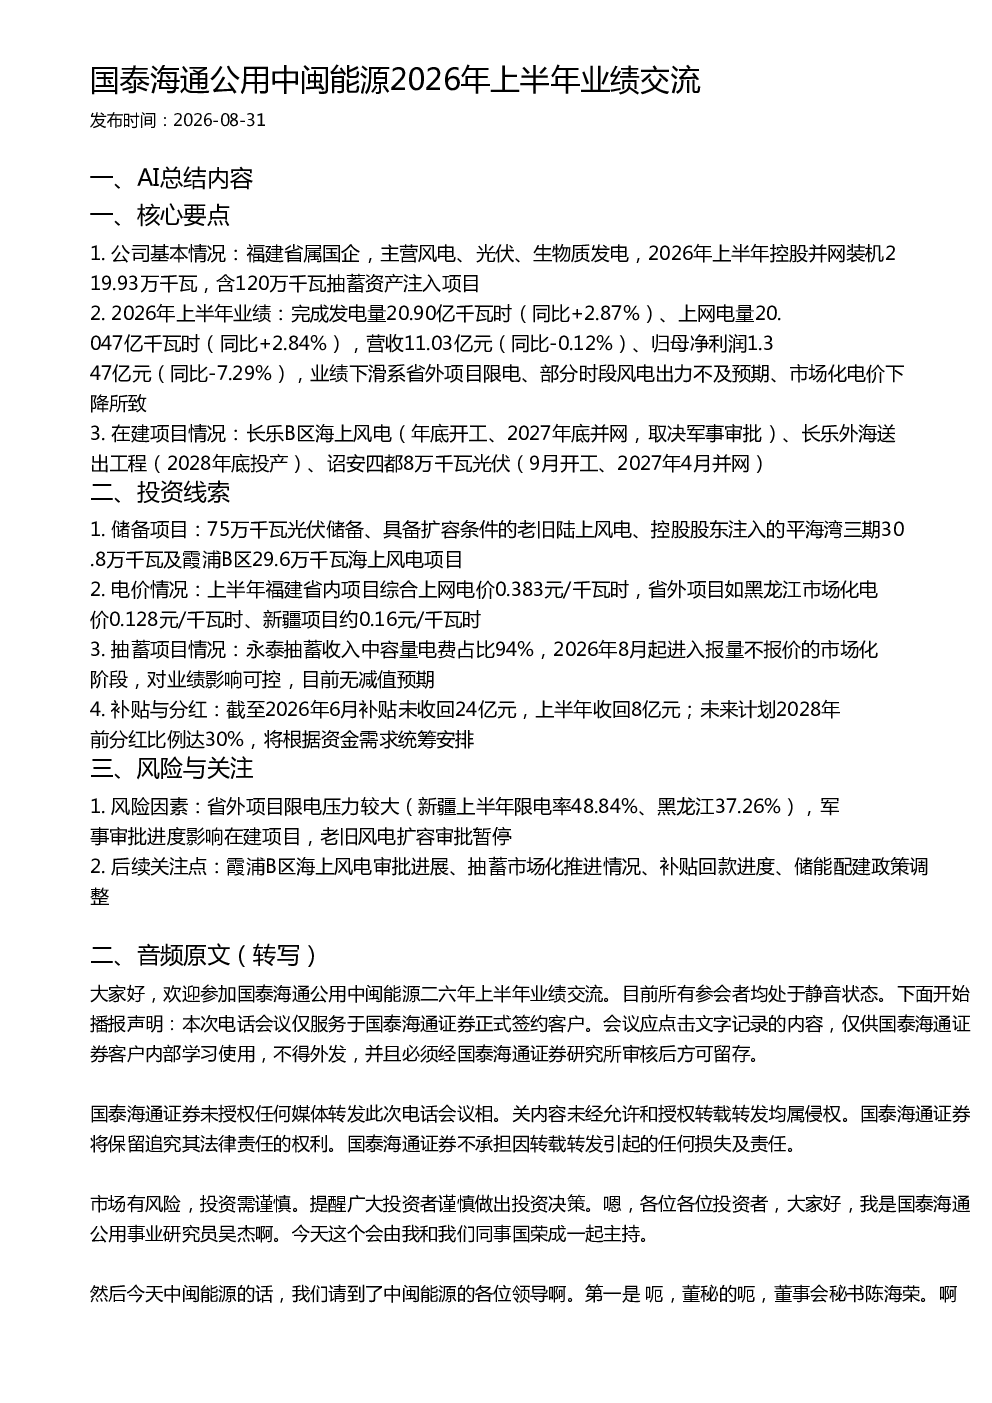
中闽能源2026年上半年完成发电量20.90亿千瓦时,同比+2.87%;上网电量20.047亿千瓦时,同比+2.84%。营收11.03亿元,同比-0.12%;归母净利润1.347亿元,同比-7.29%。业绩下滑主要受省外项目限电、部分时段风电出力不及预期及市场化电价下降影响。公司控股并网装机219.93万千瓦,含120万千瓦抽蓄资产注入项目,福建省内项目综合上网电价0.383元/千瓦时,省外项目市场化电价较低。
中闽能源未来投资机会有哪些?
中闽能源储备项目丰富,包括75万千瓦光伏、老旧陆上风电扩容,以及控股股东注入的平海湾三期30.8万千瓦、霞浦B区29.6万千瓦海上风电项目。抽蓄项目永泰抽蓄收入中容量电费占比94%,市场化阶段对业绩影响可控。公司计划2028年前分红比例达30%,将根据资金需求统筹安排。未来需关注霞浦B区海上风电审批、抽蓄市场化推进、补贴回款及储能配建政策调整。
风电光伏行业发展趋势如何?
风电光伏行业持续发展,中闽能源主营风电、光伏、生物质发电,福建省内项目电价稳定,省外项目面临限电压力。行业整体受益于“双碳”目标,但需关注军事审批、老旧风电扩容审批等政策因素。储备项目充足,海上风电、抽蓄等新项目将提供增长动力。市场化电价波动及补贴退坡是行业长期挑战。
中闽能源当前市场状况如何?
中闽能源作为福建省属国企,2026年上半年业绩受省外项目限电及市场化电价下降影响有所下滑。公司装机规模较大,省内项目电价高于省外市场化项目。永泰抽蓄项目进入市场化阶段,收入主要来自容量电费。公司补贴未收回余额较大,未来分红比例提升需结合资金需求。整体看,公司项目储备充足,但需应对省外限电及政策不确定性。
中闽能源面临哪些风险?
中闽能源主要风险包括:省外项目限电压力较大,新疆、黑龙江等地上半年限电率分别达48.84%、37.26%;在建项目如长乐B区海上风电受军事审批影响;老旧风电扩容审批暂停。此外,需关注抽蓄市场化推进、补贴回款进度及储能配建政策调整。公司目前无抽蓄减值预期,但需持续监控政策变化对业绩的影响。