对二甲苯多PX空PTA;PTA单边偏强,多PR空PTA;MEG低库存及战事升级,单边偏强,正套止盈
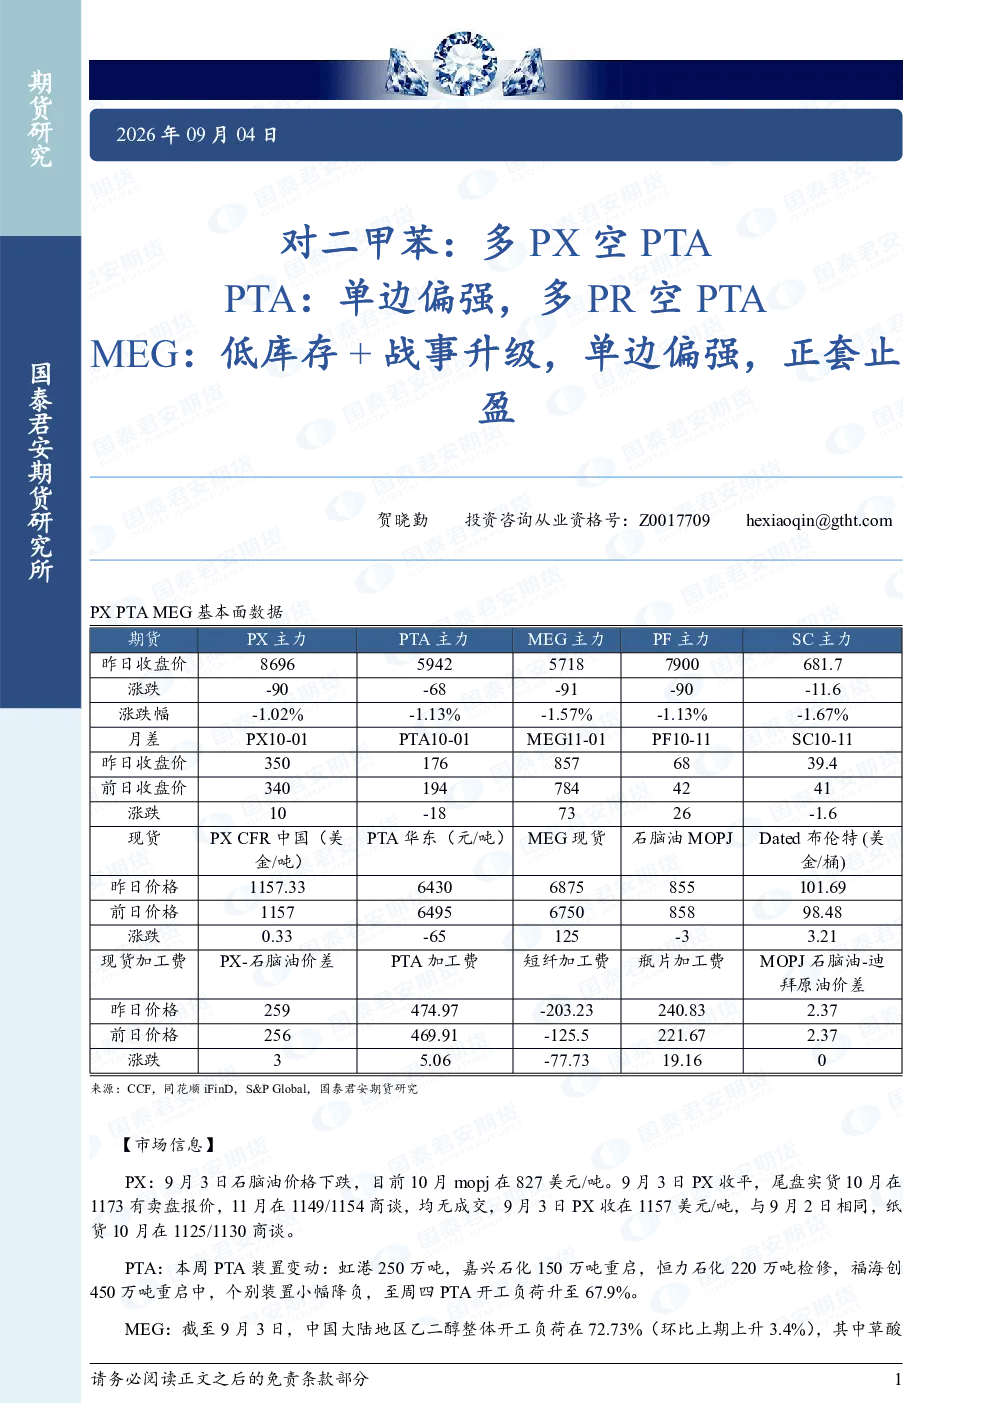
对二甲苯:多PX空PTA PTA:单边偏强,多PR空PTA 贺晓勤投资咨询从业资格号:Z0017709hexiaoqin@gtht.com 【市场信息】 PX:9月3日石脑油价格下跌,目前10月mopj在827美元/吨。9月3日PX收平,尾盘实货10月在1173有卖盘报价,11月在1149/1154商谈,均无成交,9月3日PX收在1157美元/吨,与9月2日相同,纸货10月在1125/1130商谈。 PTA:本周PTA装置变动:虹港250万吨,嘉兴石化150万吨重启,恒力石化220万吨检修,福海创450万吨重启中,个别装置小幅降负,至周四PTA开工负荷升至67.9%。 MEG:截至9月3日,中国大陆地区乙二醇整体开工负荷在72.73%(环比上期上升3.4%),其中草酸 催化加氢法(合成气)制乙二醇开工负荷在69.41%(环比上期下降0.48%)。 聚酯:本周附近仍有聚酯装置检修或减产,综合来看聚酯负荷有所下滑,目前短纤负荷7成,瓶片降至7成以下。截至本周四,初步核算国内大陆地区聚酯负荷在75.6%附近,后续关注切片装置减产安排。 江浙涤丝9月3日产销整体清淡,至下午3点半附近平均产销估算在2成偏上。江浙几家工厂产销分别在80%、70%、0%、25%、20%、10%、10%、40%、35%、20%、20%、35%、0%、40%、20%、40%、10%、90%、100%、15%。 9月3日直纺涤短工厂销售多偏弱,截止下午3:00附近,平均产销27%,部分工厂产销:90%、4%、49%、30%、20%、20%、36%、10%、30%。 江浙加弹综合开工率调整至74%:萧绍8成偏下;长兴6-7成;常熟9成附近;太仓7成附近;慈溪7成附近。 江浙织机综合开工率平稳在62%:喷水织机开工吴江5-6成,长兴6-7成,苏北7成偏下;经编机开工海宁9-10成,常熟5成偏上;大圆机开工萧绍4成附近,常熟4-5成。 江浙印染综合开工率维持在68%:吴江7成附近;萧绍6成偏上;常熟7-8成;长兴7成附近;苏北7成附近;海宁8成偏下。 【趋势强度】 对二甲苯趋势强度:1 PTA趋势强度:1 MEG趋势强度:1 注:趋势强度取值范围为【-2,2】区间整数。强弱程度分类如下:弱、偏弱、中性、偏强、强,-2表示最看空,2表示最看多。 【观点及建议】 PX/PTA:美伊战事升级,原油上涨,对于国内能化品的成本和估值造成抬升,PX PTA单边价格偏强,单边多配01合约。下游聚酯工厂开工下降,短纤瓶片切片开工下降至75%,PTA9月进入累库格局。从加工费的角度而言,此前推荐的PR-TA价差可继续持有。 MEG:低库存、进口暂难放量,乙二醇单边偏强震荡市。月差10-01正套高位止盈。现货成交活跃,基差上升至1000元/吨高位。乙二醇目前库存来到创纪录的低水平,港口仅剩14万吨左右,供应端国产装置恢复仍需时间(目前盛虹90+巴斯夫80重启),在9月上半月,MEG或继续维持去库。下半月随着煤制装置重启,供需或略有好转。美伊战事升级,霍尔木兹海峡通航难度增加,周内部分船只出海峡,9月中国到港量仍难以有效提升。乙二醇上涨将继续挤压下游聚酯长丝工厂利润,至出现减停产。高位波动率加大,投资者注意仓位管理。