猜你想问
这份研报主要分析了哪些内容?
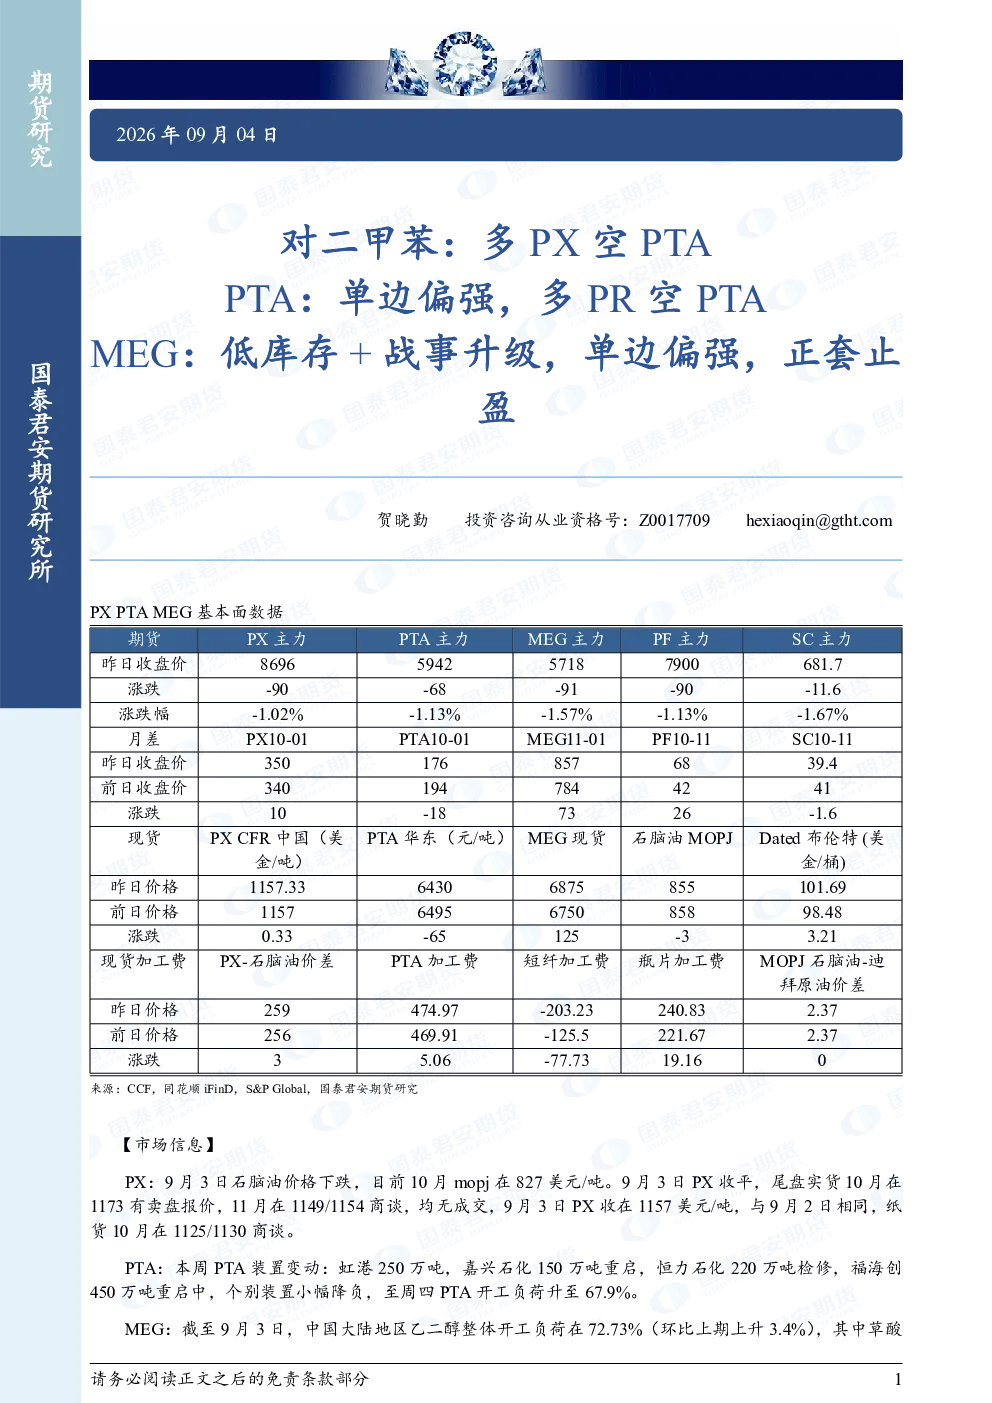
这份研报主要分析了对二甲苯(PX)、精对苯二甲酸(PTA)和乙二醇(MEG)的市场情况。报告指出PX受美伊战事影响成本端上涨,PTA开工负荷上升但下游聚酯开工下降导致累库,MEG因低库存和进口受限而单边偏强。同时,报告还探讨了PX/PTA价差、MEG正套止盈等交易策略。
对二甲苯和精对苯二甲酸的市场趋势如何?
对二甲苯市场受美伊战事影响成本端上涨,纸货报价持续走高但成交有限。精对苯二甲酸方面,装置重启导致开工负荷上升,但下游涤丝产销清淡,聚酯开工下降导致PTA累库,市场呈现单边偏强态势。报告建议关注PX/PTA价差和PTA合约的多空策略。
乙二醇市场的主要特点是什么?
乙二醇市场呈现低库存特征,港口库存仅剩14万吨,供应端国产装置恢复需时。同时,进口受限进一步支撑市场。报告指出MEG单边偏强震荡,建议关注10-01月差正套高位止盈机会,并提示需注意霍尔木兹海峡通航受阻对中国到港量的影响。
当前化工品市场的整体状况如何?
当前化工品市场整体呈现分化态势。PX和PTA受成本端和供需两端因素影响,趋势强度均为“强”。MEG因库存低位和供应限制而表现强势。聚酯行业开工率下降对PTA需求形成制约,而乙二醇上涨可能挤压聚酯利润。整体市场波动加大,需谨慎评估交易风险。
研报中提示的主要风险有哪些?
研报提示的主要风险包括:美伊战事升级可能带来的地缘政治不确定性;乙二醇上涨对聚酯利润的挤压可能影响下游开工意愿;霍尔木兹海峡通航受阻持续可能限制MEG进口;以及煤制装置重启可能带来的供需变化。此外,报告还建议关注月差套利和基差交易的风险控制。
你可能感兴趣
对二甲苯多PX空PTA;PTA单边偏强,多PR空PTA;MEG低库存及战事升级,单边偏强,正套止盈
国泰君安证券2026-09-04
对二甲苯:中东战事升级,成本端走强,估值上行 PTA:单边偏强,多PR空PTA MEG:低库存+战事升级,单边偏强
国泰君安证券2026-09-03
PTA:单边偏强,多PR空PTA;MEG:低库存+战事升级,单边偏强:对二甲苯:中东战事升级,成本端走强,估值上行
国泰君安证券2026-09-03
对二甲苯:中东战事升级,成本端走强,估值上行 PTA:单边偏强,多PR空PTA MEG:低库存+战事升级,单边偏强
国泰君安证券2026-09-02
PTA:单边偏强,多PR空PTA;MEG:低库存+战事升级,单边偏强:对二甲苯:中东战事升级,成本端走强,估值上行
国泰君安证券2026-09-02
对二甲苯:PTA新装置投产在即,PX供需仍偏紧 PTA:多PX空PTA止盈,月差反套 MEG:单边震荡市,月差逢低正套
国泰君安期货2025-07-09
对二甲苯:上方空间有限,多PX空PTA PTA:震荡市,多苯乙烯空PTA MEG:低库存、月差正套,单边偏强
国泰君安证券2026-07-17
对二甲苯:上方空间有限,多PX空PTA PTA:震荡市,多苯乙烯空PTA MEG:低库存、月差正套,单边偏强
国泰君安证券2026-07-16
对二甲苯:单边中期趋势偏弱,多PX空PTA PTA:恒力公布检修计划,基差月差正套,多SC空PTA MEG:多PTA空MEG止盈
国泰君安期货2025-04-17