猜你想问
克罗格二季度业绩是否符合预期?
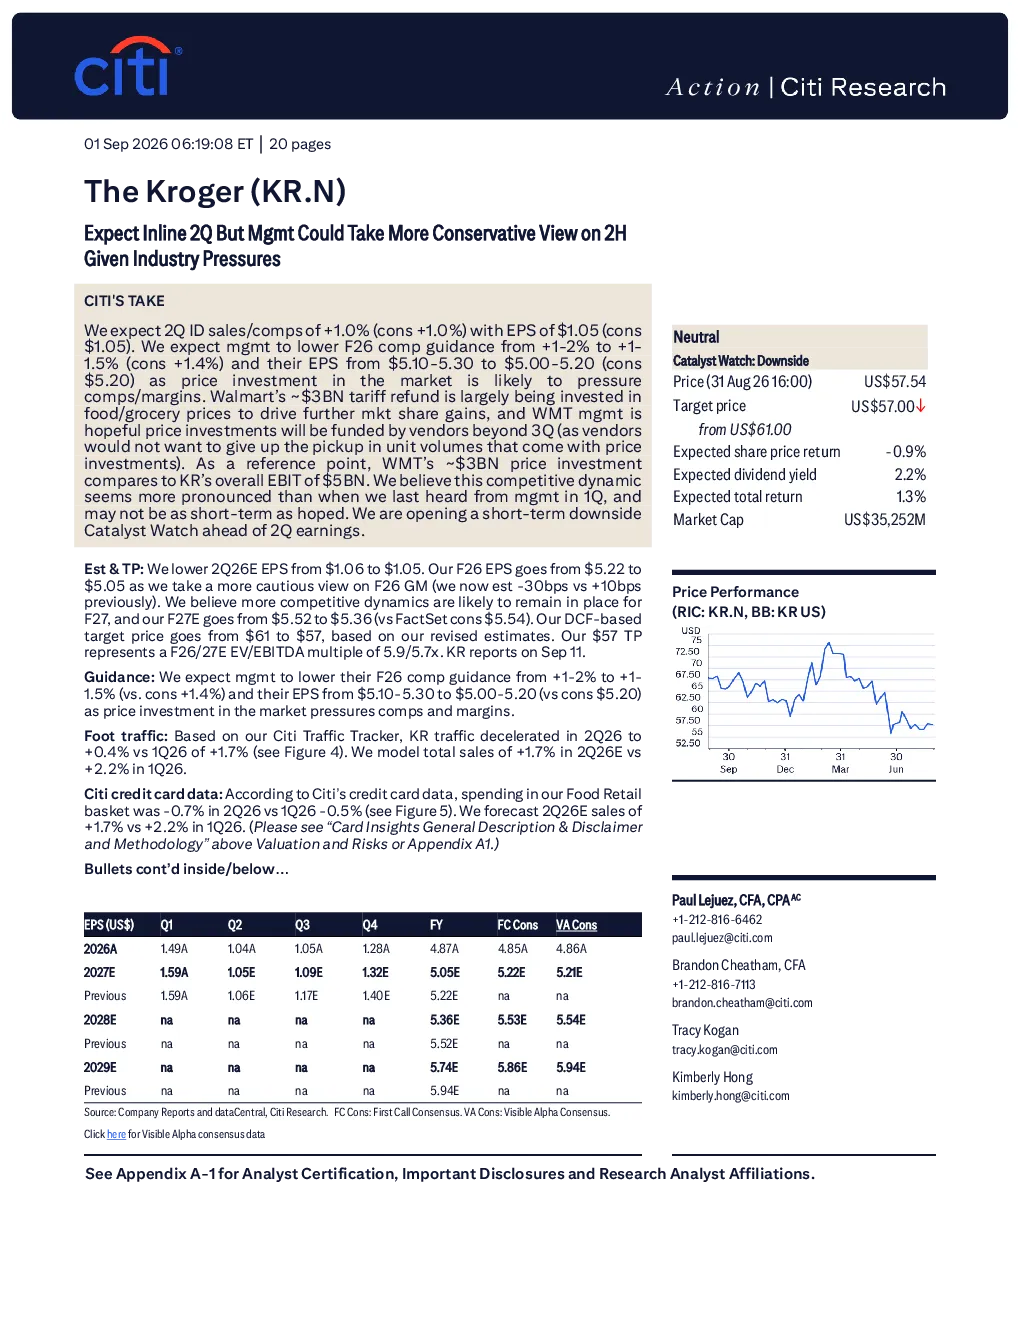
研报预计克罗格二季度业绩将符合预期,但管理层可能因行业压力下调全年业绩指引。主要受沃尔玛大规模投入价格战的影响,克罗格可能需要增加促销力度或投入更多资金,从而对利润率造成压力。预计克罗格将采取促销措施以防止市场份额流失,但整体而言,克罗格处境艰难。沃尔玛约30亿美元的关税退款主要用于提高食品杂货价格,以进一步扩大市场份额。沃尔玛的价格投入约相当于克罗格EBIT的50%。克罗格2季度预计销售增长率为1.7%,低于1季度的2.2%。预计克罗格全年EBIT增长率为-1.8%,低于之前的预期。
食品零售行业未来发展趋势如何?
食品零售行业面临持续竞争压力,沃尔玛的价格战可能持续到2027年。克罗格的私人品牌业务增长可能成为利润率的推动因素,但电商业务增长可能对EBIT利润率造成压力。沃尔玛的价格投入对克罗格构成显著威胁,克罗格可能需要进一步增加促销力度以维持市场份额。行业整体竞争加剧,克罗格需积极应对。
研报主要分析了克罗格的哪些方面?
研报主要分析了克罗格二季度业绩预期、全年业绩指引可能下调的原因,以及沃尔玛价格战对克罗格的影响。报告指出克罗格可能需要增加促销力度或投入更多资金以应对竞争,从而对利润率造成压力。此外,报告还分析了克罗格的私人品牌业务增长、电商业务增长、行业竞争压力、沃尔玛价格战持续时间、风险提示和机会点。
当前食品零售市场状况如何判断?
当前食品零售市场状况严峻,主要表现为沃尔玛等大型零售商通过价格战扩大市场份额。沃尔玛约30亿美元的关税退款主要用于提高食品杂货价格,其价格投入约相当于克罗格EBIT的50%。克罗格面临市场份额流失风险,需采取促销措施应对。行业竞争激烈,克罗格利润率承压,但私人品牌和电商业务存在增长机会。
研报提示的主要风险有哪些?
研报提示的主要风险包括价格竞争加剧、GLP-1s使用增加和食品监管加强。沃尔玛的价格战可能持续到2027年,对克罗格构成持续压力。克罗格需应对市场份额流失风险,增加促销力度可能进一步压缩利润率。此外,GLP-1s使用增加和食品监管加强也可能对行业产生影响,克罗格需密切关注政策变化。