猜你想问
Atlassian(TEAM.O)的股价近期为何大幅上涨?
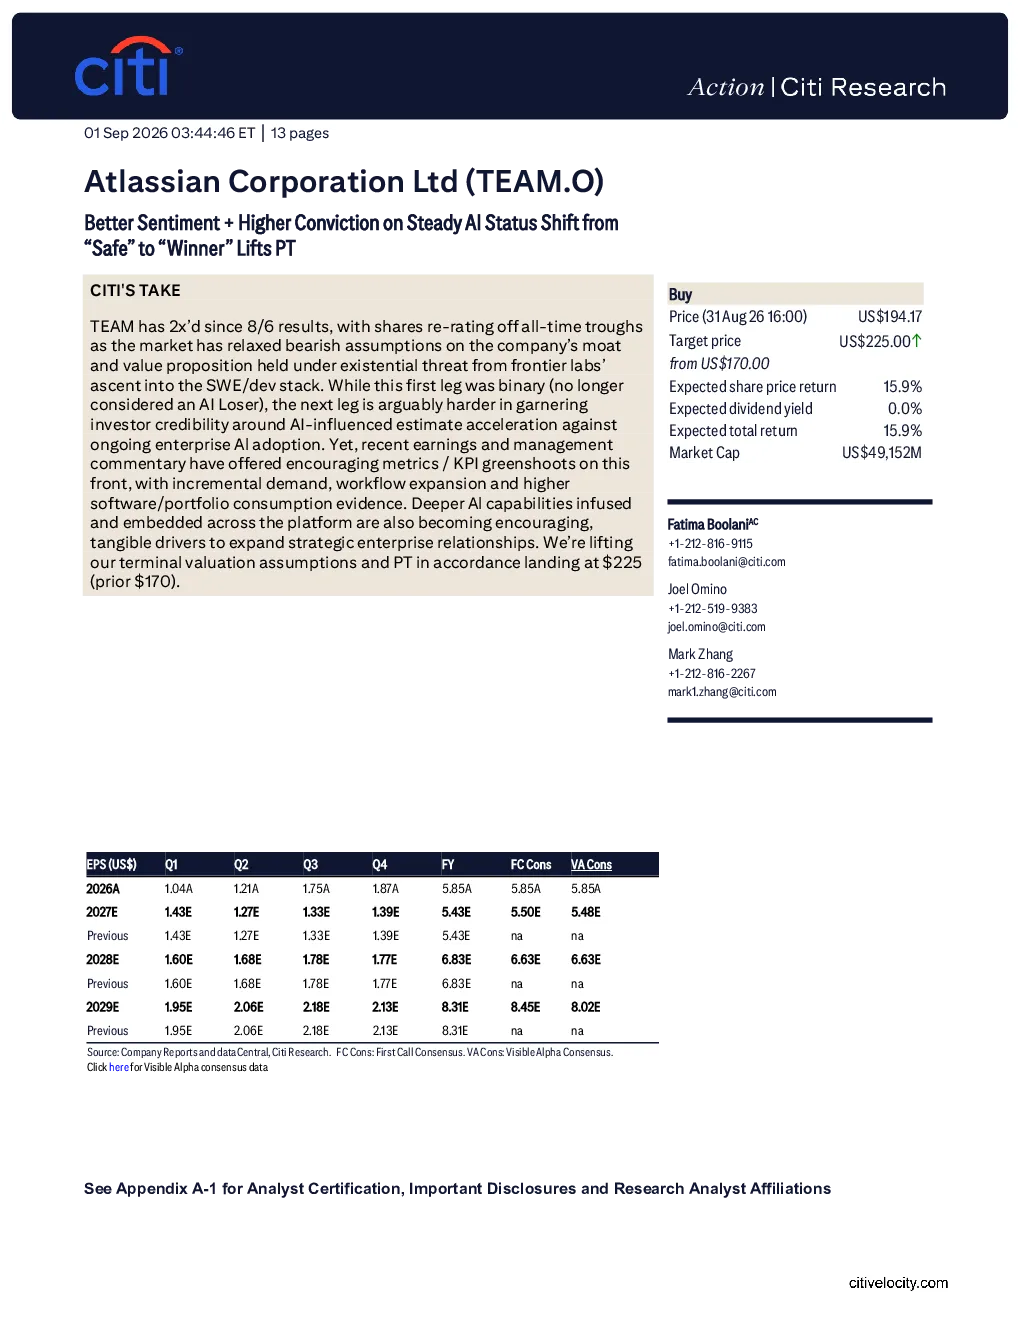
Atlassian(TEAM.O)股价自8月6日财报以来翻番,主要得益于市场对其护城河和价值主张的重新评估。分析师认为,随着AI领域竞争压力缓解,TEAM在AI驱动的增长和估值方面存在显著优势,尤其在AI/agent团队环境中的竞争优势(如Teamwork Graph数据上下文)使其成为领先者,估值相对SaaS同业被低估。此外,新CFO上任后企业渗透率持续提升,定价弹性和盈利能力增强,云业务收入和FCF预计保持中高增长。
AI领域对Atlassian(TEAM.O)的业务有何影响?
AI领域对Atlassian(TEAM.O)的业务产生积极影响。TEAM在AI/agent团队环境中的竞争优势使其成为该领域的领先者,其Teamwork Graph数据上下文功能为AI赋能提供了关键支持。分析师指出,TEAM在AI驱动的增长和估值方面存在显著优势,估值相对SaaS同业被低估。AI技术的应用不仅提升了产品竞争力,还推动了企业渗透率的提升和云业务收入的中高增长,进一步增强了其市场地位。
报告主要分析了Atlassian(TEAM.O)的哪些方面?
报告主要分析了Atlassian(TEAM.O)的AI赋能增长、企业渗透率提升及估值上调依据。核心观点包括:TEAM在AI领域的竞争优势使其成为AI/agent团队环境的领先者,估值相对SaaS同业被低估;新CFO上任后企业渗透率持续提升,定价弹性和盈利能力增强;基于AI赋能的估值提升、企业客户稳定性(NRR 120-130%)和运营效率改善,目标价上调至225美元。报告还详细分析了关键数据,如当前股价、目标价、估值方法、预期增长率等。
当前Atlassian(TEAM.O)的市场状况如何?
当前Atlassian(TEAM.O)的市场状况表现积极。股价自8月6日财报以来翻番,反映了市场对其护城河和价值主张的重新评估。分析师认为TEAM在AI驱动的增长和估值方面存在显著优势,尤其在AI/agent团队环境中的竞争优势使其成为领先者。企业渗透率持续提升,定价弹性和盈利能力增强,云业务收入和FCF预计保持中高增长。此外,报告还指出TEAM的运营效率改善,进一步增强了其市场竞争力。
报告提示了哪些风险因素?
报告提示了Atlassian(TEAM.O)的三个主要风险因素:定价上调疲劳,客户可能因宏观环境收紧而抵制涨价;协作市场竞争加剧,如Trello等通用协作平台可能对TEAM的市场份额构成威胁;DevOps工具碎片化,新兴工具可能削弱TEAM的市场份额和利润率。此外,报告还提到TEAM需关注宏观环境变化对客户预算的影响,以及新兴技术在协作工具领域的快速迭代可能带来的挑战。