猜你想问
邮储银行2026年中期分红率提升的原因是什么?
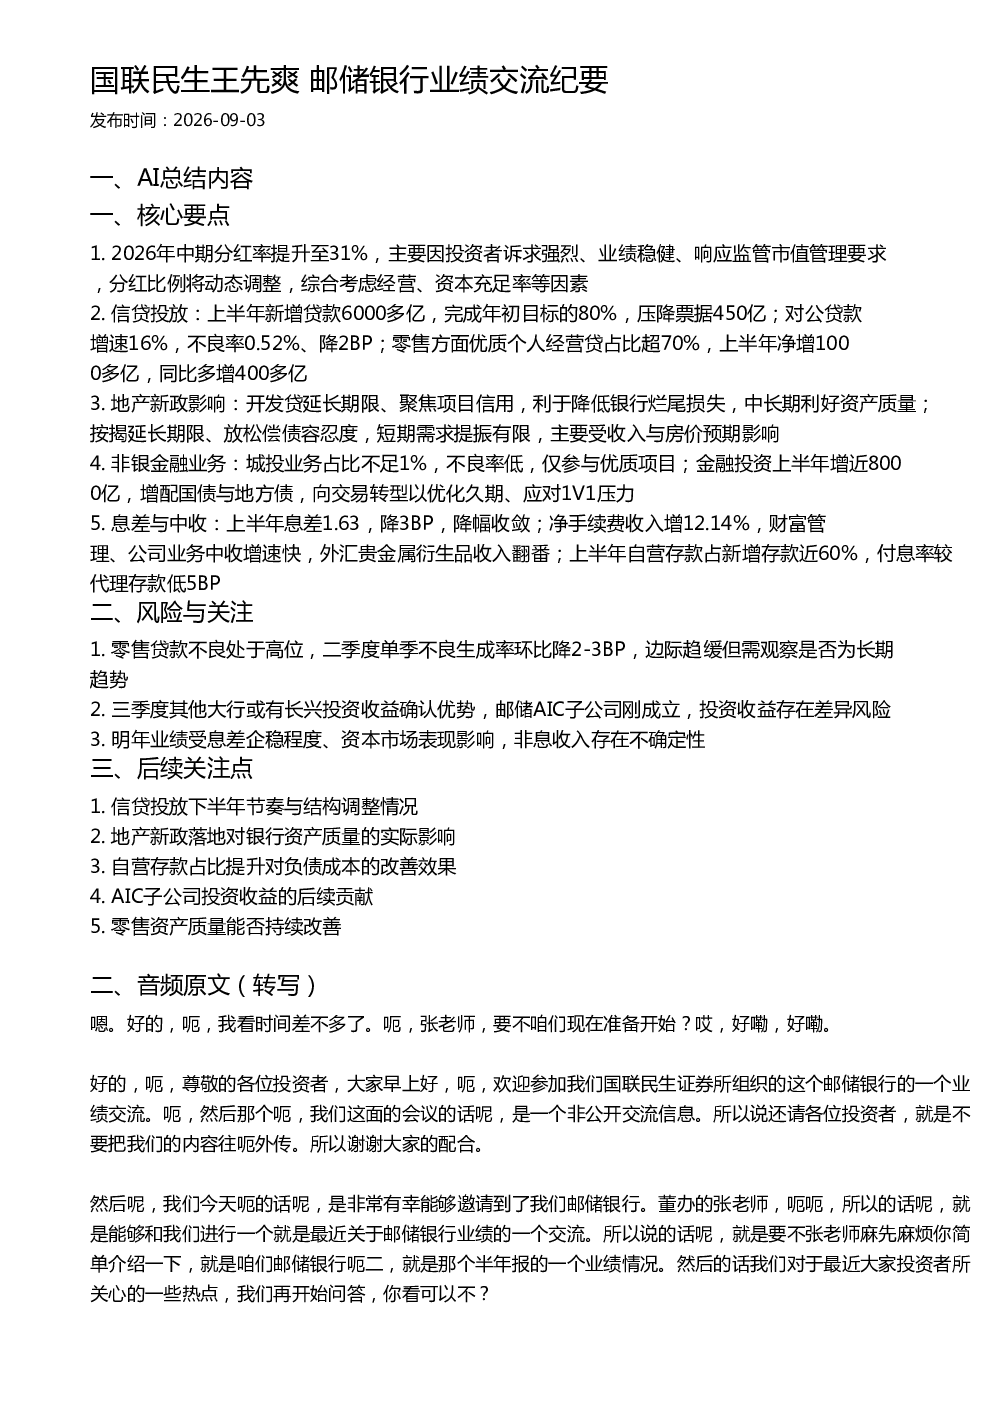
邮储银行2026年中期分红率提升至31%,主要由于投资者诉求强烈、业绩稳健、响应监管市值管理要求。未来分红比例将动态调整,综合考虑经营、资本充足率等因素。
邮储银行上半年信贷投放情况如何?
邮储银行上半年新增贷款6000多亿,完成年初目标的80%,压降票据450亿。对公贷款增速16%,不良率0.52%、降2BP。零售方面优质个人经营贷占比超70%,上半年净增1000多亿,同比多增400多亿。
地产新政对邮储银行的影响有哪些?
地产新政对邮储银行的影响包括开发贷延长期限、聚焦项目信用,利于降低银行烂尾损失,中长期利好资产质量;按揭延长期限、放松偿债容忍度,短期需求提振有限,主要受收入与房价预期影响。
邮储银行非银金融业务发展情况如何?
邮储银行非银金融业务中,城投业务占比不足1%,不良率低,仅参与优质项目;金融投资上半年增近8000亿,增配国债与地方债,向交易转型以优化久期、应对1V1压力。
邮储银行研报存在哪些风险提示?
邮储银行研报提示的风险包括零售贷款不良处于高位,二季度单季不良生成率环比降2-3BP,边际趋缓但需观察是否为长期趋势;三季度其他大行或有长兴投资收益确认优势,邮储AIC子公司刚成立,投资收益存在差异风险;明年业绩受息差企稳程度、资本市场表现影响,非息收入存在不确定性。
你可能感兴趣
国联民生王先爽 平安银行 银行年中策略会
未知机构2026-07-15
国联民生王先爽 长沙银行 银行年中策略会
未知机构2026-07-10
国联民生王先爽 浦发银行 银行年中策略会
未知机构2026-07-14
国联民生王先爽 建设银行 银行年中策略会
未知机构2026-07-21
国联民生王先爽 北京银行 银行年中策略会
未知机构2026-07-23
国联民生王先爽 资本债供给展望
未知机构2026-09-11
国联民生王先爽中信银行 银行年中策略会
未知机构2026-07-07
国联民生王先爽 郑州银行 银行年中策略会
未知机构2026-07-13
国联民生王先爽:银行缺税与全球最低税率影响
未知机构2026-08-21
国联民生王先爽江苏银行 银行年中策略会
未知机构2026-07-09