猜你想问
这份研报主要讲了什么内容?
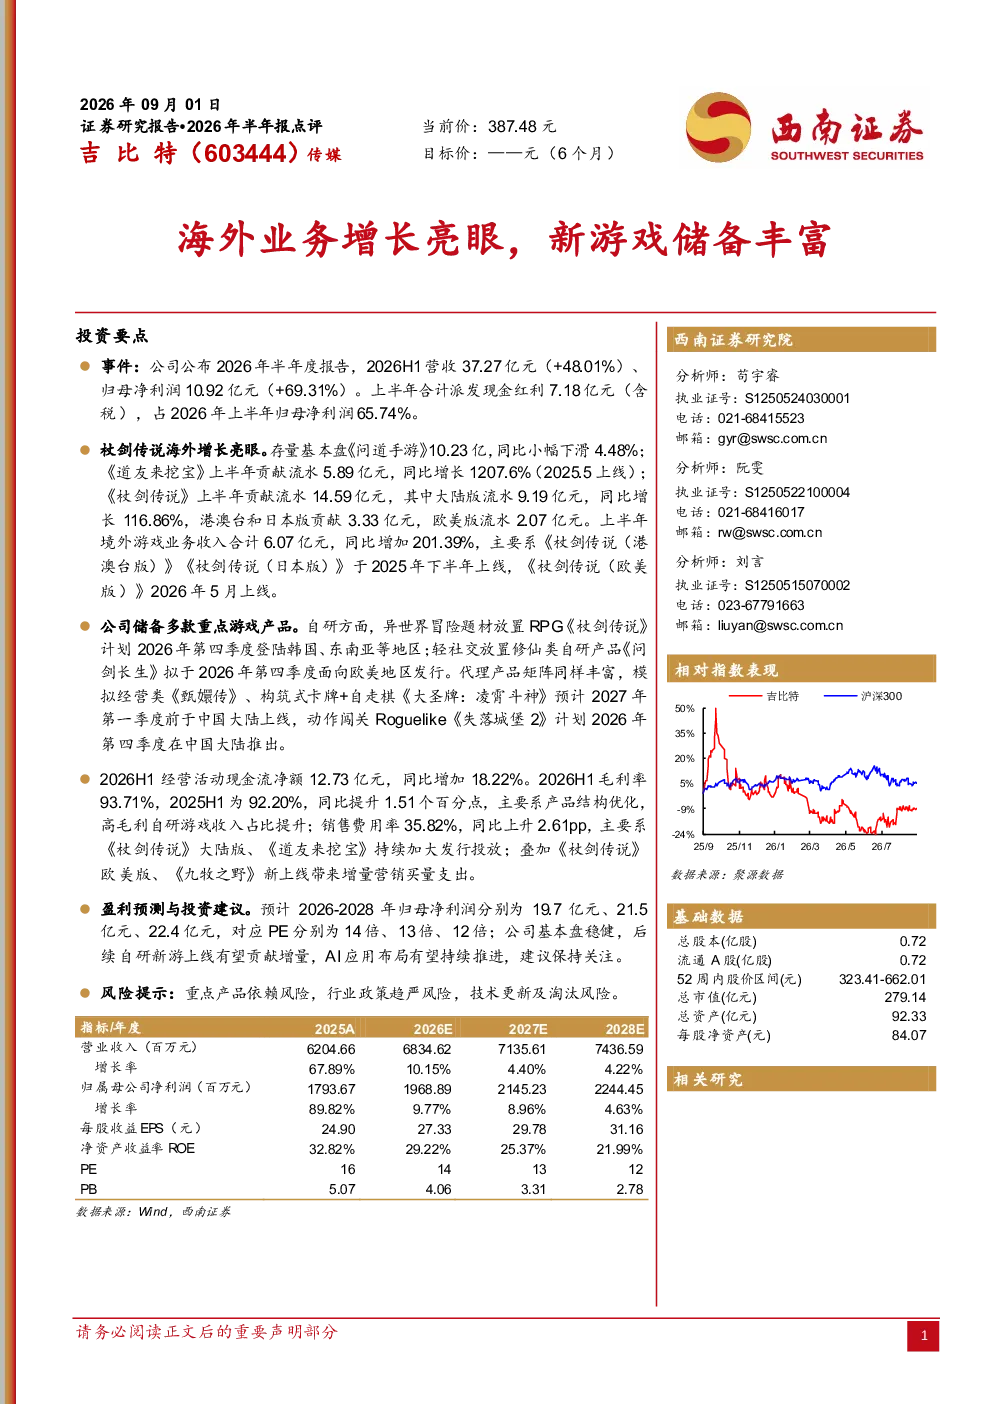
这份研报主要分析了吉比特2026年半年报数据,显示公司业绩延续高增长态势,2026年上半年营收37.27亿元(+48.01%),归母净利润10.92亿元(+69.31%)。海外业务增长亮眼,境外游戏收入6.07亿元,同比增加201.39%,主要得益于《杖剑传说》系列在港澳台、日本、欧美市场的上线。公司储备多款重点游戏产品,包括《杖剑传说》在韩国、东南亚的上线,《问剑长生》在欧美地区的发行,以及《甄嬛传》《大圣牌:凌霄斗神》等代理产品。2026年上半年经营活动现金流净额12.73亿元,同比增加18.22%,毛利率93.71%,同比提升1.51个百分点。盈利预测显示,2026-2028年归母净利润分别为19.7亿元、21.5亿元、22.4亿元,对应PE分别为14倍、13倍、12倍。
游戏行业未来发展趋势如何?
游戏行业未来发展趋势呈现多元化发展特点,移动游戏持续增长但增速放缓,主机和PC游戏市场稳步提升,云游戏和电竞产业成为新的增长点。技术层面,AI、VR/AR等新技术逐步渗透,推动游戏体验创新。市场竞争加剧,头部企业优势明显,中小厂商需差异化竞争。海外市场拓展成为重要战略方向,尤其东南亚、韩国等区域潜力巨大。政策监管趋严,未成年人保护、内容审核成为行业焦点。
研报重点分析了哪些方面?
研报重点分析了吉比特的业绩增长情况,特别是海外业务扩张成果,境外游戏收入同比大幅增长201.39%,主要归功于《杖剑传说》系列的多区域上线。同时关注了公司的新游戏储备,包括《杖剑传说》在韩国、东南亚的拓展,《问剑长生》在欧美地区的发行,以及代理的《甄嬛传》《大圣牌:凌霄斗神》等。此外,研报还评估了公司的盈利能力,毛利率提升至93.71%,现金流状况良好,并对未来三年盈利及估值进行了预测。
当前游戏市场整体情况如何?
当前游戏市场呈现供需两旺态势,用户规模持续扩大,但增速有所放缓。市场竞争激烈,头部企业凭借品牌和资金优势占据主导地位,中小厂商面临较大生存压力。技术革新推动行业升级,新技术应用成为差异化竞争的关键。出海成为常态,海外市场收入占比提升明显,尤其亚洲和欧美市场表现突出。政策监管加强,行业规范化发展成为必然趋势,合规经营成为企业生存基础。
研报提示了哪些风险?
研报提示的主要风险包括:重点产品依赖风险,公司业绩高度依赖《杖剑传说》等头部产品,一旦出现市场波动可能影响整体表现;行业政策风险,游戏行业监管趋严,内容审核、未成年人保护等政策变化可能影响运营;技术更新风险,游戏技术迭代迅速,若未能及时跟进新技术可能导致竞争力下降;市场竞争风险,国内外游戏市场竞争激烈,新进入者不断涌现,可能挤压现有市场份额。