猜你想问
新希望2026年中报核心内容是什么?
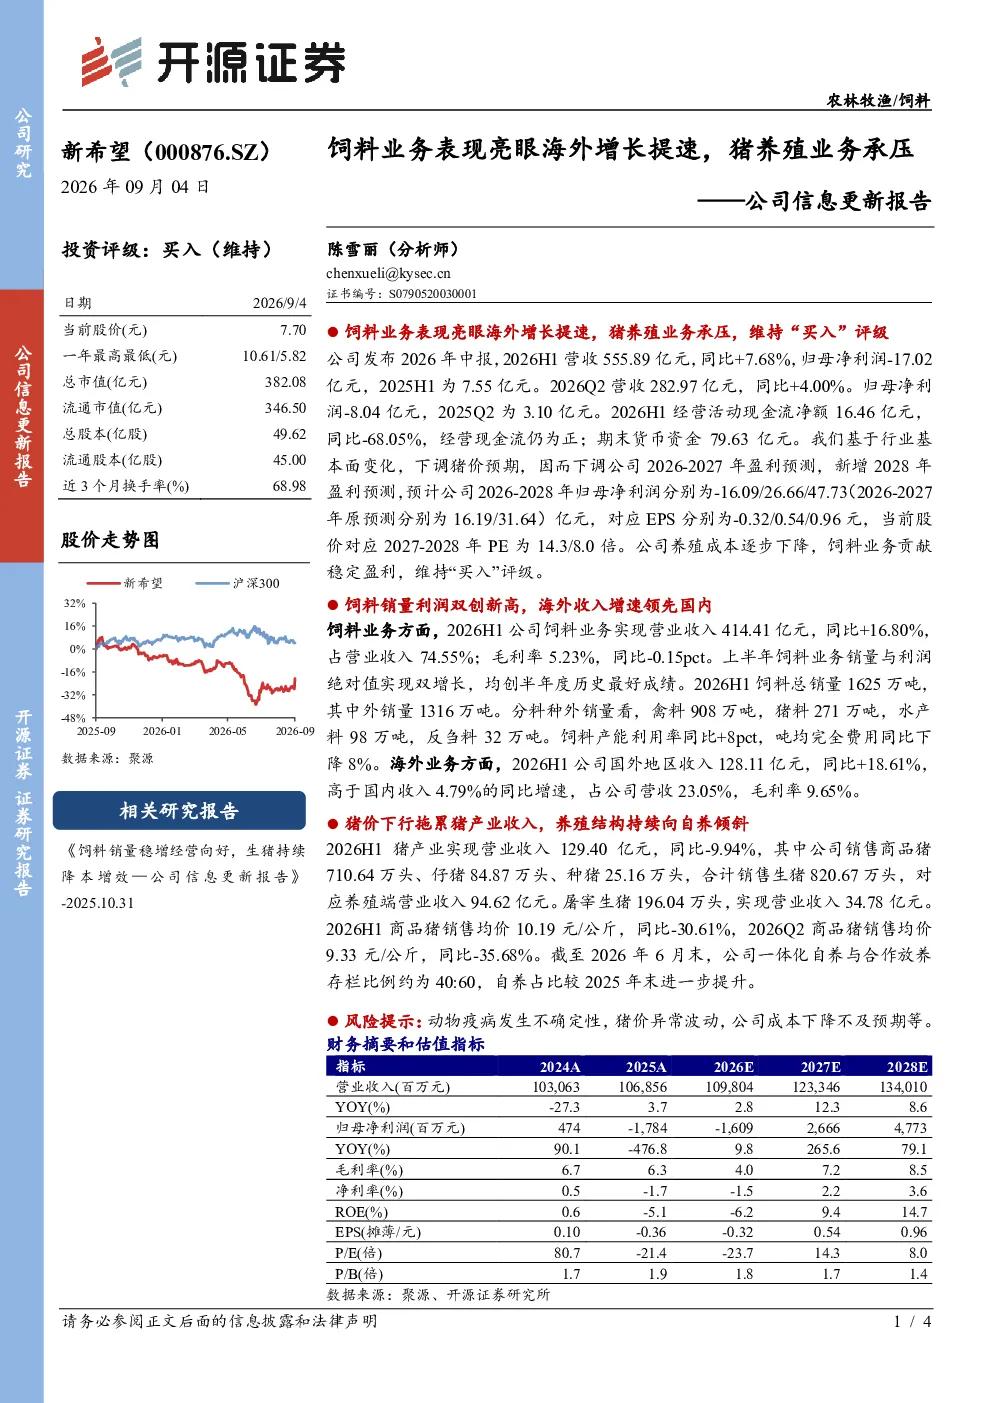
新希望2026年中报显示饲料销量和利润双创新高,海外增长提速,但猪养殖业务受猪价下行影响承压。报告维持“买入”评级,看好公司饲料业务稳定盈利和养殖成本下降。
饲料行业发展趋势如何?
饲料行业呈现国内市场稳定增长与海外市场加速扩张的趋势。新希望2026H1饲料业务营收同比增长16.80%,海外收入同比增长18.61%,显示行业向全球化布局迈进。同时,行业竞争加剧促使企业提升产品附加值和运营效率。
研报重点分析了哪些方面?
研报重点分析了新希望饲料和猪养殖两大业务板块。饲料业务方面,关注其销量、利润及海外市场拓展情况;猪养殖业务方面,分析猪价波动对收入的影响及养殖结构优化进展。报告还下调了公司未来两年盈利预测,并提示了成本下降等关键因素。
当前市场对饲料和猪养殖行业的判断?
当前市场对饲料行业持积极态度,认为其受益于养殖业稳定需求和产品结构升级。猪养殖行业则面临猪价周期性波动挑战,但行业向规模化、自养化发展或能缓解部分风险。新希望等龙头企业通过产业链整合提升抗风险能力。
研报提示了哪些风险?
研报提示的主要风险包括:动物疫病爆发可能影响养殖业务;猪价异常波动直接冲击猪产业盈利;公司成本下降计划若未达预期,将影响整体盈利水平。此外,海外市场拓展也面临政策、汇率等不确定性因素。
你可能感兴趣
公司信息更新报告:饲料业务表现亮眼海外增长提速,猪养殖业务承压
农林牧渔开源证券2026-09-04
公司信息更新报告:饲料规模稳增,养殖阶段性承压,海外业务加速放量
农林牧渔开源证券2026-08-28
公司信息更新报告:生猪业务贡献利润,海外饲料增长亮眼
农林牧渔开源证券2025-04-23
公司信息更新报告:传统硬件业务承压,创新业务表现亮眼
信息技术开源证券2022-08-25
公司信息更新报告:2024年血糖业务稳健增长,CGM海外市场表现亮眼
开源证券2025-04-22
公司信息更新报告:饲料主业快速增长,海外市场表现亮眼
开源证券2025-07-29
公司信息更新报告:海外业务大幅增长,公司核心产品销售表现亮眼
医药生物开源证券2026-04-30
中小盘信息更新:短期业绩承压,工业与海外业务增长亮眼
信息技术开源证券2025-05-07
公司信息更新报告:海外饲料增长超预期,生猪养殖业务贡献可观利润
农林牧渔开源证券2024-10-21
公司信息更新报告:2024H1零售渠道阶段承压,海外渠道增速亮眼
轻工制造开源证券2024-09-03