猜你想问
药明康德2026年中报核心业绩数据有哪些?
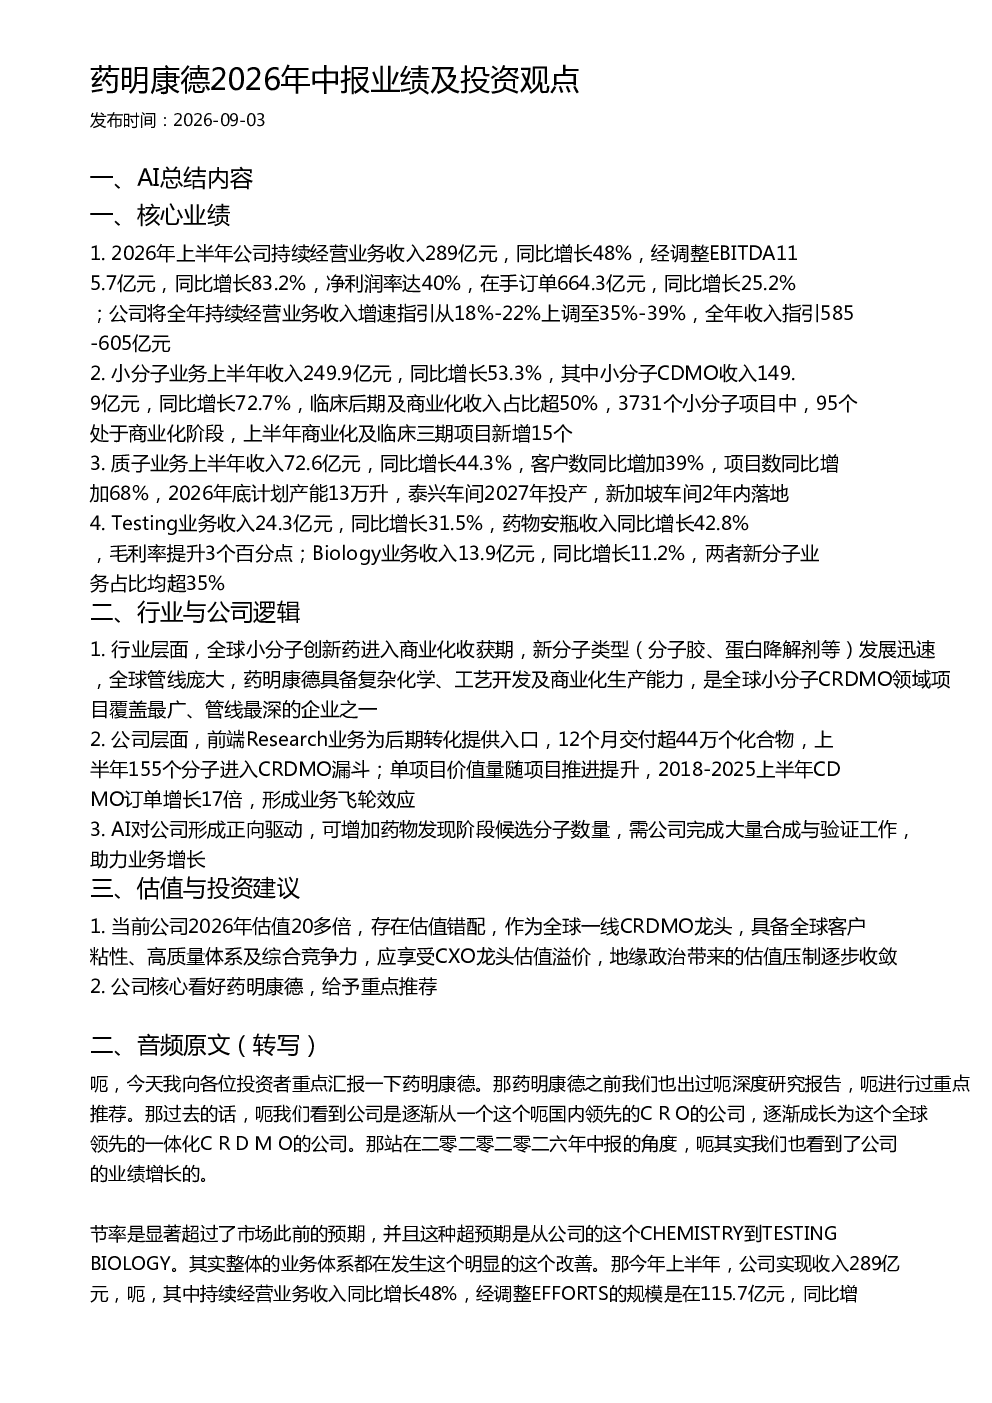
2026年上半年,药明康德持续经营业务收入289亿元,同比增长48%;经调整EBITDA 115.7亿元,同比增长83.2%;净利润率达40%。在手订单664.3亿元,同比增长25.2%。小分子业务收入249.9亿元,同比增长53.3%,其中小分子CDMO收入149.9亿元,同比增长72.7%。质子业务收入72.6亿元,同比增长44.3%。Testing业务收入24.3亿元,同比增长31.5%。Biology业务收入13.9亿元,同比增长11.2%
小分子创新药行业发展趋势如何?
全球小分子创新药进入商业化收获期,新分子类型如分子胶、蛋白降解剂等发展迅速。药明康德具备复杂化学、工艺开发及商业化生产能力,是全球小分子CRDMO领域项目覆盖最广、管线最深的企业之一。公司前端Research业务为后期转化提供入口,上半年155个分子进入CRDMO漏斗。AI技术可增加药物发现阶段候选分子数量,助力业务增长。
药明康德报告重点分析了哪些业务方向?
报告重点分析了药明康德小分子CDMO业务,收入149.9亿元,同比增长72.7%。3731个小分子项目中,95个处于商业化阶段,上半年新增15个商业化及临床三期项目。质子业务收入72.6亿元,同比增长44.3%,客户数同比增加39%,项目数同比增加68%。Testing业务收入24.3亿元,同比增长31.5%,药物安瓶收入同比增长42.8%
当前药明康德的市场估值情况如何?
当前药明康德2026年估值20多倍,存在估值错配。作为全球一线CRDMO龙头,应享受CXO龙头估值溢价。地缘政治带来的估值压制逐步收敛。公司核心看好药明康德,给予重点推荐。
药明康德报告是否存在风险提示?
报告未明确提及具体风险提示,但指出AI技术需公司完成大量合成与验证工作,存在一定不确定性。此外,地缘政治因素仍可能对业务造成影响。需关注行业竞争加剧及政策变化可能带来的风险。
你可能感兴趣
招商医药 药明康德2026年中报及业绩指引上调
未知机构2026-08-03
兴证医药 药明康德发布2026年中报业绩 大超预期
未知机构2026-08-03
兴证医药 药明康德2026年中报业绩大超预期
未知机构2026-08-03
药明康德2026年中报点评:业绩增长强劲,全年指引上调
西部证券2026-08-09
中信证券创新药行业2026年中报业绩总结及观点更新
未知机构2026-09-14
华创医药投资观点研究专题周周谈第190期医药行业2026年中报业绩综述
未知机构2026-09-06
长江银行2026年第26周观点:上市银行中报业绩与投资策略展望
未知机构2026-07-05
医药行业2026年中报业绩综述:华创医药投资观点&研究专题周周谈·第190期
医药生物华创证券2026-09-06
国金医药药明康德2026年中报解读要点
未知机构2026-08-12
中金公司2026年二季度银行业绩预览及投资观点
未知机构2026-07-30