猜你想问
药明康德2026年中报核心内容有哪些?
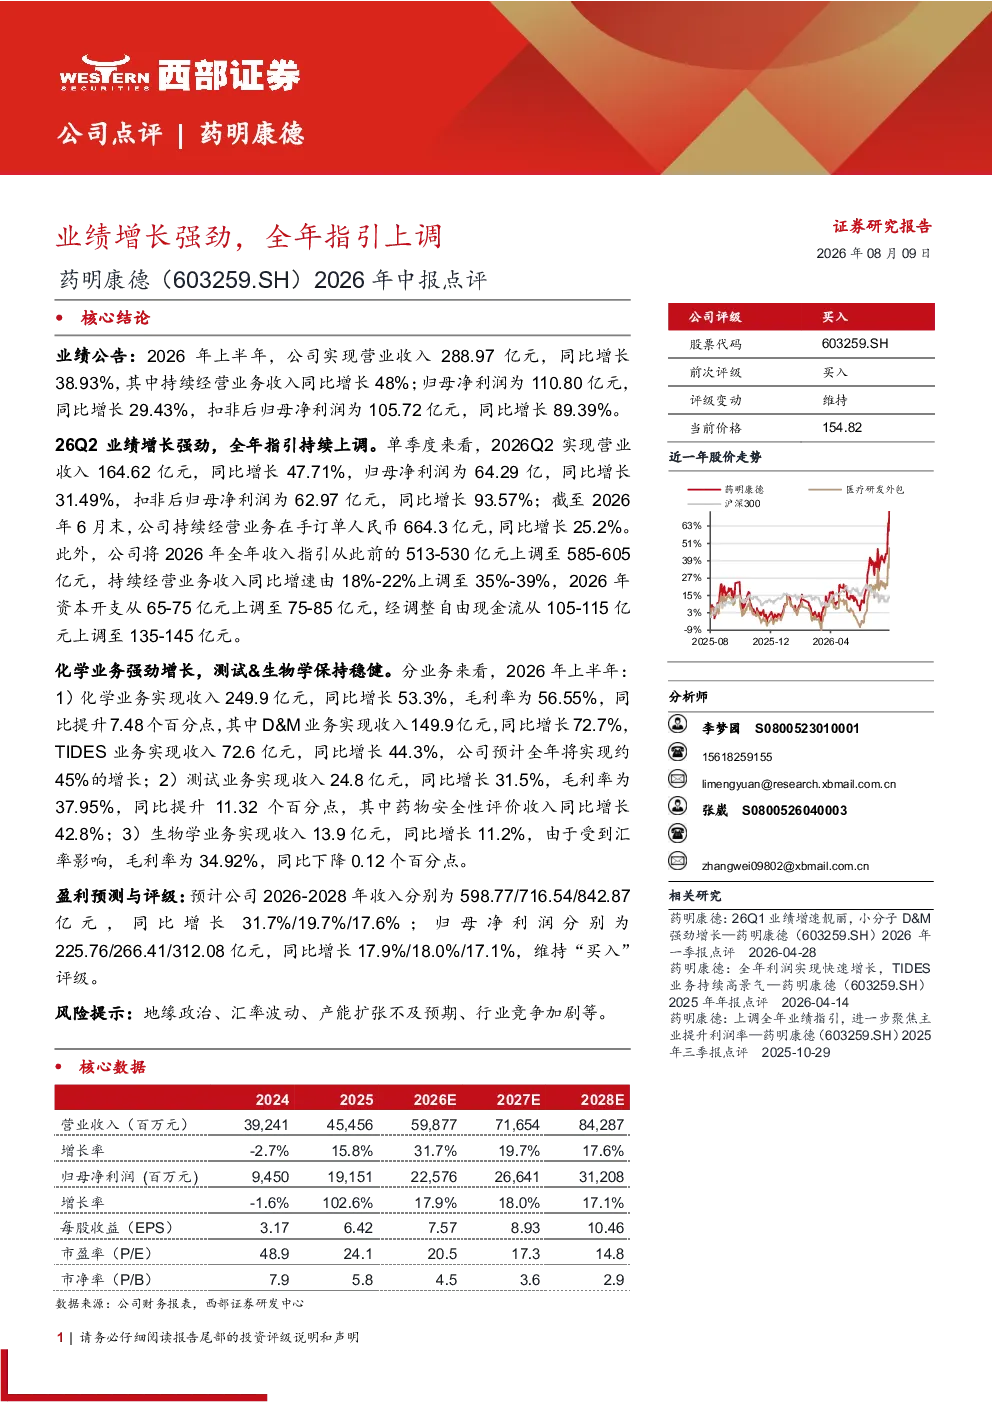
药明康德2026年中报显示业绩强劲增长,公司上调全年业绩指引并维持“买入”评级。2026年上半年营业收入288.97亿元(同比增长38.93%),归母净利润110.80亿元(同比增长29.43%),扣非后归母净利润105.72亿元(同比增长89.39%)。Q2营业收入164.62亿元(同比增长47.71%),归母净利润64.29亿元(同比增长31.49%),扣非后归母净利润62.97亿元(同比增长93.57%)。持续经营业务在手订单664.3亿元(同比增长25.2%)。
药明康德所在赛道/行业发展趋势如何?
药明康德所处医药研发外包(CRO)赛道持续受益于全球医药创新投入增加和技术迭代。化学业务收入249.9亿元(同比增长53.3%),毛利率提升7.48个百分点至56.55%,预计全年增长约45%。测试业务收入24.8亿元(同比增长31.5%),毛利率提升11.32个百分点至37.95%。行业竞争格局稳定,头部企业凭借技术壁垒和客户粘性保持领先地位。
药明康德报告中重点分析了哪些业务方向?
报告重点分析了化学、测试和生物学三大业务分部。化学业务收入占比最高,2026年上半年达249.9亿元(同比增长53.3%),D&M业务收入149.9亿元(同比增长72.7%),TIDES业务收入72.6亿元(同比增长44.3%)。测试业务收入24.8亿元(同比增长31.5%),毛利率显著提升。生物学业务收入13.9亿元(同比增长11.2%),毛利率微降0.12个百分点。
当前药明康德的市场现状如何?
药明康德市场现状表现为高增长和高盈利能力。2026年上半年营收净利双增,扣非净利润增速高达89.39%。在手订单充足,反映客户需求旺盛。化学和测试业务毛利率提升,显示成本控制能力增强。公司作为行业龙头,客户集中度相对较低,但头部效应明显。整体估值处于合理区间,未来发展空间广阔。
药明康德研报提示了哪些风险?
研报提示的主要风险包括地缘政治影响供应链稳定、汇率波动增加财务成本、产能扩张可能不及预期导致服务交付压力,以及行业竞争加剧可能压缩利润空间。此外,新药研发失败风险和宏观经济下行压力也是需关注的因素。公司需持续优化运营效率,加强风险管理能力。