猜你想问
信达生物中报业绩表现如何?
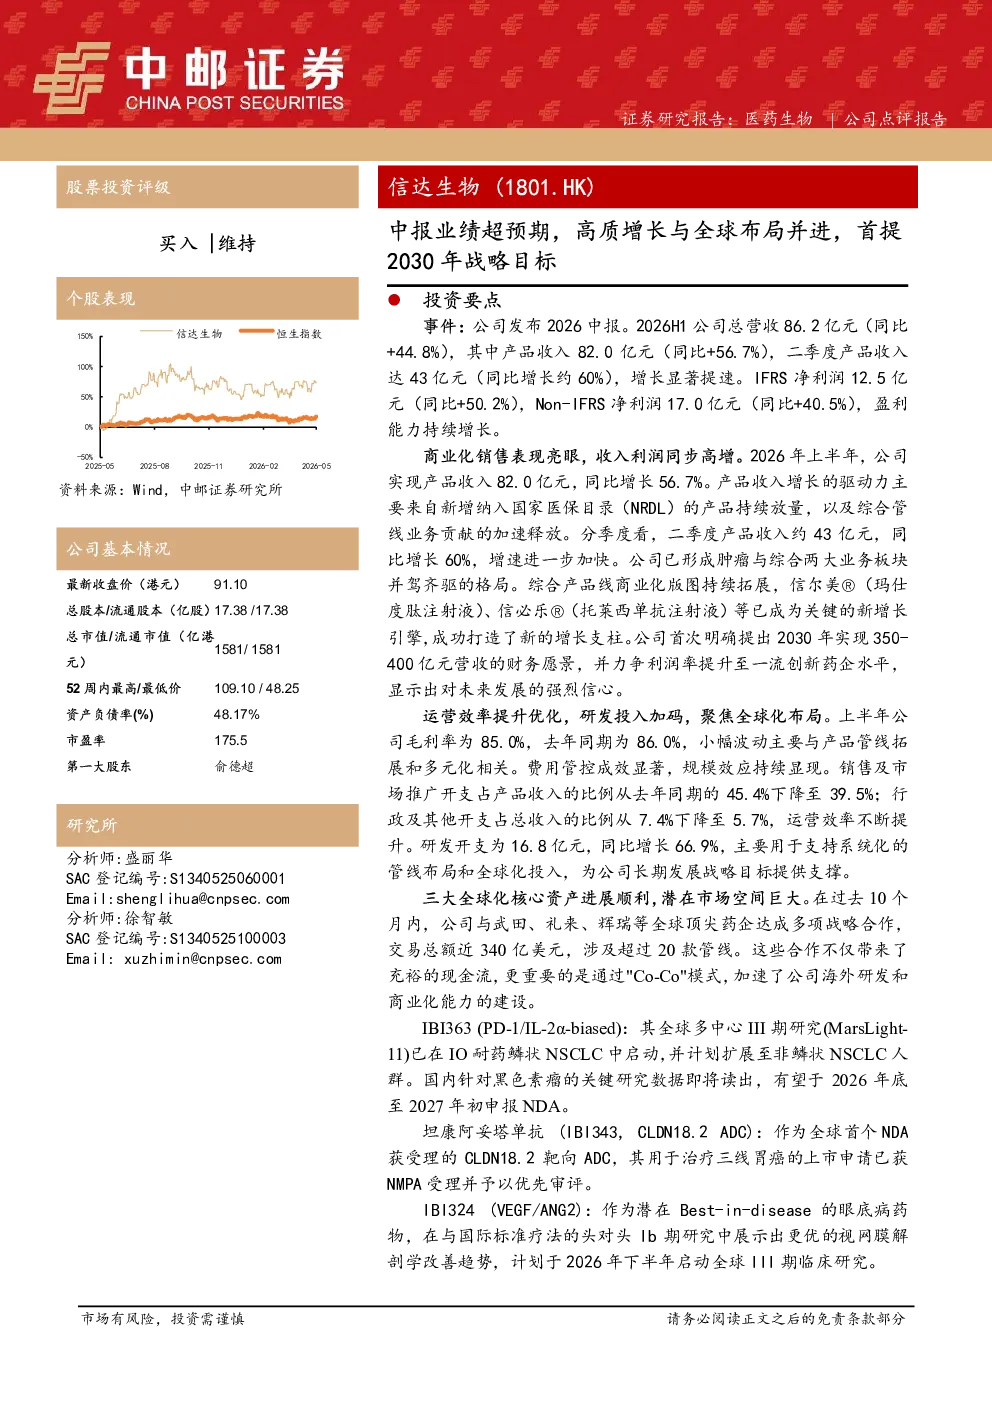
信达生物2026年中期业绩超预期,产品收入和利润同步高增。公司是国内肿瘤药物领域的领先者,已形成肿瘤与综合两大业务板块并驾齐驱的格局,信尔美®和信必乐®等成为关键增长引擎。2026年上半年产品收入82.0亿元,同比增长56.7%,二季度产品收入约43亿元,同比增长60%。收入增长主要来自新增纳入国家医保目录的产品持续放量,以及综合管线业务贡献的加速释放。运营效率提升优化,2026年上半年毛利率为85.0%,销售及市场推广开支占比下降至39.5%,行政及其他开支占比下降至5.7%。研发投入加码,2026年上半年研发开支为16.8亿元,同比增长66.9%,主要用于支持系统化的管线布局和全球化投入。
肿瘤药物赛道发展趋势如何?
肿瘤药物赛道正经历高质增长与全球布局并进的发展阶段。信达生物作为国内肿瘤药物领域的领先者,已形成肿瘤与综合两大业务板块并驾齐驱的格局,信尔美®和信必乐®等成为关键增长引擎。公司首次提出2030年实现350-400亿元营收的财务愿景,并力争提升利润率至一流创新药企水平。三大全球化核心资产进展顺利,潜在市场空间巨大。公司与武田、礼来、辉瑞等全球顶尖药企达成多项战略合作,交易总额近340亿美元,涉及超过20款管线。核心资产包括IBI363 (PD-1/IL-2α-biased)、坦康阿妥塔单抗 (IBI343, CLDN18.2 ADC)、IBI324 (VEGF/ANG2),均处于临床后期或商业化关键阶段,展现强劲的赛道发展潜力。
报告重点分析了哪些方向?
报告重点分析了信达生物的中期业绩表现、商业化销售表现、运营效率提升优化、研发投入加码以及全球化核心资产进展。在业绩方面,公司2026年中期业绩超预期,产品收入和利润同步高增,收入增长主要来自新增纳入国家医保目录的产品持续放量,以及综合管线业务贡献的加速释放。在运营效率方面,2026年上半年毛利率为85.0%,销售及市场推广开支占比下降至39.5%,行政及其他开支占比下降至5.7%。在研发投入方面,2026年上半年研发开支为16.8亿元,同比增长66.9%,主要用于支持系统化的管线布局和全球化投入。在全球化方面,公司与武田、礼来、辉瑞等全球顶尖药企达成多项战略合作,交易总额近340亿美元,涉及超过20款管线。
当前肿瘤药物市场现状如何?
当前肿瘤药物市场呈现高质增长与全球布局并进的趋势。信达生物作为国内肿瘤药物领域的领先者,已形成肿瘤与综合两大业务板块并驾齐驱的格局,信尔美®和信必乐®等成为关键增长引擎。公司首次提出2030年实现350-400亿元营收的财务愿景,并力争提升利润率至一流创新药企水平。商业化销售表现亮眼,2026年上半年产品收入82.0亿元,同比增长56.7%。公司在全球化布局方面进展顺利,与武田、礼来、辉瑞等全球顶尖药企达成多项战略合作,交易总额近340亿美元,涉及超过20款管线。核心资产IBI363、坦康阿妥塔单抗、IBI324均处于临床后期或商业化关键阶段,展现强劲的市场竞争力。
研报提示了哪些风险?
研报提示了信达生物面临的多重风险。首先,对外授权许可收入存在不确定性风险,合作进展可能影响公司业绩表现。其次,集采、医保政策可能带来的收入增长不确定风险,政策调整可能影响产品定价和市场份额。再次,创新药研发失败风险,部分管线处于临床阶段,存在研发失败的可能性。此外,市场竞争加剧风险也不容忽视,随着更多创新药企进入市场,竞争压力可能加大。最后,地缘政治风险也可能对公司的全球化布局和业务发展带来影响。