猜你想问
这份研报的核心内容是什么?
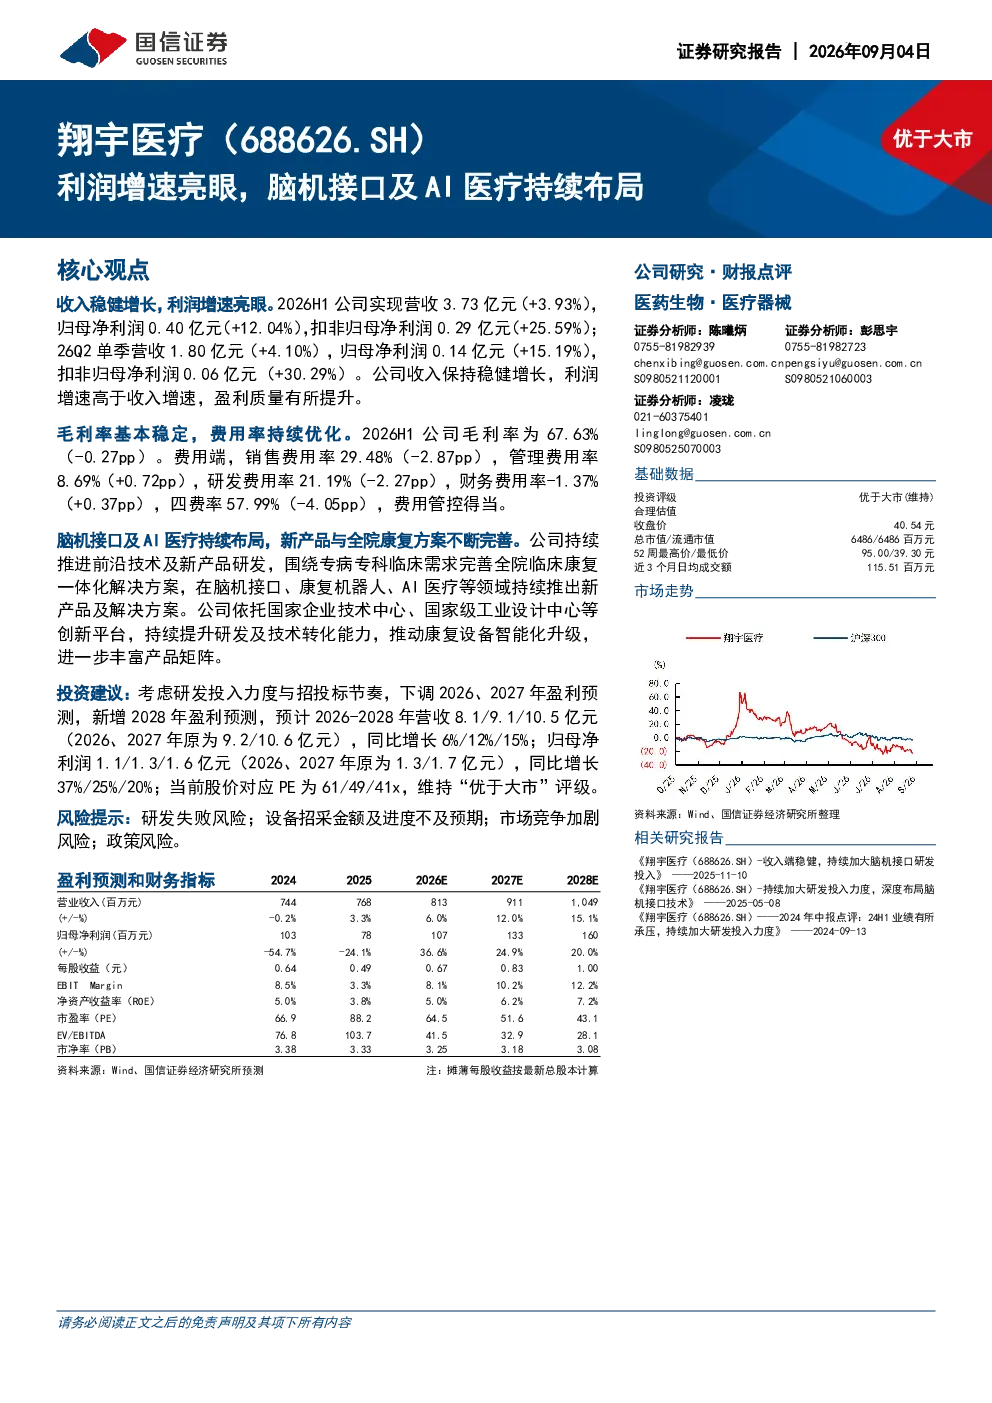
本报告指出公司收入保持稳健增长,利润增速高于收入增速,盈利质量提升。2026H1营收3.73亿元增长3.93%,归母净利润0.40亿元增长12.04%,扣非归母净利润0.29亿元增长25.59%。26Q2单季营收1.80亿元增长4.10%,归母净利润0.14亿元增长15.19%,扣非归母净利润0.06亿元增长30.29%。毛利率基本稳定,费用率持续优化,四费率57.99%下降4.05个百分点。
脑机接口及AI医疗行业发展趋势如何?
脑机接口及AI医疗行业正快速发展,公司围绕专病专科临床需求完善全院临床康复一体化解决方案,持续推出新产品及解决方案。依托国家企业技术中心、国家级工业设计中心等创新平台,提升研发及技术转化能力,推动康复设备智能化升级,丰富产品矩阵。行业前景广阔,但需关注技术迭代速度与市场接受度。
报告重点分析了哪些方向?
报告重点分析了公司收入利润增长情况、盈利质量提升、费用率优化等财务表现。同时关注公司在脑机接口、康复机器人、AI医疗等前沿领域的业务进展,特别是新产品研发及解决方案推出情况。此外,报告还评估了公司依托创新平台提升研发能力及推动产品智能化升级的成效。
当前市场对该公司有何判断?
市场判断公司收入保持稳健增长,利润增速高于收入增速,盈利质量提升。公司在脑机接口、康复机器人、AI医疗等领域持续布局,研发投入力度加大,技术创新能力增强。但需关注市场竞争加剧、设备招采政策变化等因素对业绩的影响。
研报提示了哪些风险?
研报提示的主要风险包括研发失败风险,新产品及解决方案的市场推广可能不及预期;设备招采金额及进度不及预期,影响公司业绩增长;市场竞争加剧可能导致价格压力增大;政策风险,如医保政策调整可能影响公司业务发展。
你可能感兴趣
2023一季报利润增速亮眼,加码布局大模型及AIGC
国盛证券2023-04-15
传奇盒子增速亮眼,持续深入AI布局
信达证券2025-11-04
承包及海外收入增速亮眼,持续夯实多元化布局
建筑建材东兴证券2019-04-03
医药行业2025年中期投资策略:BD加速创新药重估,后续持续看好创新药及产业链、AI医疗、脑机接口等结构性机会
西南证券2025-07-20
医药行业2025年中期投资策略:BD加速创新药重估,后续持续看好创新药及产业链、AI医疗、脑机接口等结构性机会
医药生物西南证券2025-07-20
2022年一季报点评:扣非利润增速亮眼,医疗医保业务值得期待
信息技术华创证券2022-04-28
医疗服务行业跟踪报告:2025H1:外包服务行业利润增速亮眼,板块迎估值修复
医药生物万联证券2025-09-03
稳健医疗:医疗业务延续稳健增长,剔除股权激励利润增速亮眼
机械设备太平洋证券2022-10-25
拱东医疗2022年三季报点评:业绩增速亮眼、全年可期,收购TPI加速全球化布局
医药生物德邦证券2022-10-28