猜你想问
报告主要分析了哪些核心内容?
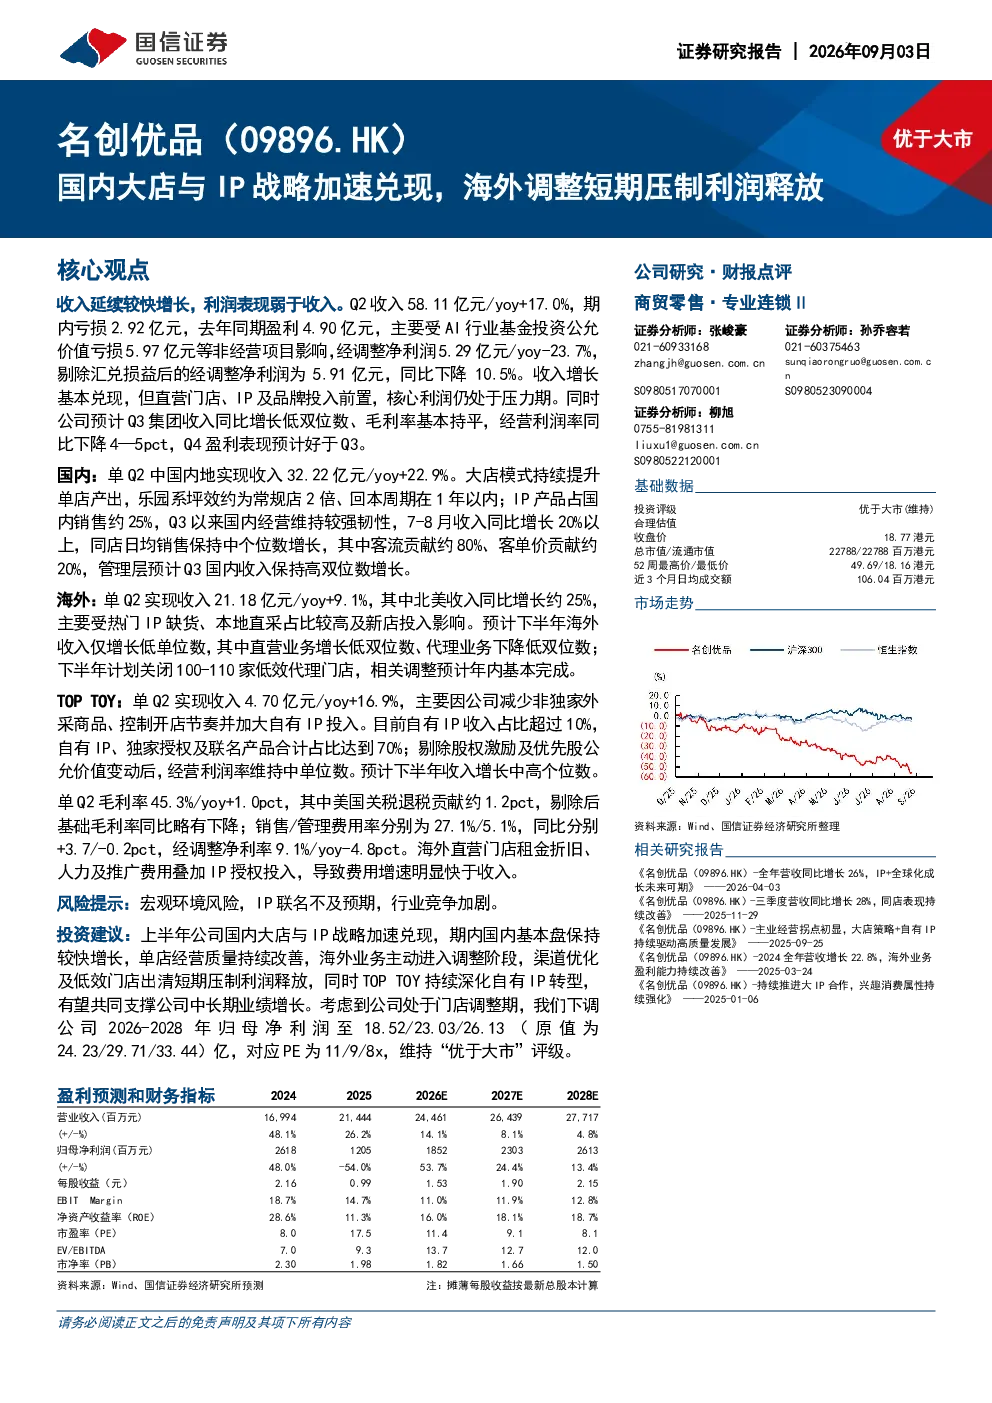
报告分析了公司收入增长与利润表现,指出收入延续较快增长但利润弱于收入。主要受AI行业基金投资公允价值亏损影响,经调整净利润同比下降。国内大店模式持续提升单店产出,IP产品占国内销售约25%,国内经营保持较强韧性。海外业务主动调整,计划关闭低效代理门店,短期压制利润释放。TOPTOY持续深化自有IP转型,经营利润率维持中单位数。
当前行业的发展趋势如何?
当前行业趋势显示国内大店模式成为重要增长引擎,通过提升单店产出和IP产品策略增强市场竞争力。IP产品在国内销售中占比显著,表明品牌化、IP化是行业重要发展方向。海外业务则进入主动调整期,通过渠道优化和低效门店出清提升整体效率,但短期可能影响利润表现。TOPTOY的自有IP转型也反映了行业向品牌化、多元化发展的趋势。
报告重点关注了哪些分析方向?
报告重点关注了国内大店战略的执行效果与IP产品的市场表现,分析国内业务韧性及增长潜力。同时,对海外业务调整策略及其对利润的影响进行了深入探讨,包括低效门店出清计划等具体措施。此外,报告还关注TOPTOY的自有IP转型进展,评估其对中长期业绩的支撑作用。
当前市场对该公司有何判断?
市场判断显示公司国内业务基本盘保持较快增长,单店经营质量持续改善,IP战略加速兑现。海外业务虽主动调整短期压制利润,但长期看有助于提升渠道效率。TOPTOY的自有IP转型被视为重要看点,有望与国内业务形成协同效应。整体来看,公司战略方向明确,但海外调整期需关注短期利润波动。
报告提示了哪些主要风险?
报告提示的主要风险包括宏观环境变化可能影响消费需求,IP联名合作若不及预期则可能削弱市场表现,以及行业竞争加剧带来的挑战。海外业务调整期若效果不及预期,也可能对整体业绩造成压力。此外,非经营项目的公允价值变动对利润有短期影响,需持续关注其波动性。
你可能感兴趣
大店策略/海外回暖/自有IP:战略机遇期助力双击
国泰海通证券2025-09-03
海外调整蓄势,国内增长延续,IP战略成效初显
国金证券2026-08-30
烟花烟花机床行业二季报总结 国内业绩增长加速利润弹性释放 海外新签订单普遍破新高 高景气持续推荐
未知机构2026-09-03
极光月狐丨名创优品Q1增收不增利,Q2关注大店及IP战略成效
商贸零售极光月狐2025-10-30
泡泡玛特:爆款IP全面点燃增长,全球化战略加速兑现
太平洋证券2025-08-20
【海通电新】储能大跌点评:无惧短期调整,海外户储需求旺盛+国内储能招标加速仍为主
未知机构2022-07-25
水羊股份品牌结构升级持续兑现,二季度费用投放压制利润释放
国信证券2026-09-03
品牌结构升级持续兑现,二季度费用投放压制利润释放
国信证券2026-09-03