猜你想问
千味央厨2026年中报核心数据有哪些?
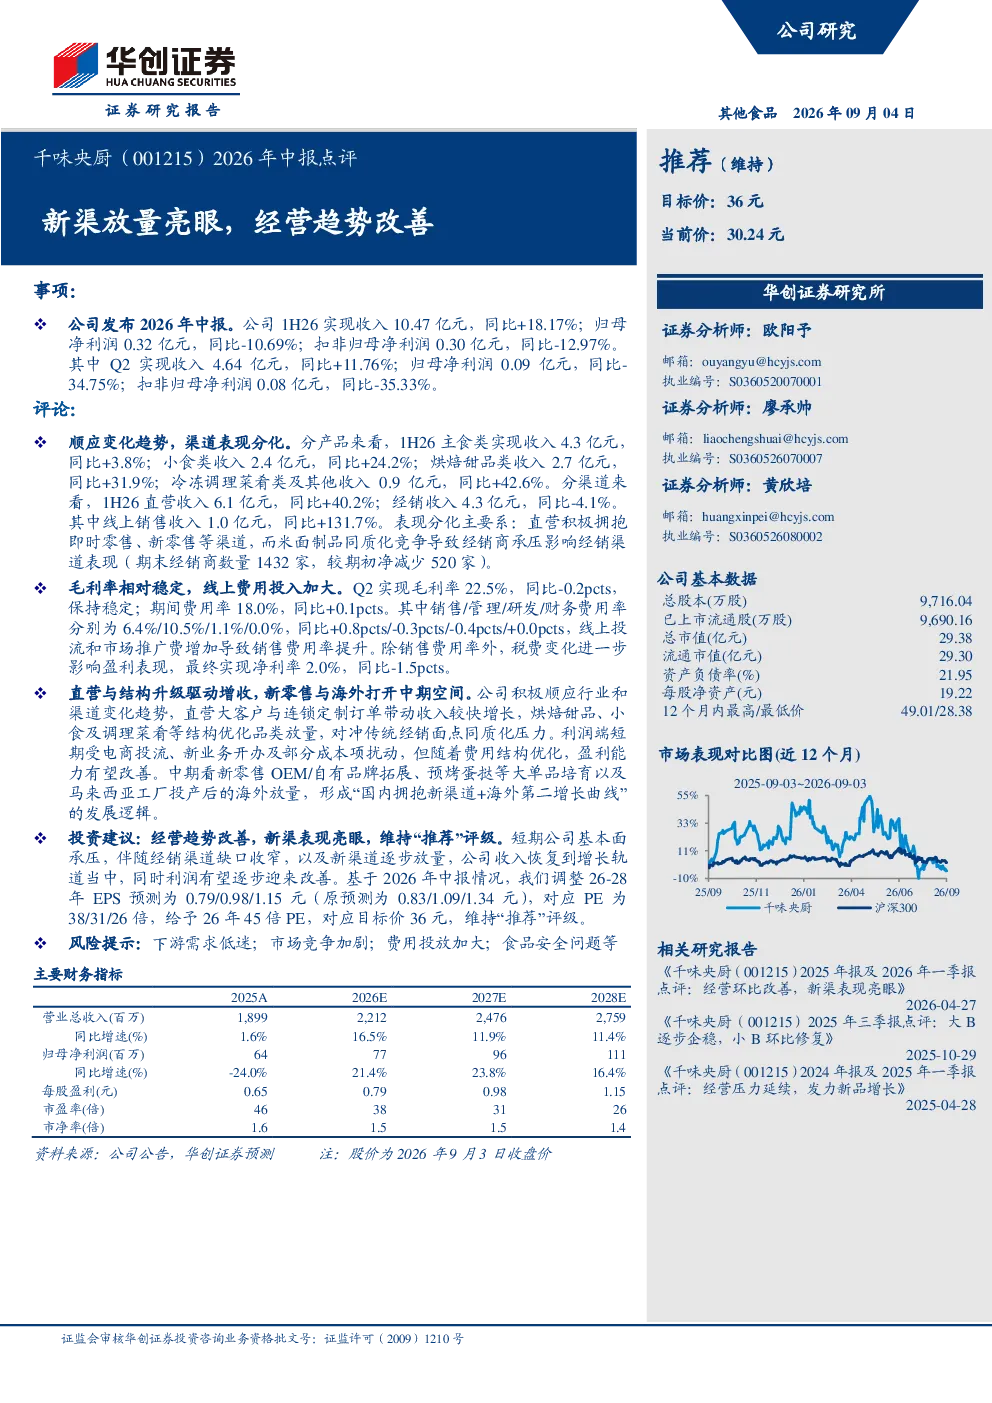
千味央厨2026年Q1实现收入10.47亿元,同比增长18.17%;归母净利润0.32亿元,同比减少10.69%。Q2收入4.64亿元,同比增长11.76%;归母净利润0.09亿元,同比大幅下降34.75%。渠道方面,直营收入6.1亿元,同比增长40.2%;经销收入4.3亿元,同比减少4.1%。线上销售收入1.0亿元,同比增长131.7%。主食类收入4.3亿元,同比增长3.8%;小食类收入2.4亿元,同比增长24.2%;烘焙甜品类收入2.7亿元,同比增长31.9%;冷冻调理菜肴类及其他收入0.9亿元,同比增长42.6%。
食品饮料赛道2026年发展趋势如何?
2026年食品饮料赛道呈现新渠道快速放量趋势,特别是线上和即时零售渠道增长显著。传统经销渠道面临压力,但头部企业通过直营拓展和新零售布局实现渠道多元化。产品结构方面,烘焙甜品、小食及调理菜肴等细分品类增长较快,满足消费者健康化、便捷化需求。同时,预制菜、大单品培育成为行业重点,海外市场拓展也提供新的增长空间。
千味央厨报告重点分析了哪些方面?
报告重点分析了千味央厨的渠道分化与结构优化。直营和新零售渠道高速增长,弥补经销下滑影响,线上收入同比增长131.7%。产品结构方面,烘焙甜品、小食及调理菜肴等品类增长显著,冷冻调理菜肴类收入同比增长42.6%。同时关注费用与盈利,Q2毛利率持平但净利率下降至2.0%,主要因销售费用率提升。中期展望聚焦新零售OEM/自有品牌拓展、大单品培育及海外市场放量。
当前食品饮料市场现状如何判断?
当前食品饮料市场呈现结构性分化,新渠道成为增长主引擎,线上和即时零售渗透率持续提升。传统经销渠道面临转型压力,但头部企业通过渠道多元化应对。产品端健康化、便捷化趋势明显,烘焙甜品、小食等细分品类需求旺盛。市场竞争加剧,企业需通过产品创新和渠道优化提升竞争力。同时,海外市场拓展成为新的增长点,但需关注国际市场需求和竞争格局。
研报提示哪些风险需要关注?
研报提示的风险包括下游需求低迷可能影响消费意愿,市场竞争加剧导致价格战和费用投放加大,食品安全问题可能引发品牌声誉受损。新渠道拓展和海外市场放量存在不确定性,需关注运营成本和合规风险。此外,大单品培育和OEM/自有品牌拓展需要持续投入,短期内可能影响利润表现。政策监管变化也可能对行业产生潜在影响,需保持关注。