猜你想问
这份研报的核心内容是什么?
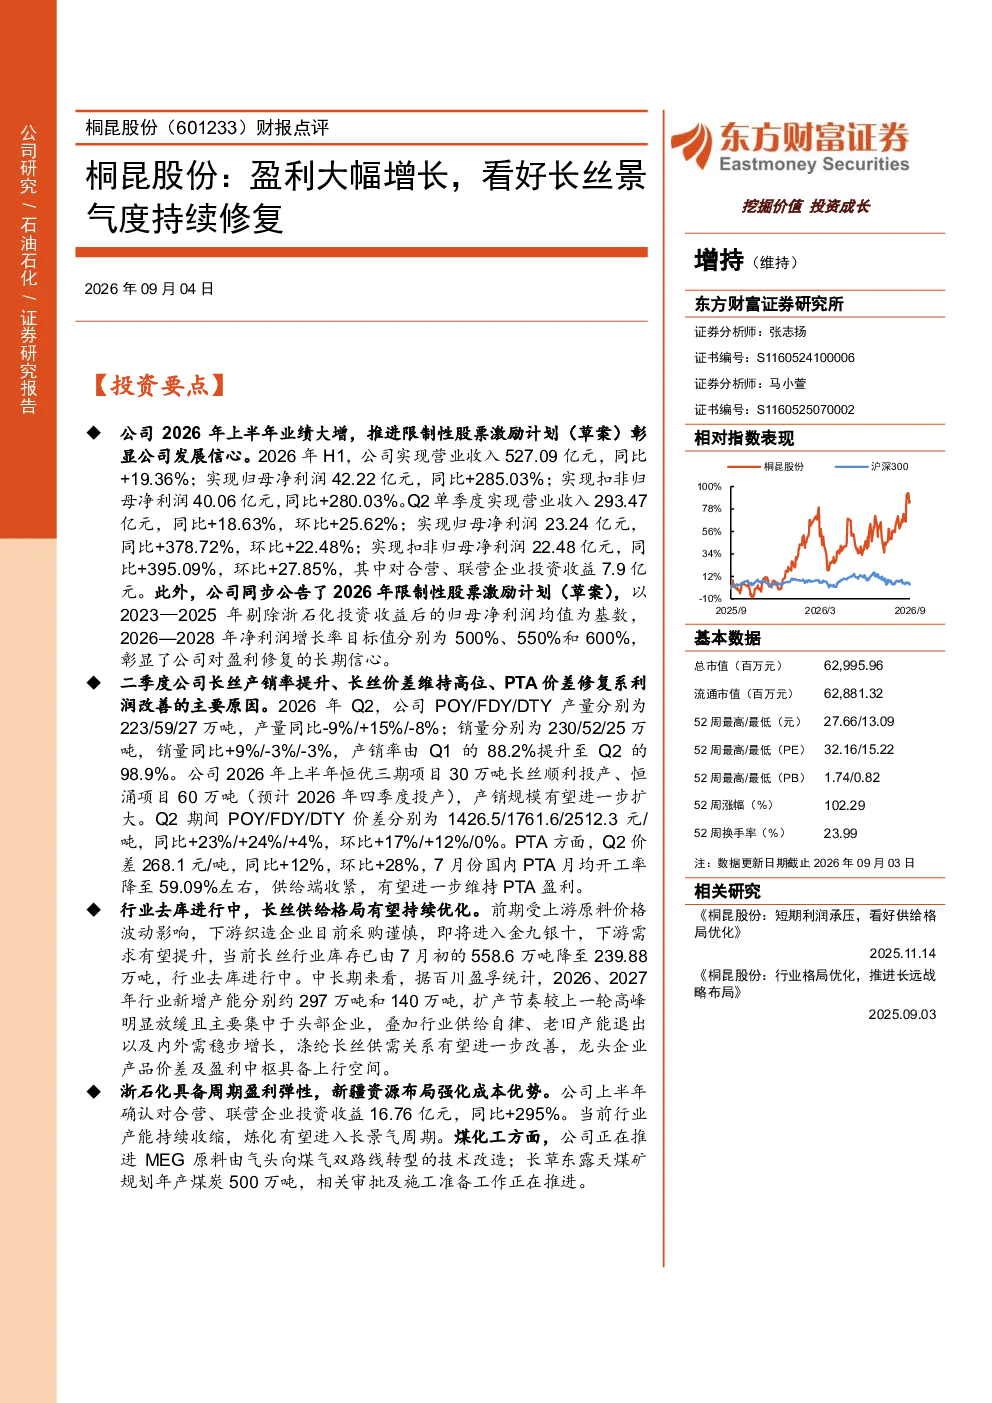
该研报点评桐昆股份2026年上半年业绩大幅增长,营业收入527.09亿元同比增长19.36%,归母净利润42.22亿元同比增长285.03%。报告分析Q2长丝产销率提升至98.9%,POY/FDY/DTY及PTA价差同比分别增长23%/24%/4%和12%,供给端收紧支撑盈利。公司推出2026-2028年净利润增长率目标分别为500%、550%和600%的激励计划,彰显长期发展信心。
长丝行业未来发展趋势如何?
长丝行业正经历去库与供给优化阶段。报告显示,长丝库存由7月初558.6万吨降至239.88万吨,去库进行中。中长期看,2026、2027年新增产能分别约297万吨和140万吨,扩产节奏放缓且集中于头部企业,供需关系有望改善。同时,浙石化投资收益同比+295%,煤化工推进MEG原料转型,成本优势强化,行业景气度有望持续修复。
研报重点分析了哪些方面?
研报重点分析了桐昆股份的业绩大幅增长原因,包括长丝产销率提升、POY/FDY/DTY及PTA价差同比分别增长23%/24%/4%和12%,以及供给端收紧支撑盈利。此外,报告还分析了公司的限制性股票激励计划,设定2026-2028年净利润增长率目标分别为500%、550%和600%,并评估了公司炼化和煤化工业务的成本优势强化情况。
当前长丝行业市场现状如何?
当前长丝行业市场现状表现为库存去库进行中,长丝库存由7月初558.6万吨降至239.88万吨。价格方面,POY/FDY/DTY及PTA价差同比分别增长23%/24%/4%和12%,供给端收紧支撑盈利。产销率方面,Q2长丝产销率提升至98.9%。行业中长期看,新增产能节奏放缓且集中于头部企业,供需关系有望改善。
研报提到了哪些风险提示?
研报提示了原油价格大幅波动风险,可能影响公司炼化业务的盈利能力;下游需求不及预期风险,可能影响长丝产品的销售;以及宏观政策变动风险,可能对行业整体环境产生影响。这些风险因素需关注,但研报未提供具体影响程度分析。