猜你想问
华润置地2026上半年业绩表现如何?
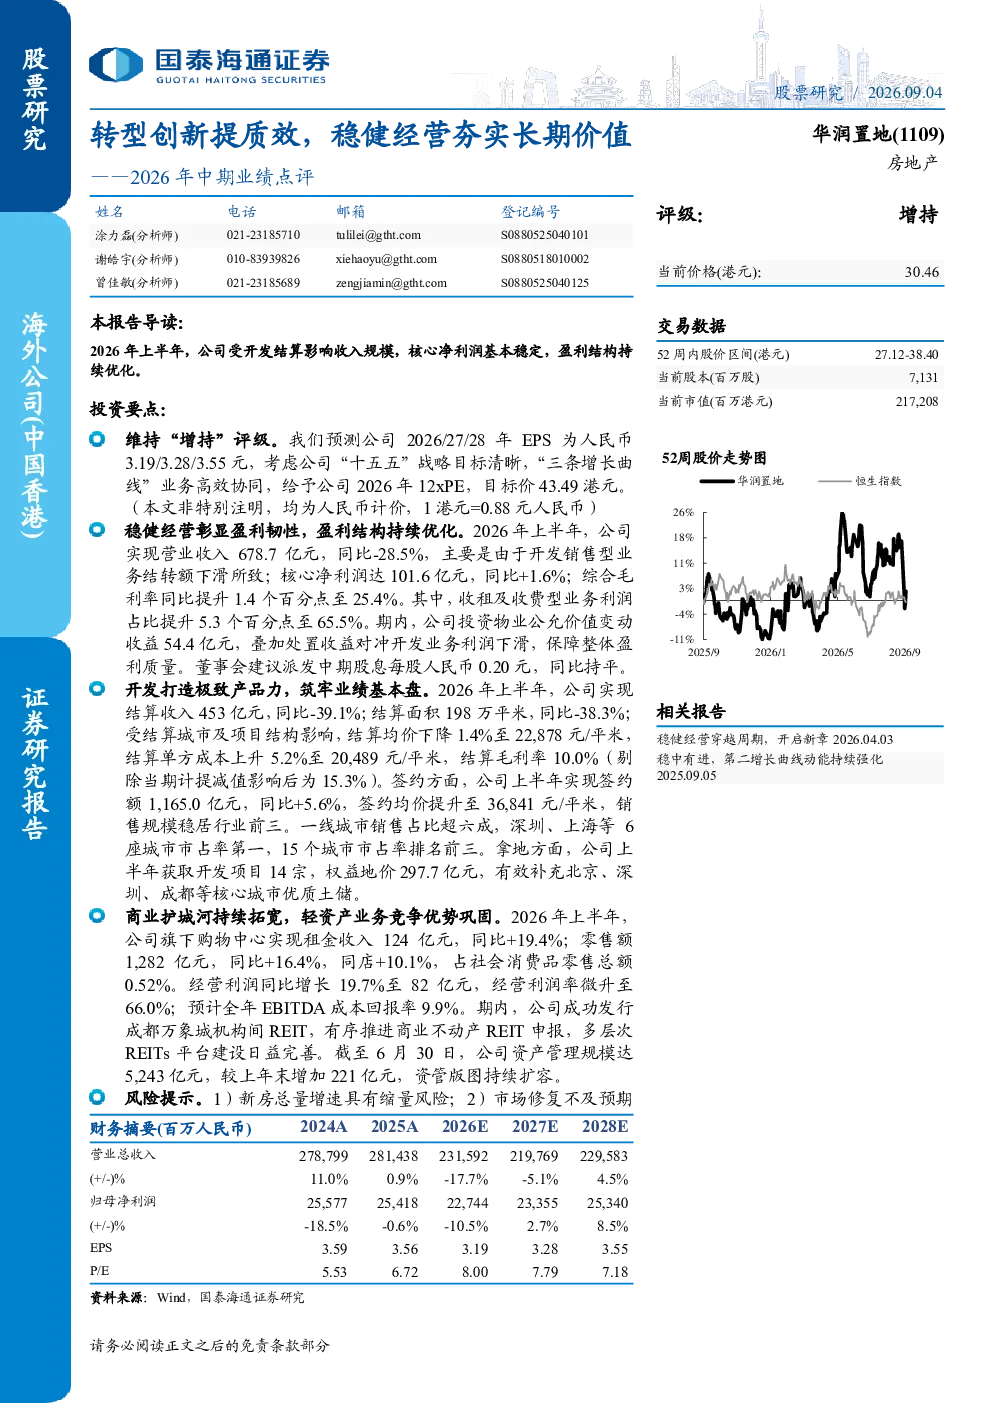
2026年上半年,华润置地受开发结算影响,收入规模下降,但核心净利润基本稳定,盈利结构持续优化。公司实现营业收入678.7亿元,同比-28.5%,主要由于开发销售型业务结转额下滑;核心净利润达101.6亿元,同比+1.6%;综合毛利率同比提升1.4个百分点至25.4%,收租及收费型业务利润占比提升5.3个百分点至65.5%。期内,公司投资物业公允价值变动收益54.4亿元,处置收益对冲开发业务利润下滑,保障整体盈利质量。董事会建议派发中期股息每股人民币0.20元,同比持平。
华润置地开发业务和商业业务的具体情况怎样?
开发业务方面,公司上半年实现结算收入453亿元,同比-39.1%;结算面积198万平米,同比-38.3%;结算均价下降1.4%至22,878元/平米,结算单方成本上升5.2%至20,489元/平米,结算毛利率10.0%(剔除当期计提减值影响后为15.3%)。签约方面,公司上半年实现签约额1,165.0亿元,同比+5.6%,签约均价提升至36,841元/平米,销售规模稳居行业前三。一线城市销售占比超六成,深圳、上海等6座城市市占率第一,15个城市市占率排名前三。拿地方面,公司上半年获取开发项目14宗,权益地价297.7亿元,有效补充北京、深圳、成都等核心城市优质土储。商业业务方面,公司旗下购物中心实现租金收入124亿元,同比+19.4%;零售额1,282亿元,同比+16.4%,同店+10.1%,占社会消费品零售总额0.52%。经营利润同比增长19.7%至82亿元,经营利润率微升至66.0%;预计全年EBITDA成本回报率9.9%。公司成功发行成都万象城机构间REIT,有序推进商业不动产REIT申报,多层次REITs平台建设日益完善。截至6月30日,公司资产管理规模达5,243亿元,较上年末增加221亿元,资管版图持续扩容。
房地产行业未来发展趋势如何?
房地产行业正经历深度调整和转型期,市场总量增速存在缩量风险,但行业向高质量、专业化运营方向发展的趋势明显。头部房企通过聚焦核心城市、优化产品结构、提升运营效率等方式,逐步实现稳健经营和长期价值。同时,商业地产、长租公寓、康养地产等细分赛道持续受益于消费升级和城镇化进程,多元化经营有助于分散风险、增强抗周期能力。政策层面,支持民营房企、发展保障性住房、完善REITs等举措,为行业平稳过渡提供支撑。未来,具备品牌优势、资源整合能力和创新运营模式的房企将更具竞争力。
华润置地报告中的市场现状如何判断?
华润置地2026上半年业绩显示,尽管开发结算收入下滑,但核心净利润保持稳定,盈利结构持续优化,收租及收费型业务利润占比提升至65.5%,表明公司对市场变化的适应能力增强。一线城市销售占比超六成,深圳、上海等核心城市市占率领先,显示其深耕优质区域的优势。同时,商业业务租金收入和零售额均实现双位数增长,同店增长10.1%,经营利润率微升至66.0%,反映商业资产运营质量提升。但报告也提示新房总量增速存在缩量风险,市场修复进程仍需观察,这些因素需综合考量行业整体发展态势。
研报中提示的主要风险有哪些?
研报提示的主要风险包括:1)新房总量增速具有缩量风险,可能导致行业整体销售规模下降,影响房企收入和利润表现;2)市场修复不及预期,若宏观经济复苏缓慢或居民购房意愿低迷,将延缓行业回暖进程,增加房企经营压力。此外,政策变动、融资环境变化、资产质量波动等也是需关注的潜在风险因素。投资者应结合行业周期、企业自身经营策略及风险应对能力,综合评估投资决策。