猜你想问
浩洋股份2026年半年报核心内容有哪些?
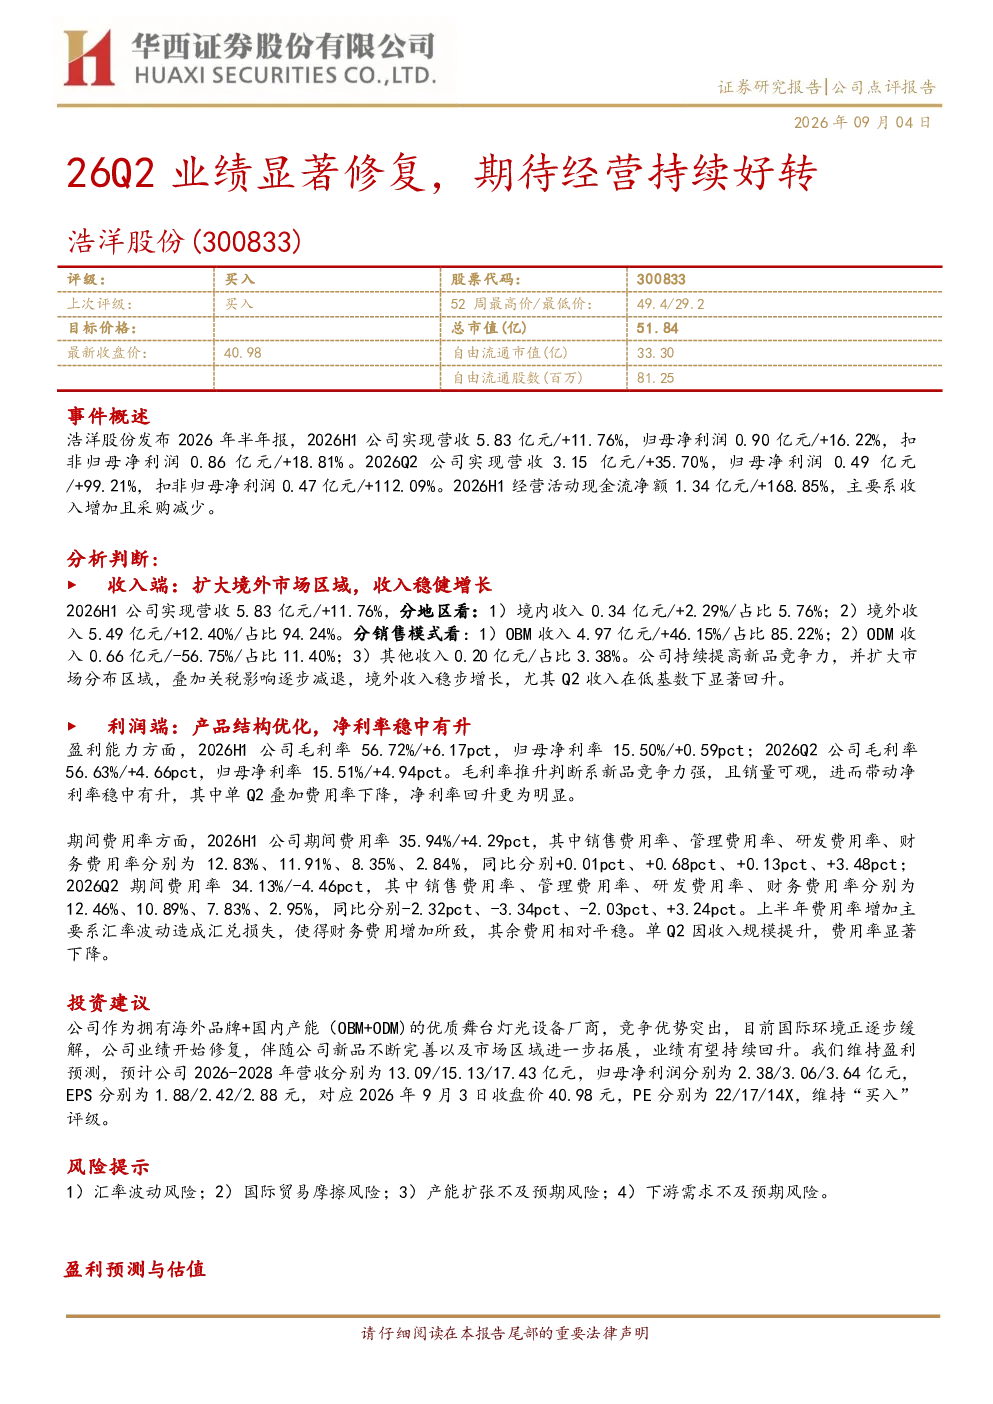
浩洋股份2026年半年报显示,公司实现营收5.83亿元,同比增长11.76%。境外收入占比高达94.24%,OBM模式贡献85.22%收入,Q2收入在低基数下显著回升,主要得益于新品竞争力提升、市场区域扩张及关税影响减退。毛利率和净利率分别提升至56.72%和15.50%,Q2费用率下降助推净利率回升。报告强调,国际环境缓解推动公司业绩开始修复,新品完善及市场拓展将持续驱动业绩回升。
当前行业发展趋势如何?
浩洋股份所处行业受益于国际环境改善,海外市场需求逐步恢复,企业出口业务迎来增长机遇。同时,新品研发和市场拓展成为行业竞争关键,拥有海外品牌和国内产能的企业具备明显优势。OBM模式占比提升反映市场对品牌和产品差异化需求的增强。然而,国际贸易摩擦、汇率波动等因素仍对行业构成不确定性,企业需加强风险管理。
报告重点分析了哪些方面?
报告重点分析了浩洋股份的收入结构、盈利能力及增长驱动因素。收入端关注境外收入占比高企及OBM模式优势,利润端聚焦毛利率、净利率提升,费用率下降等积极变化。报告强调,新品竞争力、市场扩张及国际环境改善是业绩修复的关键,并预测未来三年营收和净利润将稳步增长。
当前市场对浩洋股份的判断是什么?
市场对浩洋股份的判断主要基于其业绩修复表现和长期发展潜力。公司境外收入占比高,OBM模式优势明显,Q2收入和利润端均呈现改善态势,反映国际环境缓解带来的积极影响。报告指出,新品竞争力提升和市场拓展将持续推动业绩增长,但需关注汇率波动、贸易摩擦等外部风险。
研报提示了哪些风险?
研报提示的主要风险包括汇率波动风险,由于公司境外收入占比高,人民币汇率变动可能影响财务表现;国际贸易摩擦风险,全球贸易环境不确定性可能影响出口业务;产能扩张不及预期风险,若产能扩张无法匹配市场需求,可能影响盈利能力;下游需求不及预期风险,若终端市场需求疲软,可能拖累公司业绩增长。
你可能感兴趣
老铺黄金 26Q2业绩承压 期待后续动销持续修复
未知机构2026-07-28
2019半年报业绩快报点评:二季度业绩显著改善,经营持续好转
医药生物西南证券2019-07-25
环保行业三季报综述:单三季度业绩显著好转,经营持续改善
公用事业安信证券2020-11-02
老铺黄金26Q2业绩承压 期待动销修复
未知机构2026-07-27
批发和零售贸易行业研究:海外大型零售渠道26Q2业绩总结:消费韧性持续,盈利端改善显著
商贸零售国金证券2026-09-11
海外大型零售渠道26Q2业绩总结:消费韧性持续,盈利端改善显著
商贸零售国金证券2026-09-14
招商汽车 继峰股份 26Q2业绩预告超预期 格拉默海外改善显著 座椅业务持续放量
未知机构2026-07-14
海外大型零售渠道26Q2业绩总结:消费韧性持续,盈利端改善显著
商贸零售国金证券2026-09-10
广钢气体 跟踪报告 26Q2业绩趋势强劲 SKU持续拓展 期待海外市场突破-国泰海通机械
未知机构2026-07-10
广钢气体跟踪26Q2业绩趋势强劲SKU持续拓展期待
未知机构2026-07-09