猜你想问
这份研报的核心内容是什么?
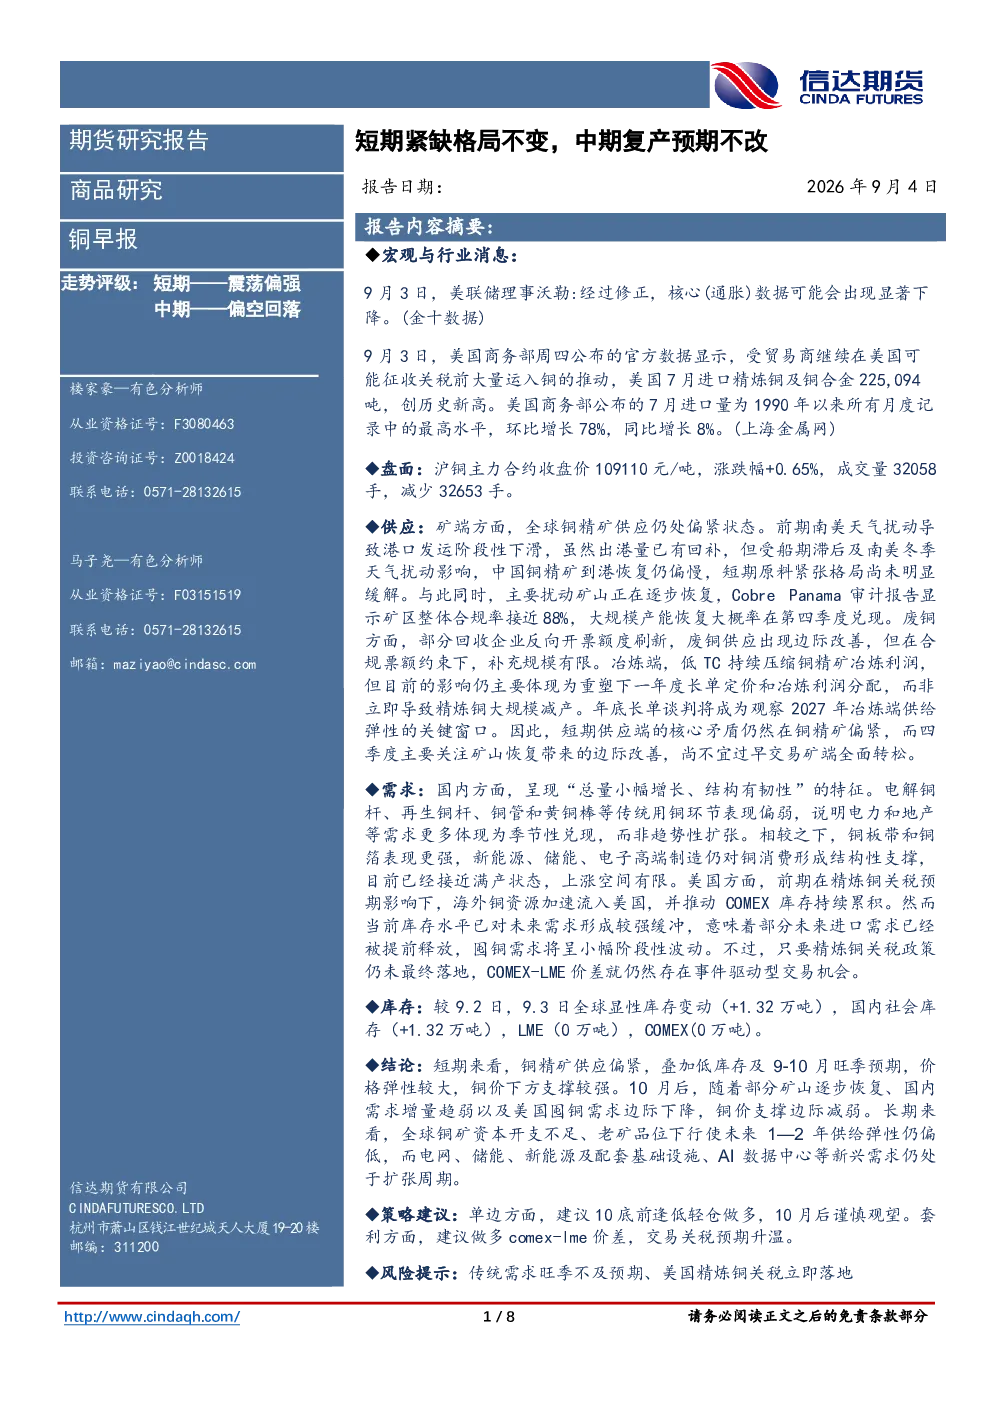
这份研报分析了铜市场的短期和中期走势。短期来看,由于铜精矿供应偏紧,加上9-10月旺季预期,支撑价格弹性,下方支撑较强。中长期方面,预计10月后矿山逐步恢复、国内需求增量趋弱、美国囤铜需求下降将削弱价格支撑。报告还关注了全球铜矿资本开支不足、老矿品位下降导致供给弹性偏低,以及新兴需求(电网、储能、新能源等)仍扩张的长期趋势。
铜行业的发展趋势如何?
铜行业的发展趋势呈现结构性分化。供应端,全球铜精矿供应仍偏紧,南美天气扰动及船期滞后导致中国铜精矿到港恢复缓慢,但主要矿山逐步恢复,预计第四季度产能恢复。需求端,国内总量小幅增长,传统用铜环节表现偏弱,但铜板带和铜箔表现更强,新能源、储能等领域支撑消费。长期看,供给弹性偏低,而新兴需求仍扩张。
研报重点分析了哪些方向?
研报重点分析了铜市场的供应端和需求端。供应端包括矿端(全球铜精矿供应偏紧,南美天气扰动及船期滞后影响到港)、废铜(部分回收企业反向开票额度刷新,但补充规模有限)和冶炼端(低TC持续压缩铜精矿冶炼利润,影响主要体现在长单定价和利润分配)。需求端则关注国内总量小幅增长,结构有韧性,以及美国前期精炼铜关税预期对COMEX库存的影响。
当前铜市场的现状如何判断?
当前铜市场现状表现为短期震荡偏强,中长期偏空回落。盘面方面,沪铜主力合约收盘价109110元/吨,涨跌幅+0.65%,成交量32058手,减少32653手。供应端,全球铜精矿供应偏紧,南美天气扰动及船期滞后导致中国铜精矿到港恢复缓慢。需求端,国内总量小幅增长,结构有韧性,铜板带和铜箔表现更强,新能源、储能等领域支撑消费。库存方面,全球显性库存+1.32万吨,国内社会库存+1.32万吨,LME和COMEX库存均未变动。
研报提示了哪些风险?
研报提示了几个主要风险。首先是传统需求旺季不及预期,这可能影响铜市场的整体需求表现。其次是美国精炼铜关税立即落地,这可能导致COMEX库存进一步变化,进而影响市场情绪和价格波动。此外,全球铜矿资本开支不足、老矿品位下降也可能导致长期供给紧张,需要持续关注。这些因素都可能对铜市场产生不利影响。