猜你想问
集运指数(欧线)近期表现如何?
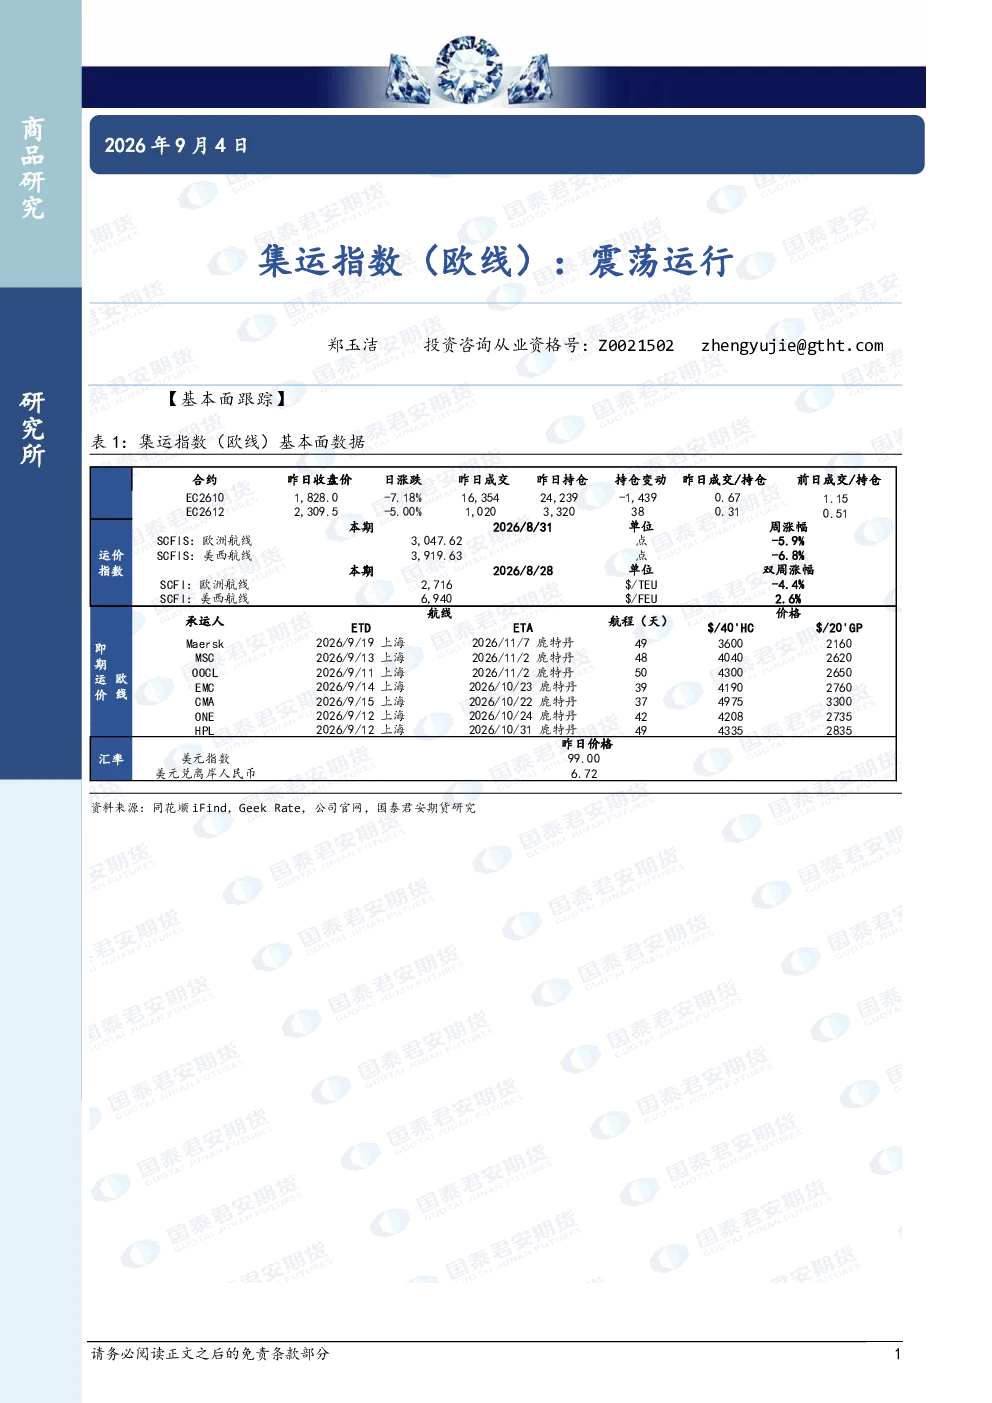
集运指数(欧线)近期整体偏弱震荡,主力2610合约收跌7.18%至1828.0点,减仓1439手;次主力2611合约收跌5.6%至2065.5点,增仓439手。多数船东启动9月第二周二次调价,正式开启国庆节前囤货窗口;叠加复航消息扰动,盘面承压走弱。
欧线集运市场未来趋势怎样?
欧线集运市场未来趋势呈现震荡态势,2609合约预计围绕2500点震荡,2610合约大贴水下宽幅震荡,国庆前后船司或杀价囤货,10月下旬或宣涨,2612及2701合约更适宜作为中长期多头配置选择,但需关注欧线全面复航对远月估值的系统性压制。
本报告重点分析了哪些方面?
本报告重点分析了集运指数(欧线)近期震荡运行的核心原因,包括主力合约价格变动、船东调价策略、主要联盟运价调整等关键数据,并对不同合约的交割估值难点及未来走势进行了分析,同时评估了欧线集运市场的整体趋势强度。
当前欧线集运市场状况如何?
当前欧线集运市场状况整体偏弱,主力合约减仓而次主力合约增仓,显示市场情绪分化。OA、马士基、PA、MSC等主要联盟及船司的运价调整频繁,国庆节前囤货窗口开启,复航消息持续扰动市场,整体承压走弱。
本报告提示了哪些风险?
本报告提示的主要风险在于欧线全面复航的落地节奏,若红海/苏伊士运河年底前大规模恢复通行,将对远月估值形成系统性压制。此外,马士基三级折扣体系对SCFIS指数的实际拖累程度尚难量化,可能影响交割估值准确性。
你可能感兴趣
集运指数(欧线)观点:现货装载仍承压,震荡运行
国泰君安证券2026-04-12
集运指数(欧线):基本面尚未改善,震荡运行
国泰君安证券2024-08-27
集运指数(欧线):震荡运行
国泰君安期货2024-09-18
震荡运行:集运指数(欧线)观点
国泰君安证券2026-08-17
集运指数(欧线):震荡承压运行
交通运输国泰君安证券2026-08-14
集运指数(欧线):震荡运行
国泰君安证券2026-08-28
集运指数(欧线)观点:10偏弱运行;12、02宽幅震荡
国泰君安期货2025-09-07
集运指数(欧线):震荡运行
国泰君安证券2026-08-20
集运指数(欧线):10承压运行;12、02宽幅震荡
国泰君安期货2025-09-18
集运指数(欧线):10承压运行;12、02宽幅震荡
国泰君安期货2025-09-19