猜你想问
这份研报主要分析了哪些有色金属品种的价格走势?
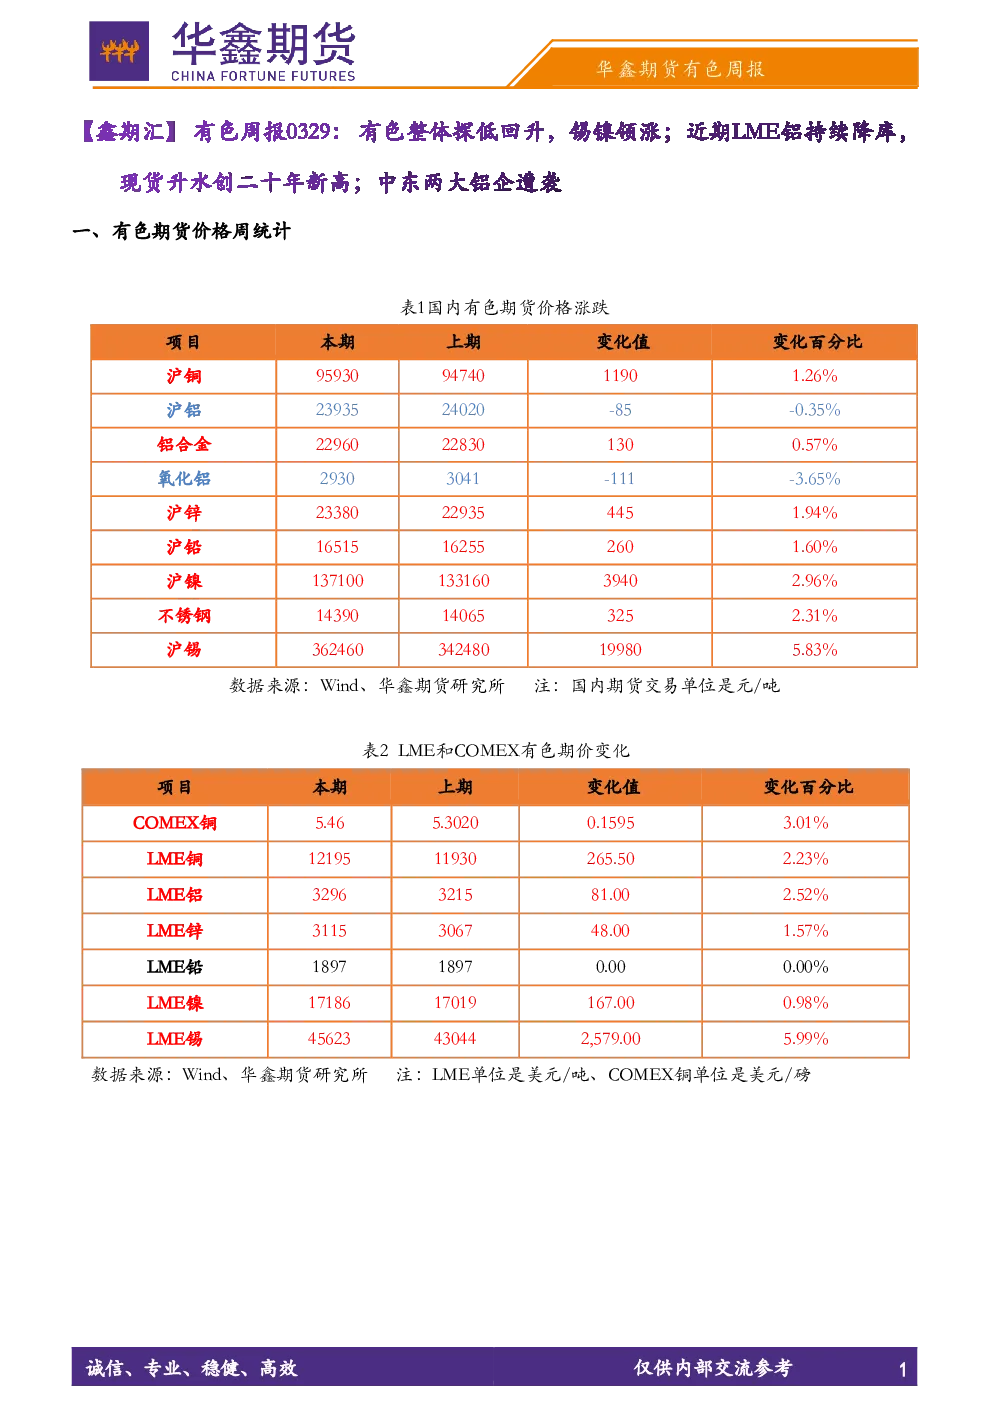
这份研报主要分析了国内铜、铝、铅、锌、镍、锡等有色金属品种的价格走势。本周国内有色期货价格除铝和氧化铝微跌外,其他品种均录得上涨,其中锡、镍领涨。锡价上涨受益于海外供给搅动和库存降低,镍价上涨受印尼矿端供应收紧预期及新能源需求改善推动。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势显示,中东产能的地缘风险溢价可能长期化,全球供应链加速向印尼、非洲转移。电解铝定价逻辑可能转向计入地缘因子,而锡、镍等品种受供应收紧、库存降低及需求改善推动,或将继续保持相对强势。但整体市场仍受宏观和地缘风险影响,资金避险情绪可能升温。
研报重点分析了哪些方向?
研报重点分析了国内铜、铝、铅、锌、镍、锡等品种的价格、成交持仓、库存、成本及驱动因素。例如,铜价呈现“V”型走势,但交投活跃度下降;铝价微跌,但资金正向远月移仓;镍锡受供应收紧和库存降低推动上涨,但持仓总量减少,上涨缺乏主动性买盘。此外,还分析了汇率和利率对市场的影响。
当前有色金属市场现状如何判断?
当前有色金属市场现状显示,国内有色期货价格除铝和氧化铝微跌外,其他品种均录得上涨,市场受强美元、中东地缘风险及国内消费复苏节奏影响。美联储鹰派立场压制风险偏好,国内消费旺季效应边际显现但力度不及预期。资金避险情绪升温,多空交易倾向于谨慎。
研报提示了哪些相关风险?
研报提示的相关风险包括:宏观层面强美元压制风险偏好,地缘风险如中东局势复杂多变可能影响市场波动,国内消费复苏节奏不及预期可能拖累需求,以及部分品种如铝、铅锌价格反弹缺乏主动性买盘等。此外,电解铝定价逻辑转向计入地缘因子可能增加市场不确定性。
你可能感兴趣
华鑫期货有色周报
华鑫期货2026-04-02
华鑫有色公司点评紫金矿业金铜销售价格不同程度上涨助力业绩高增长
未知机构2025-10-24
华鑫期货铜铝周报
华鑫期货2026-04-08
华鑫期货金银周报
金融华鑫期货2025-07-15
华鑫期货国债期货周报
华鑫期货2018-10-19
华鑫期货螺纹钢周报
华鑫期货2018-11-09
华鑫期货能源化工周报
华鑫期货2019-02-22
【鑫期汇】华鑫期货油脂油料周报0322:油粕冲高回落,关注美生柴政策落地情况
化石能源华鑫期货2026-03-22
【鑫期汇】华鑫期货油脂油料周报:油强粕弱,关注USDA种植意向报告
华鑫期货2025-03-29