猜你想问
纸浆当前走势如何?
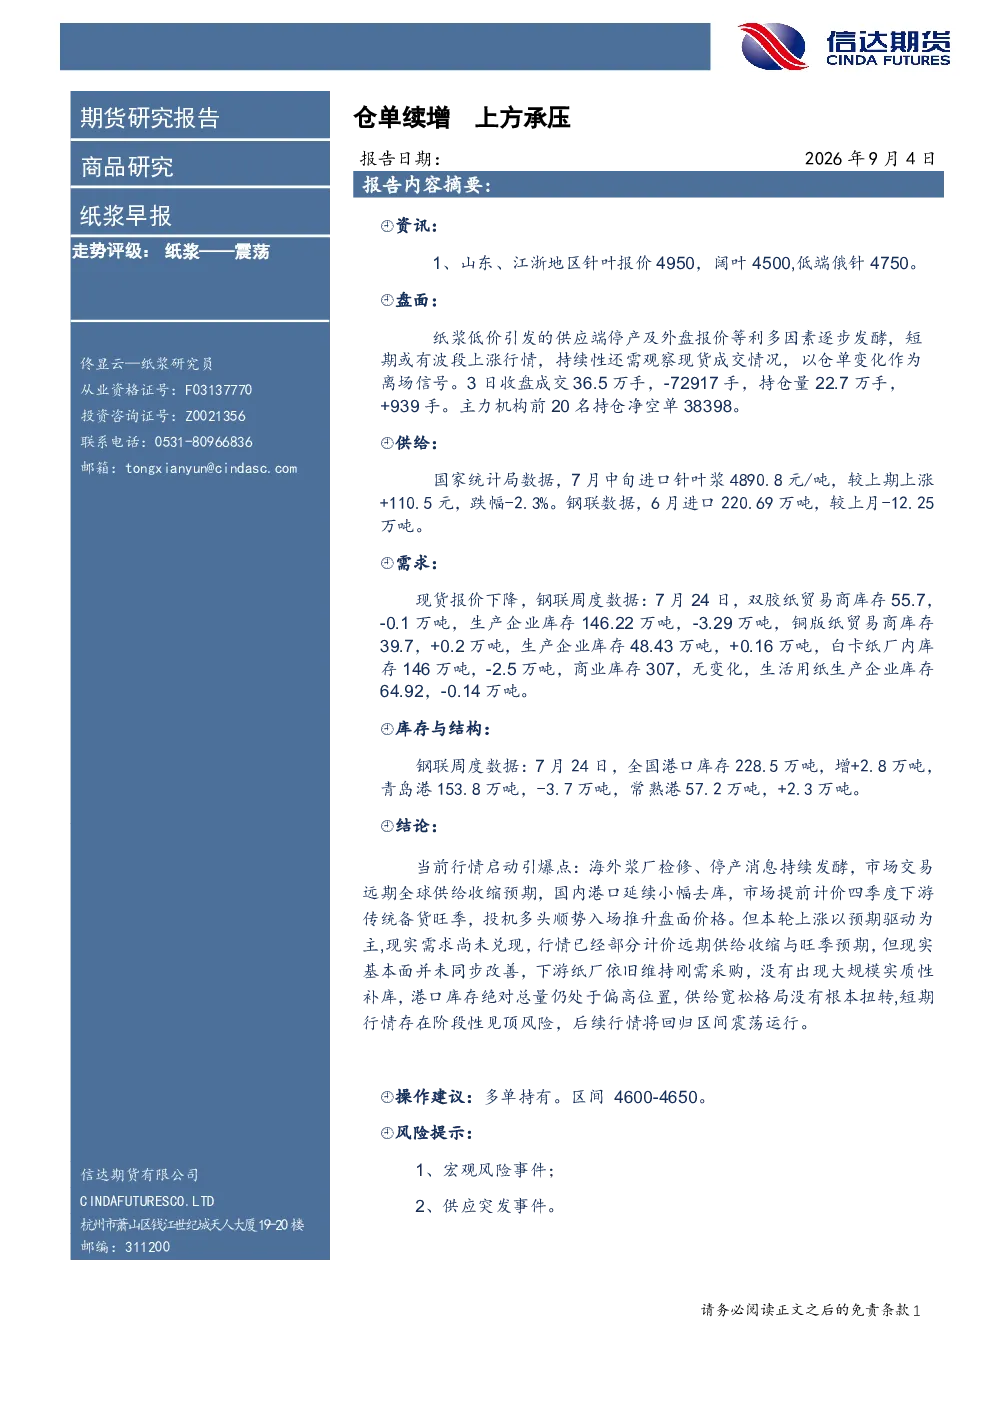
纸浆近期因低价引发供应端停产及外盘报价等利多因素,短期或有波段上涨行情,但持续性需观察现货成交情况,以仓单变化作为离场信号。主力机构前20名持仓净空单38398,显示市场对当前上涨态度谨慎。3日收盘成交36.5万手,持仓量22.7万手,较前几日有所增加。
纸浆行业未来发展趋势是什么?
纸浆行业未来发展趋势需关注全球供给收缩预期及国内需求变化。当前市场交易远期全球供给收缩预期,同时国内港口延续小幅去库,市场提前计价四季度下游传统备货旺季。但本轮上涨以预期驱动为主,现实需求尚未兑现,行情已部分计价远期供给收缩与旺季预期,但现实基本面未同步改善。
本报告重点分析了哪些方面?
本报告重点分析了纸浆的供需关系及市场库存结构。供给端,国家统计局数据显示7月中旬进口针叶浆价格上涨但跌幅扩大,钢联数据显示6月进口量较上月减少。需求端,钢联数据显示双胶纸、铜版纸、白卡纸及生活用纸库存均有所下降,显示下游需求略有回暖。港口库存方面,全国港口库存小幅增加,青岛港库存下降,常熟港库存增加。
纸浆市场当前处于什么状态?
纸浆市场当前处于震荡状态。当前行情启动引爆点为海外浆厂检修、停产消息持续发酵,市场提前计价四季度下游传统备货旺季,投机多头顺势入场推升盘面价格。但本轮上涨以预期驱动为主,现实需求尚未兑现,行情已部分计价远期供给收缩与旺季预期,但现实基本面未同步改善,下游纸厂维持刚需采购,未出现大规模补库,港口库存绝对总量仍偏高,供给宽松格局未根本扭转。
本报告提示了哪些风险?
本报告提示了宏观风险事件和供应突发事件两大风险。宏观风险事件可能影响市场整体情绪及下游需求,而供应突发事件如海外浆厂意外停产或国内供应端突发问题可能对市场供需平衡造成冲击。当前纸浆市场上涨主要受预期驱动,若这些风险事件发生,可能导致市场预期快速逆转,引发价格波动。
你可能感兴趣
纸浆早报:仓单续增,上方承压
信达期货2026-09-09
纸浆早报:仓单续增,或再下探
信达期货2026-08-06
纸浆早报:仓单压力,近月承压
信达期货2026-08-07
LPG周报:液化气港口累库,仓单上升,上方承压
中辉期货2025-04-27
红枣周报-好货价格坚挺仓单增加 郑枣持续震荡上方承压
华融融达期货2025-02-24
早报:产量续增成材承压 供需改善原料持稳
迈科期货2019-04-26
仓单继续增加 纸浆承压下跌
瑞达期货2020-01-06
玉米淀粉放量收涨,玉米仓单连增承压
瑞达期货2020-04-15
玉米淀粉缩量收涨,仓单再增淀粉承压
瑞达期货2020-01-17
鸡蛋期现双跌,仓单增承压震荡
瑞达期货2020-05-13