猜你想问
这份研报主要分析了什么内容?
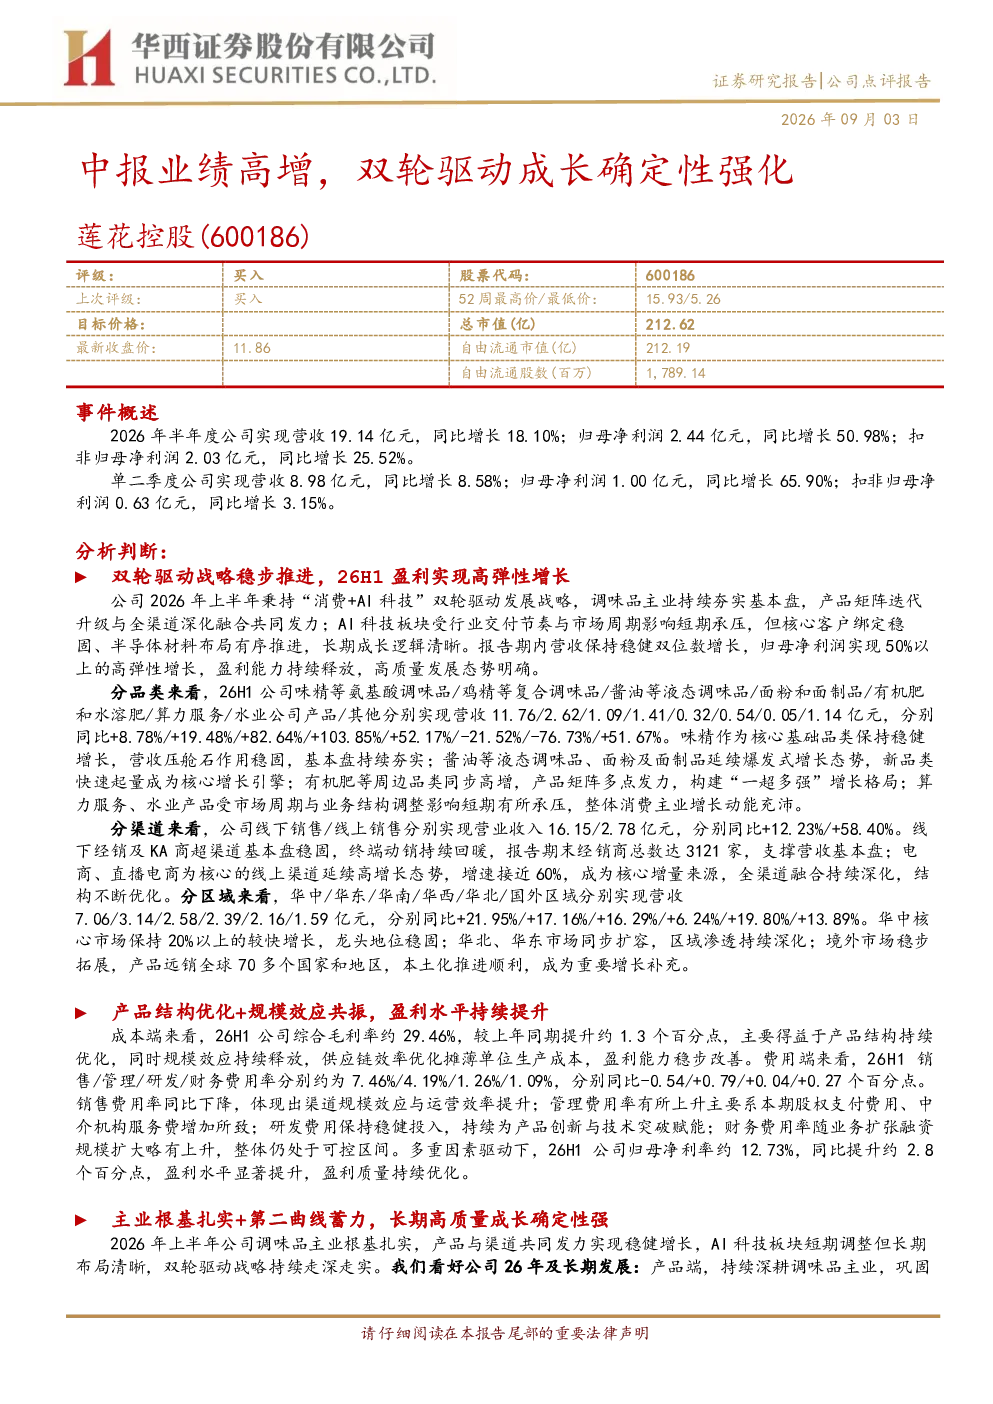
这份研报主要分析了600186莲花控股2026年上半年的业绩表现和双轮驱动战略。公司整体营收同比增长18.10%,归母净利润同比增长50.98%。报告详细拆解了公司“消费+AI科技”双轮驱动战略的推进情况,营收保持稳健双位数增长,归母净利润实现50%以上的高弹性增长。此外,还分析了公司各产品品类、销售渠道、区域市场的增长情况,以及毛利率、费用率和净利率等盈利能力指标。
调味品行业发展趋势如何?
调味品行业发展趋势呈现多元化发展态势。一方面,传统调味品如味精、鸡精等保持稳健增长,但增速有所放缓;另一方面,酱油、液态调味品等细分品类增长迅速,如酱油同比增长82.64%,面粉和面制品同比增长103.85%。同时,全渠道融合加速,线上线下渠道协同发展,如线上销售同比增长58.40%。此外,产品健康化、高端化升级成为行业趋势,如加快酱油、松茸鲜、复合调味料等新品的市场放量。
研报重点分析了哪些方面?
研报重点分析了600186莲花控股的双轮驱动战略和业绩增长点。首先,报告详细拆解了公司“消费+AI科技”双轮驱动战略的推进情况,包括调味品主业的持续夯实和AI科技板块的长期布局。其次,报告重点分析了公司各产品品类、销售渠道、区域市场的增长情况,如酱油、面粉和面制品等高增长品类,以及线上线下渠道的协同发展。此外,报告还分析了公司盈利能力的变化,如毛利率提升约1.3个百分点,归母净利率提升约2.8个百分点。最后,报告展望了公司未来产品、渠道和第二曲线的发展方向。
当前市场对600186莲花控股的判断是什么?
当前市场对600186莲花控股的判断是积极乐观的。公司2026年上半年业绩表现亮眼,营收和净利润均实现高增长,双轮驱动战略清晰,AI科技板块长期布局明确。报告显示,公司营收保持稳健双位数增长,归母净利润实现50%以上的高弹性增长,毛利率和净利率均有所提升。此外,公司产品结构优化、渠道融合深化,以及境外市场拓展等举措均取得良好进展。综合来看,市场对600186莲花控股的未来发展持积极态度。
研报提示了哪些风险?
研报提示了600186莲花控股面临的主要风险。首先,原材料价格上涨可能影响公司盈利能力,特别是调味品原材料成本占比较高。其次,渠道扩张不及预期可能影响公司销售增长,需要关注线下渠道的拓展效果。此外,食品安全问题也是公司面临的重要风险,需要加强品控管理。最后,AI科技板块短期承压,算力业务和半导体材料布局仍需时间验证,存在一定的不确定性。这些风险因素需要投资者密切关注。