猜你想问
安培龙2026年半年报核心数据有哪些?
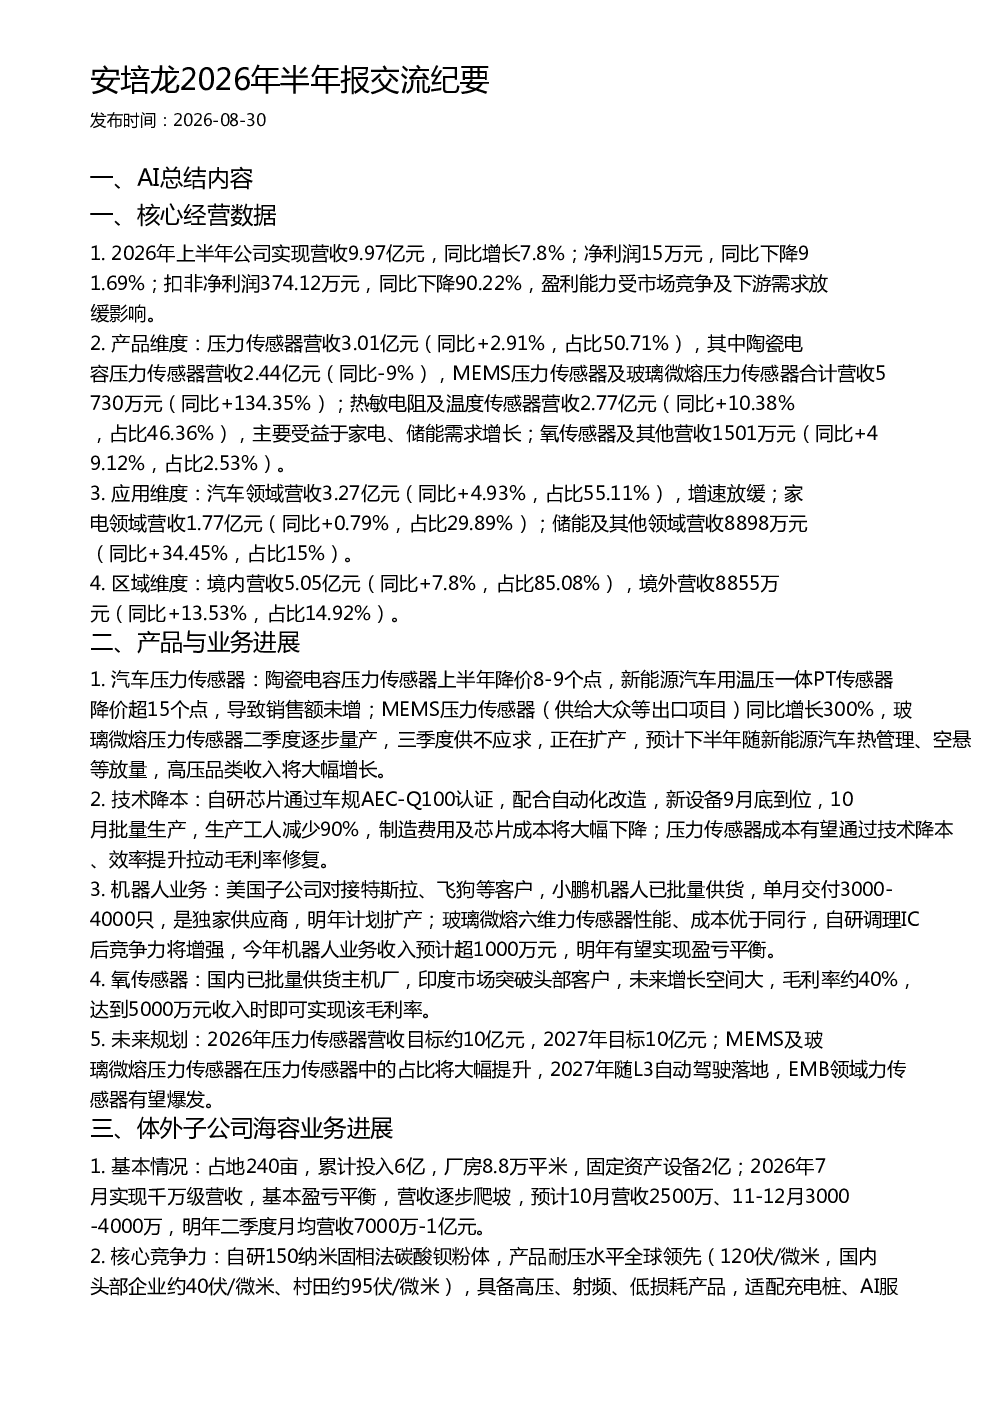
2026年上半年公司营收9.97亿元,同比增长7.8%,但净利润大幅下降91.69%至15万元。扣非净利润374.12万元,同比下降90.22%。营收主要来自压力传感器(3.01亿元)和热敏电阻及温度传感器(2.77亿元),分别占比50.71%和46.36%。汽车领域仍是主要市场,营收3.27亿元,占比55.11%
安培龙压力传感器业务进展及未来规划?
公司压力传感器业务正经历转型,陶瓷电容压力传感器因降价导致营收未增,但MEMS及玻璃微熔压力传感器表现亮眼,同比分别增长134.35%和逐步放量。未来计划将MEMS及玻璃微熔压力传感器占比大幅提升,2026年压力传感器营收目标10亿元,2027年随L3自动驾驶落地,EMB领域力传感器有望爆发
安培龙机器人业务及子公司海容进展?
机器人业务方面,公司为小鹏机器人独家供应商,单月交付3000-4000只,明年计划扩产。子公司海容业务已实现千万级营收并逐步爬坡,核心竞争力在于自研150纳米固相法碳酸钡粉体,产品耐压水平全球领先,毛利率达50%以上,计划今年进行股权融资2-3亿
安培龙当前市场现状及行业趋势?
公司面临汽车领域需求放缓和产品降价压力,陶瓷电容压力传感器业务承压。但MEMS及玻璃微熔压力传感器在新能源汽车热管理、空悬等领域需求增长,未来占比将提升。同时,机器人业务和海容业务展现出较强增长潜力,行业趋势向技术密集型和高附加值产品发展
安培龙研报提示的主要风险?
主要风险包括汽车领域需求放缓和产品降价对陶瓷电容压力传感器业务的短期冲击,上半年财务费用增加400余万主要因前期扩张借款利息支出,触觉传感器商业化存在不确定性,以及MEMS行业技术迭代和产能扩张不及预期的风险
你可能感兴趣
中信证券海容冷链2026年半年报交流纪要
未知机构2026-08-17
浙数文化2026年半年报业绩交流纪要
未知机构2026-08-16
孚日股份2026年半年报投资者交流纪要
未知机构2026-08-20
中邮电子 隆华科技 2026年半年报交流纪要
未知机构2026-08-29
长江煤炭-甘肃能化2026年半年报业绩交流纪要
未知机构2026-08-25
西麦食品2026年半年报业绩交流纪要
未知机构2026-08-20
新恒泰2026年半年报业绩及业务拓展交流纪要
未知机构2026-09-10
美好医疗2026年半年报业绩交流电话会纪要
未知机构2026-08-18
中信证券景业智能2026年半年报交流纪要
未知机构2026-08-20
国联民生轻工中小盘浙江自然2026年半年报业绩交流纪要
未知机构2026-08-25