猜你想问
爱柯迪2026年上半年业绩表现如何?
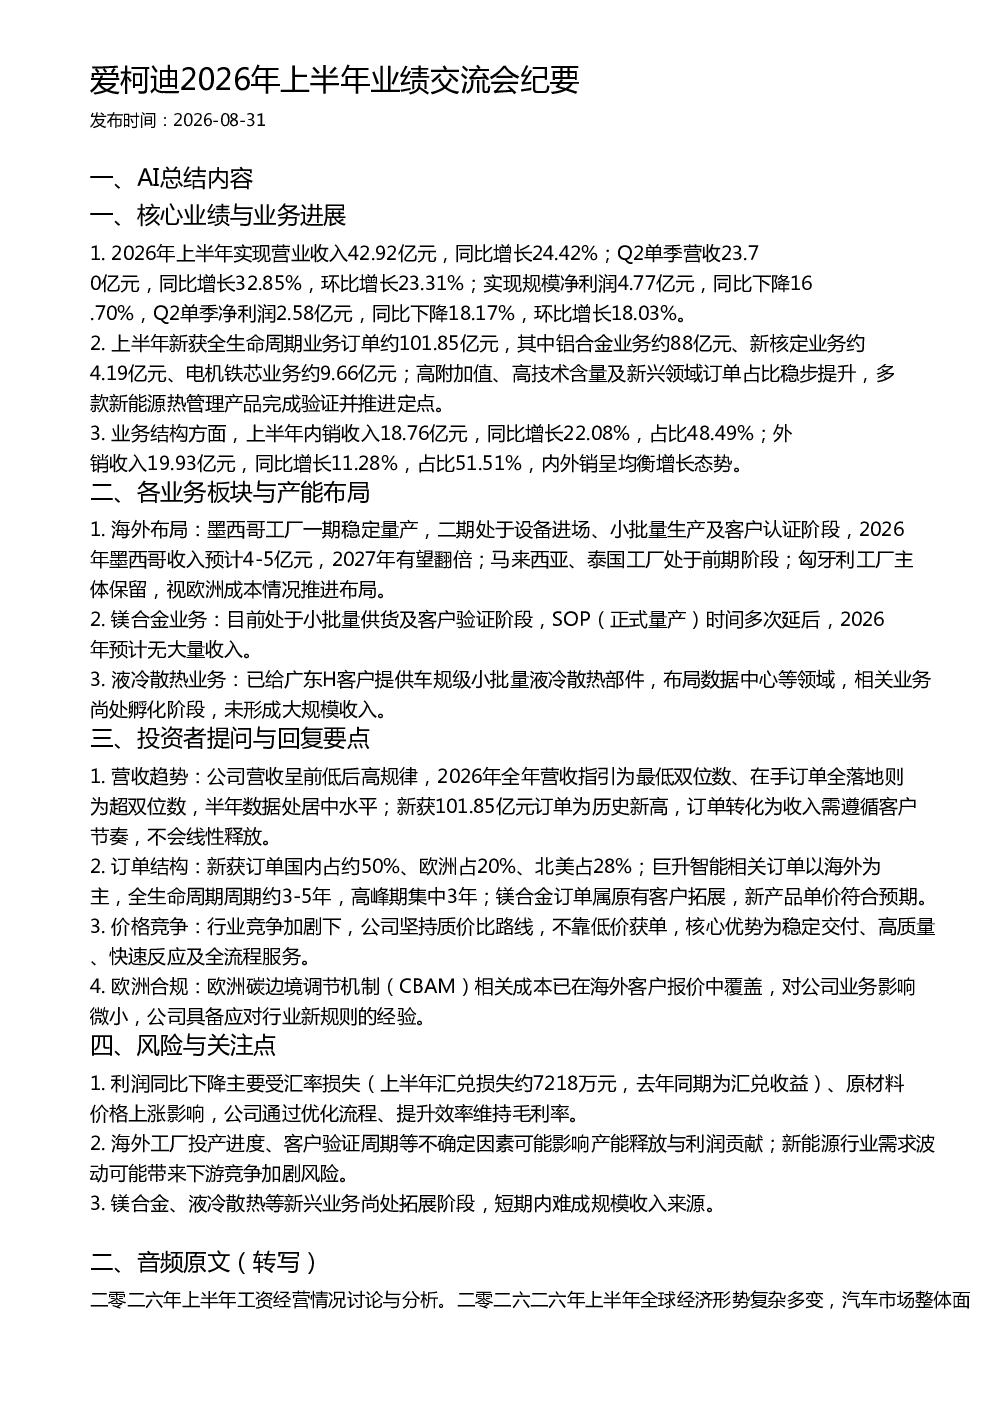
2026年上半年公司实现营业收入42.92亿元,同比增长24.42%。Q2单季营收23.70亿元,同比增长32.85%,环比增长23.31%。实现规模净利润4.77亿元,同比下降16.70%,Q2单季净利润2.58亿元,同比下降18.17%,环比增长18.03%。上半年新获全生命周期业务订单约101.85亿元,其中铝合金业务约88亿元、新核定业务约4.19亿元、电机铁芯业务约9.66亿元。高附加值、高技术含量及新兴领域订单占比稳步提升,多款新能源热管理产品完成验证并推进定点。业务结构方面,上半年内销收入18.76亿元,同比增长22.08%,占比48.49%;外销收入19.93亿元,同比增长11.28%,占比51.51%,内外销呈均衡增长态势。
爱柯迪未来营收趋势如何?
公司营收呈前低后高规律,2026年全年营收指引为最低双位数、在手订单全落地则为超双位数,半年数据处居中水平。新获101.85亿元订单为历史新高,订单转化为收入需遵循客户节奏,不会线性释放。海外市场表现强劲,墨西哥工厂一期稳定量产,预计2026年收入4-5亿元,2027年有望翻倍。国内市场稳步增长,内销收入占比48.49%。公司通过多元化市场布局和订单储备,未来营收增长具备一定潜力。
爱柯迪各业务板块发展情况怎样?
公司业务板块多元化,铝合金业务仍是核心,上半年订单约88亿元。新核定业务订单约4.19亿元,电机铁芯业务订单约9.66亿元,高附加值订单占比提升。海外布局方面,墨西哥工厂一期稳定量产,二期推进中;马来西亚、泰国工厂处于前期阶段;匈牙利工厂视成本情况推进。镁合金业务处于小批量供货及客户验证阶段,短期内难成规模收入。液冷散热业务已给广东H客户提供车规级小批量产品,布局数据中心等领域,尚处孵化阶段。
当前新能源行业市场现状如何?
新能源行业竞争加剧,公司坚持质价比路线,不靠低价获单,核心优势为稳定交付、高质量、快速反应及全流程服务。公司业务结构均衡,内外销占比51.51%:48.49%,海外市场表现突出。欧洲碳边境调节机制(CBAM)相关成本已在报价中覆盖,影响微小。行业需求波动带来竞争加剧风险,公司通过优化流程、提升效率维持毛利率。
爱柯迪研报提示哪些风险?
利润同比下降主要受汇率损失(上半年汇兑损失约7218万元)和原材料价格上涨影响。海外工厂投产进度、客户验证周期等不确定因素可能影响产能释放与利润贡献。新能源行业需求波动可能带来下游竞争加剧风险。镁合金、液冷散热等新兴业务尚处拓展阶段,短期内难成规模收入来源。公司需关注汇率波动、原材料价格及新兴业务拓展进度等风险。