猜你想问
朝聚眼科2026年上半年业绩表现如何?
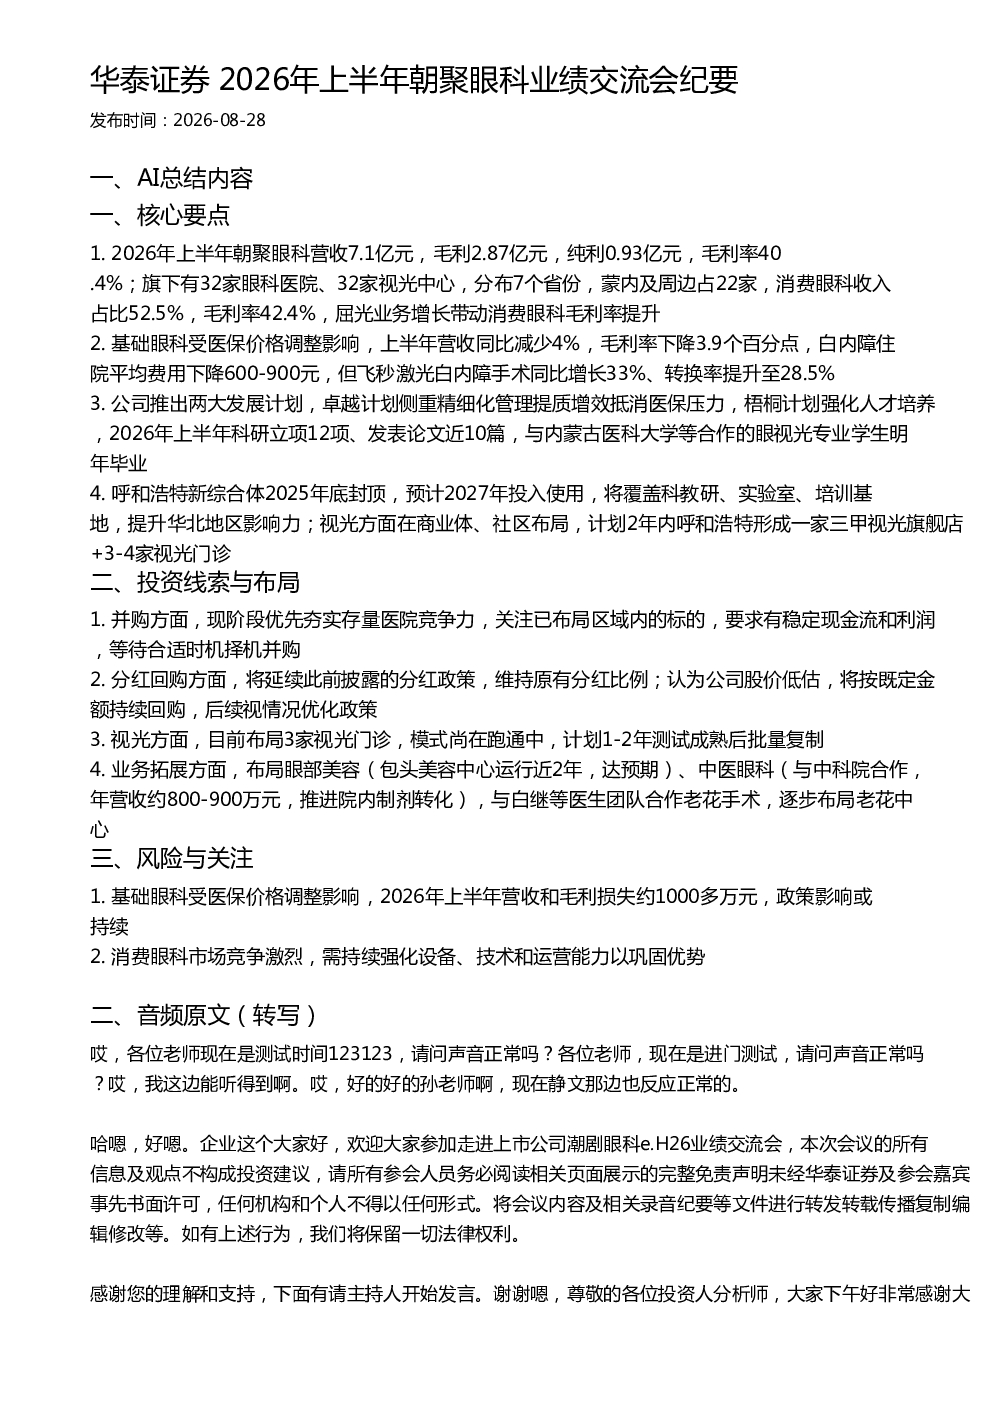
2026年上半年,朝聚眼科营收7.1亿元,毛利2.87亿元,净利润0.93亿元,毛利率40.4%。消费眼科收入占比52.5%,毛利率42.4%。屈光业务增长带动消费眼科毛利率提升。基础眼科受医保价格调整影响,营收同比减少4%,毛利率下降3.9个百分点。飞秒激光白内障手术同比增长33%,转换率提升至28.5%
眼科行业发展趋势如何?
眼科行业正经历结构调整,消费眼科和屈光业务增长迅速,毛利率提升明显。基础眼科受医保控费影响,但通过技术创新如飞秒激光手术保持竞争力。视光业务布局加速,未来有望成为新的增长点。眼部美容、中医眼科及老花手术等细分领域也在逐步拓展,行业整合与专业化发展是主要趋势
报告重点分析了哪些方向?
报告重点分析了朝聚眼科的财务表现、业务分部运营情况、发展计划及投资线索。财务上关注营收、毛利、净利润及毛利率变化;业务上分析基础眼科、消费眼科、屈光业务及视光业务的增长与挑战;发展计划包括精细化管理提质增效、人才培养、科研立项及新综合体建设;投资线索涉及并购、分红回购、视光业务拓展及业务多元化布局
当前眼科市场竞争状况怎样?
眼科市场竞争激烈,尤其在消费眼科领域。朝聚眼科需持续强化设备、技术和运营能力以巩固优势。基础眼科受医保价格调整影响较大,需通过精细化管理和技术创新提升效率。视光业务尚在跑通模式阶段,未来需批量复制以扩大规模。眼部美容、中医眼科等新兴业务领域也存在竞争压力,需谨慎布局
报告提示了哪些风险?
报告提示基础眼科受医保价格调整影响持续存在,2026年上半年营收和毛利损失约1000多万元。消费眼科市场竞争激烈,需巩固优势地位。视光业务模式尚在跑通中,存在不确定性。此外,行业政策变化、技术迭代及人才竞争等因素也可能带来风险
你可能感兴趣
朝聚眼科(02219)投资者日会议-港股-调研纪要
未知机构2023-09-11
华泰证券2016年上半年业绩交流会纪要
国泰君安证券2016-08-25
江河集团2026年上半年业绩暨投资交流会纪要
未知机构2026-08-16
英矽智能2026年上半年业绩交流会纪要
未知机构2026-08-30
森松国际2026年上半年业绩交流会纪要20260827
未知机构2026-08-27
爱柯迪2026年上半年业绩交流会纪要
未知机构2026-08-31
民德电子2026年上半年业绩交流会纪要
未知机构2026-08-18
裕同科技2026年上半年业绩交流会纪要
未知机构2026-08-30
志邦家居2026年上半年业绩交流会纪要20260828
未知机构2026-08-28
朝聚眼科是中国知名眼科医疗服务公司,1988年成立于内蒙古包头,目前拥有17所眼科医院和23个视光中心。
中泰国际2021-06-24