猜你想问
这份研报主要分析了什么内容?
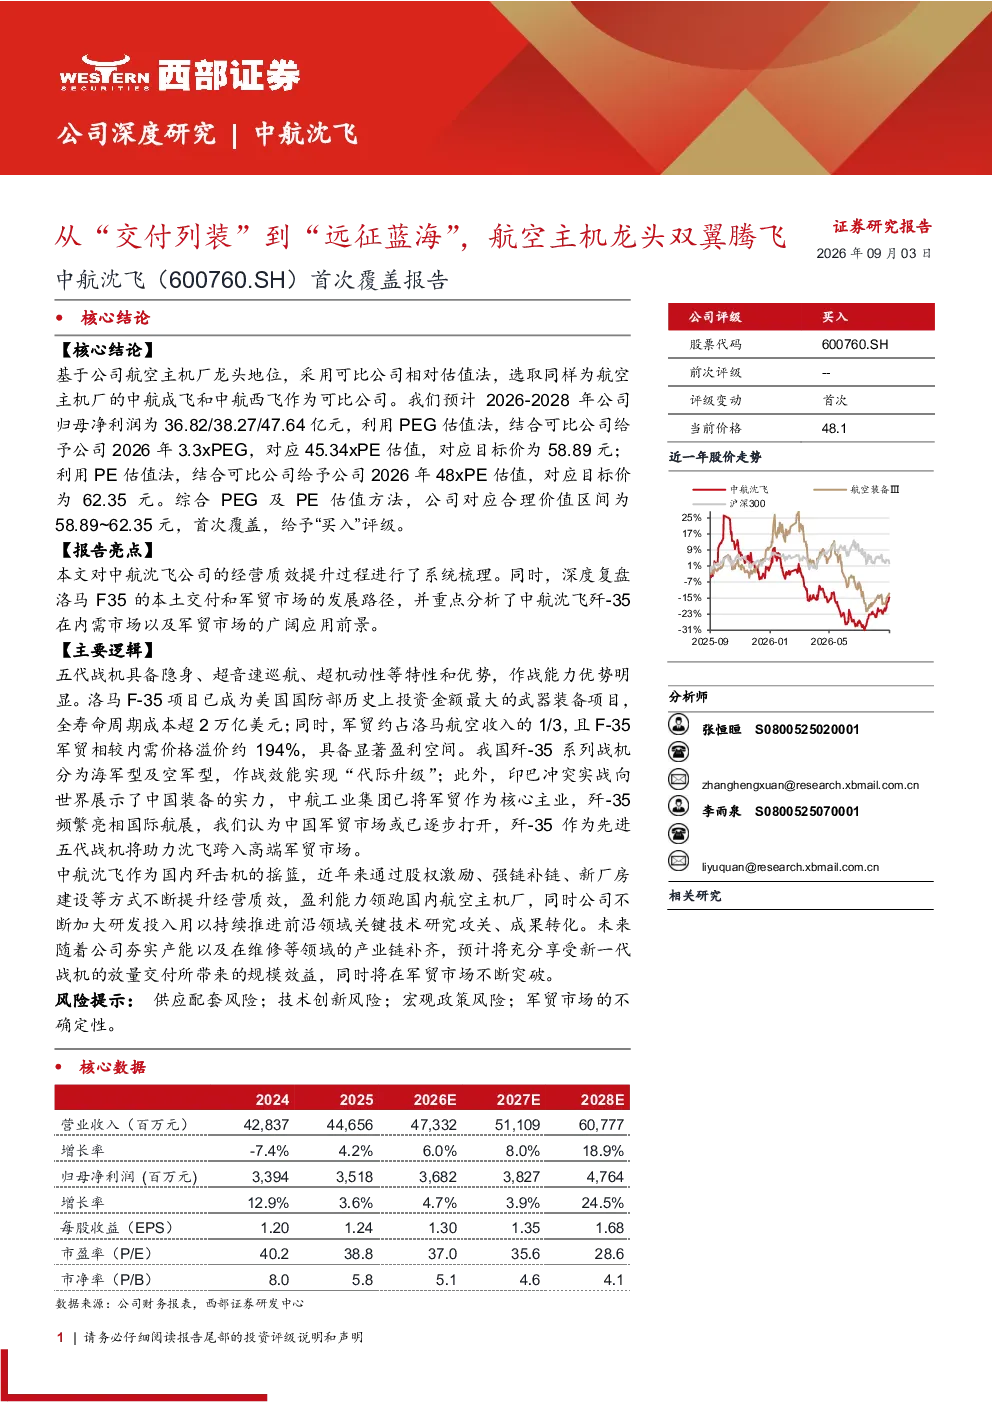
这份研报主要分析了中航沈飞作为国内歼击机龙头的经营质效提升、核心关键技术突破及研发投入情况,并探讨了新一代战机放量交付带来的规模效益。报告还重点分析了“十五五”期间国防费投入增加、航空工业发展窗口期以及无人作战装备崛起对歼-35系列战机的应用前景影响。此外,报告基于公司龙头地位采用可比公司相对估值法,预测了2026-2028年归母净利润及合理价值区间。
航空主机行业发展有哪些趋势?
航空主机行业发展趋势主要体现在国家国防费持续增加、航空工业迎来战略发展窗口期,以及无人作战装备崛起深刻改变现代战争格局。国内航空主机厂通过股权激励、强链补链、新厂房建设等方式提升经营质效,盈利能力增强。新一代战机放量交付将带来规模效益,同时中国军贸市场逐步打开,为先进战机出口提供机遇。
研报重点分析了中航沈飞的哪些方面?
研报重点分析了中航沈飞的龙头地位、经营质效提升措施、核心关键技术突破及研发投入,并详细探讨了歼-35系列战机的作战效能升级及市场前景。报告还评估了公司未来规模效益释放潜力,并基于可比公司相对估值法预测了未来三年净利润及合理价值区间。
当前航空主机市场现状如何?
当前航空主机市场现状表现为国家国防投入持续增加,航空工业发展迎来战略机遇期。国内航空主机厂通过技术创新和产业链整合提升竞争力,盈利能力增强。新一代战机放量交付带来规模效益,同时中国军贸市场逐步打开,为先进战机出口提供空间。歼-35系列战机实战表现提升中国装备实力,市场前景广阔。
研报提示了哪些风险?
研报提示的主要风险包括供应配套风险,即关键零部件供应不稳定可能影响生产进度;技术创新风险,新技术研发存在不确定性;宏观政策风险,国家政策调整可能影响行业发展;以及军贸市场的不确定性,国际市场环境变化可能影响出口前景。
你可能感兴趣
生产交付顺利及京瀚禹合并,三季报业绩增长68%,受益航空装备换装列装加速
国防军工安信证券2020-10-20
新三板主题报告:挖掘DMS蓝海市场,从标杆CDK到国内龙头用友汽车
安信证券2018-03-21
从终端展示龙头到虚拟展示先锋,3D+AR商从终端展示龙头到虚拟展示先锋,3D+AR商业化应用引爆蓝海市场
轻工制造华创证券2018-06-10
高端航空钛合金龙头,受益军机列装+国产航空发动机放量
轻工制造安信证券2023-04-07
合同负债大增1078%,航空机载设备细分领域龙头受益军机换装列装
国防军工安信证券2021-08-31
首次覆盖:航空配套细分赛道龙头,军备列装迎发展机遇
国防军工西部证券2022-03-29
2020年报及2021年一季报点评:航空氧气系统龙头,核心受益战斗机列装加速
国防军工国信证券2021-04-28
设计分销展双翼,CIS蓝海争龙头
电子设备西南证券2019-03-01
从主机厂到综合飞行服务商,商业化能力构筑长期龙头地位
国防军工国信证券2026-04-18
从定制车到Robotaxi,主机厂网约车龙头启航
交运设备国信证券2025-08-27