猜你想问
应流股份2026年半年报核心内容有哪些?
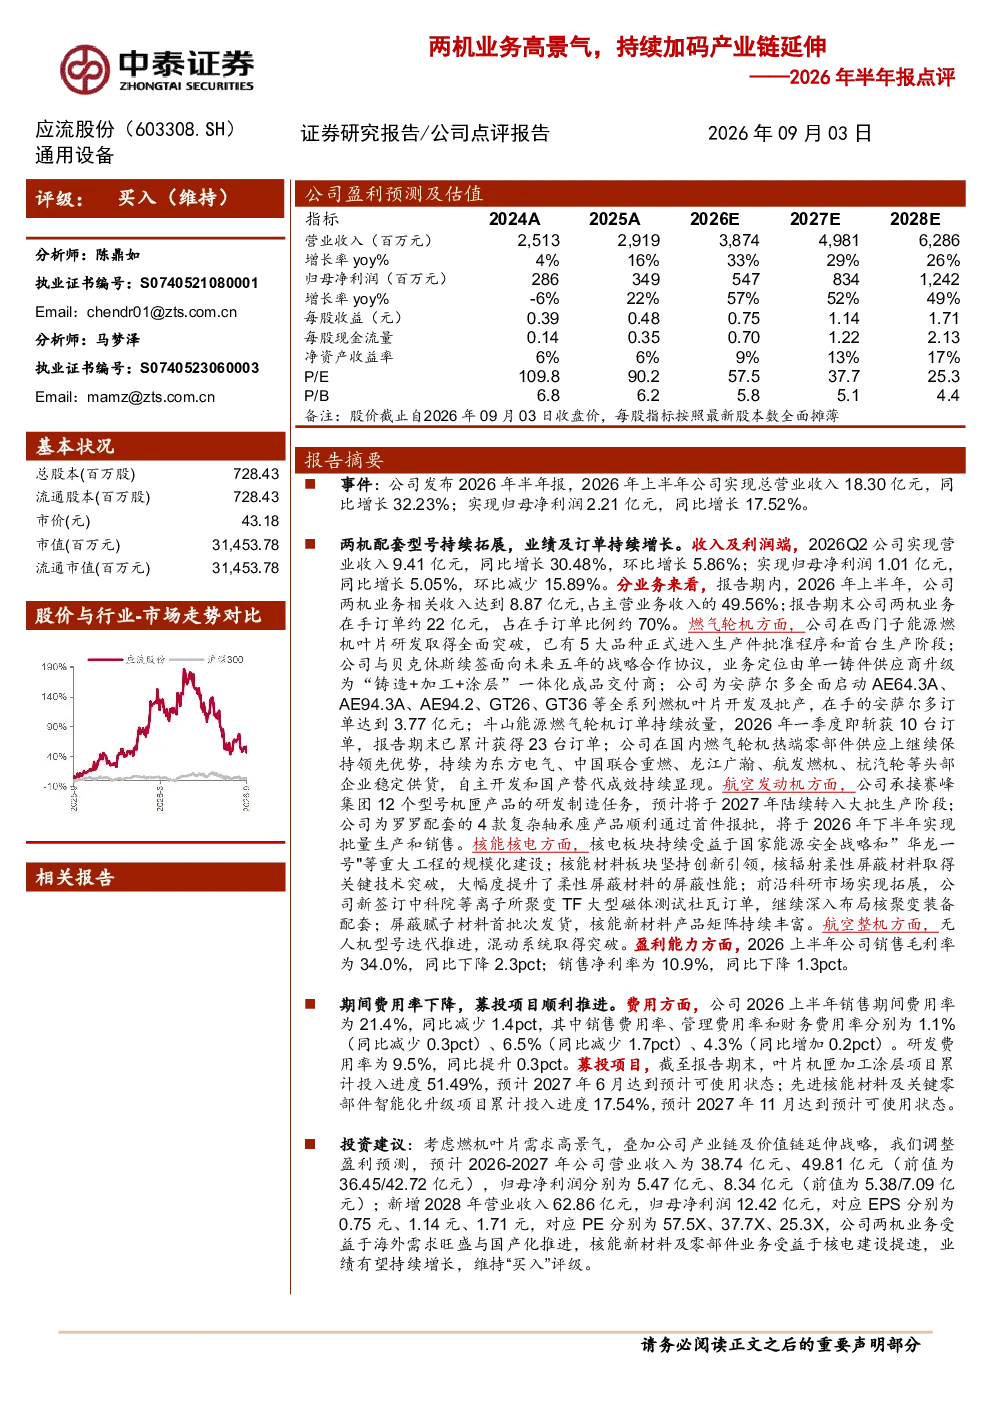
应流股份发布2026年半年报,上半年总营收18.30亿元(同比增长32.23%),归母净利润2.21亿元(同比增长17.52%)。Q2单季营收9.41亿元(同比增长30.48%),归母净利润1.01亿元(同比增长5.05%)。两机配套业务收入8.87亿元,占比49.56%,在手订单约22亿元。燃气轮机业务与西门子能源、贝克休斯等合作深化,航空发动机业务推进赛峰集团12个型号机匣研发。核能核电业务受益“华龙一号”等工程,无人机混动系统取得突破。研发费用率提升至9.5%
两机配套赛道行业发展趋势如何?
两机配套(燃气轮机与航空发动机)行业受益于全球能源转型和航空制造业复苏,市场需求持续增长。国产替代加速,国内头部企业在两机配套领域的技术和市场份额不断提升。燃气轮机领域,西门子能源等国际巨头持续合作,推动技术升级。航空发动机领域,赛峰集团等国际客户订单增加,促进国产化进程。两机配套行业未来增长潜力巨大,国产化率提升将带来更多市场机遇。
报告重点分析了哪些业务方向?
报告重点分析了应流股份的两机配套业务、核能核电业务及航空整机业务。两机配套业务是公司核心增长引擎,燃气轮机和航空发动机业务收入占比近50%,订单充足。核能核电业务受益于“华龙一号”等重大项目,核辐射柔性屏蔽材料技术取得突破。航空整机业务方面,无人机型号迭代和混动系统取得技术突破,未来有望成为新的增长点。公司持续加码产业链延伸,布局新材料和关键零部件领域。
当前两机配套市场现状如何?
当前两机配套市场处于高景气度发展阶段,全球能源转型和航空制造业复苏推动市场需求增长。国内企业加速国产替代进程,市场份额不断提升。燃气轮机领域,西门子能源等国际企业持续合作,推动技术升级和产品迭代。航空发动机领域,国内企业与国际客户合作深化,订单持续增加。两机配套市场竞争激烈,但国产化率提升为国内企业带来更多市场机遇。应流股份在该领域布局深厚,未来发展可期。
研报提示了哪些风险因素?
研报提示的主要风险因素包括:两机配套业务订单不及预期、核能核电业务发展不及预期、新业务进展不及预期、汇率与原材料价格波动、业绩预测与估值判断不达预期。两机配套业务受宏观经济和客户订单影响较大,若市场需求下滑或客户订单减少,可能影响公司业绩。核能核电业务发展受政策环境和项目进度影响,存在不确定性。新业务进展需要持续的技术研发和市场开拓,存在一定风险。汇率和原材料价格波动可能影响公司成本和盈利能力。