猜你想问
这份研报主要分析了哪些车企的销量情况?
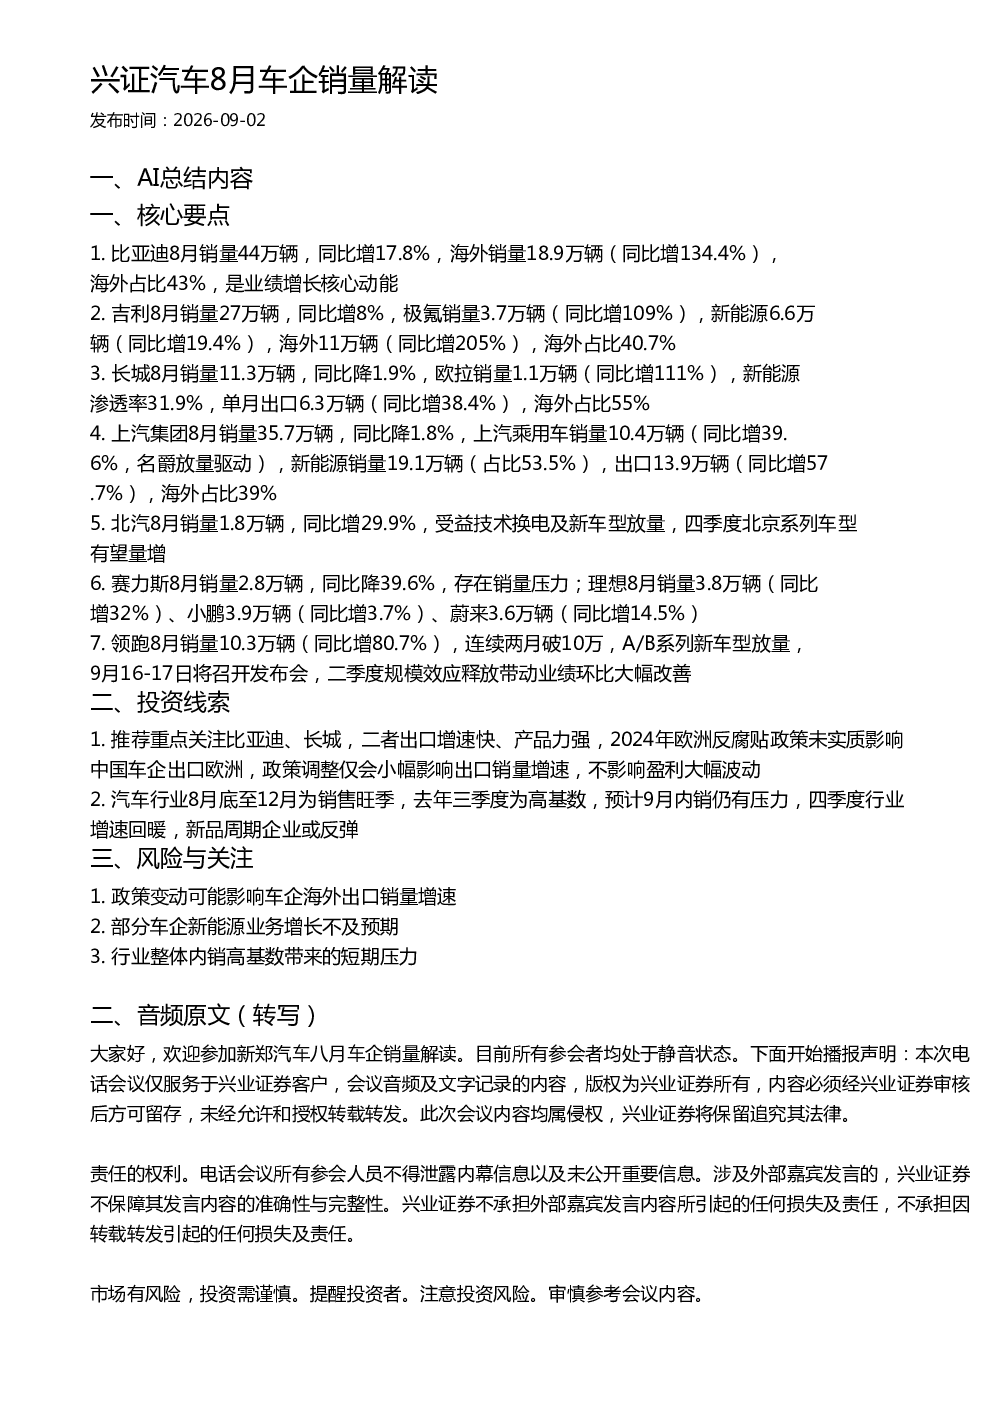
这份研报重点分析了比亚迪、吉利、长城、上汽集团、北汽、赛力斯、理想、小鹏、蔚来和领跑等车企的8月销量情况。其中,比亚迪、吉利、长城和上汽集团的销量及增长表现突出,海外市场表现尤为亮眼。比亚迪8月销量44万辆,同比增长17.8%,海外销量同比增长134.4%。吉利8月销量27万辆,同比增长8%,极氪销量同比增长109%,新能源销量同比增长19.4%,海外销量同比增长205%。长城8月销量11.3万辆,欧拉销量同比增长111%,新能源渗透率31.9%,单月出口同比增长38.4%。上汽集团8月销量35.7万辆,新能源销量占比53.5%,出口同比增长57.7%。北汽销量同比增长29.9%,赛力斯销量同比下降39.6%,理想、小鹏、蔚来销量分别同比增长32%、3.7%、14.5%,领跑销量同比增长80.7%。
汽车行业未来发展趋势如何?
汽车行业未来发展趋势呈现多元化特点。新能源汽车渗透率持续提升,传统车企加速转型,智能化、网联化成为核心竞争力。海外市场成为中国车企的重要增长点,出口增速显著。政策支持和技术创新推动行业快速发展,但同时也面临竞争加剧、技术迭代快等挑战。报告指出,汽车行业8月底至12月为销售旺季,预计四季度行业增速回暖,新品周期企业或反弹。但行业整体仍面临内销高基数的短期压力,以及政策变动和新能源业务增长不及预期的风险。
研报推荐关注哪些方向?
研报推荐重点关注比亚迪和长城。比亚迪凭借强劲的海外市场表现和整体销量增长,成为业绩增长核心动能。长城的欧拉销量增长显著,新能源渗透率提升,出口增速快,产品力强。报告认为,2024年欧洲反补贴政策未实质影响中国车企出口欧洲,政策调整仅会小幅影响出口销量增速,不影响盈利大幅波动。此外,赛力斯、理想、小鹏、蔚来等新势力车企表现各异,值得关注。
当前汽车市场现状如何?
当前汽车市场呈现结构性分化态势。一方面,新能源汽车销量持续增长,渗透率不断提升,成为市场主流。比亚迪、吉利、长城、上汽等传统车企及新势力车企均取得不错的销量成绩,海外市场表现尤为亮眼。另一方面,部分车企如赛力斯面临销量压力,行业整体仍面临内销高基数的短期压力。报告指出,汽车行业8月底至12月为销售旺季,预计9月内销仍有压力,但四季度行业增速有望回暖,新品周期企业或反弹。
研报提示哪些风险?
研报提示的主要风险包括政策变动可能影响车企海外出口销量增速,部分车企新能源业务增长不及预期,以及行业整体内销高基数带来的短期压力。例如,欧洲反补贴政策调整可能对出口造成一定影响,但报告认为其不会导致盈利大幅波动。此外,技术迭代快、竞争加剧等因素也要求车企持续创新,否则可能面临增长不及预期的风险。行业整体仍处于转型升级阶段,短期压力和长期机遇并存。