猜你想问
仙琚制药2026年半年报主要有哪些亮点?
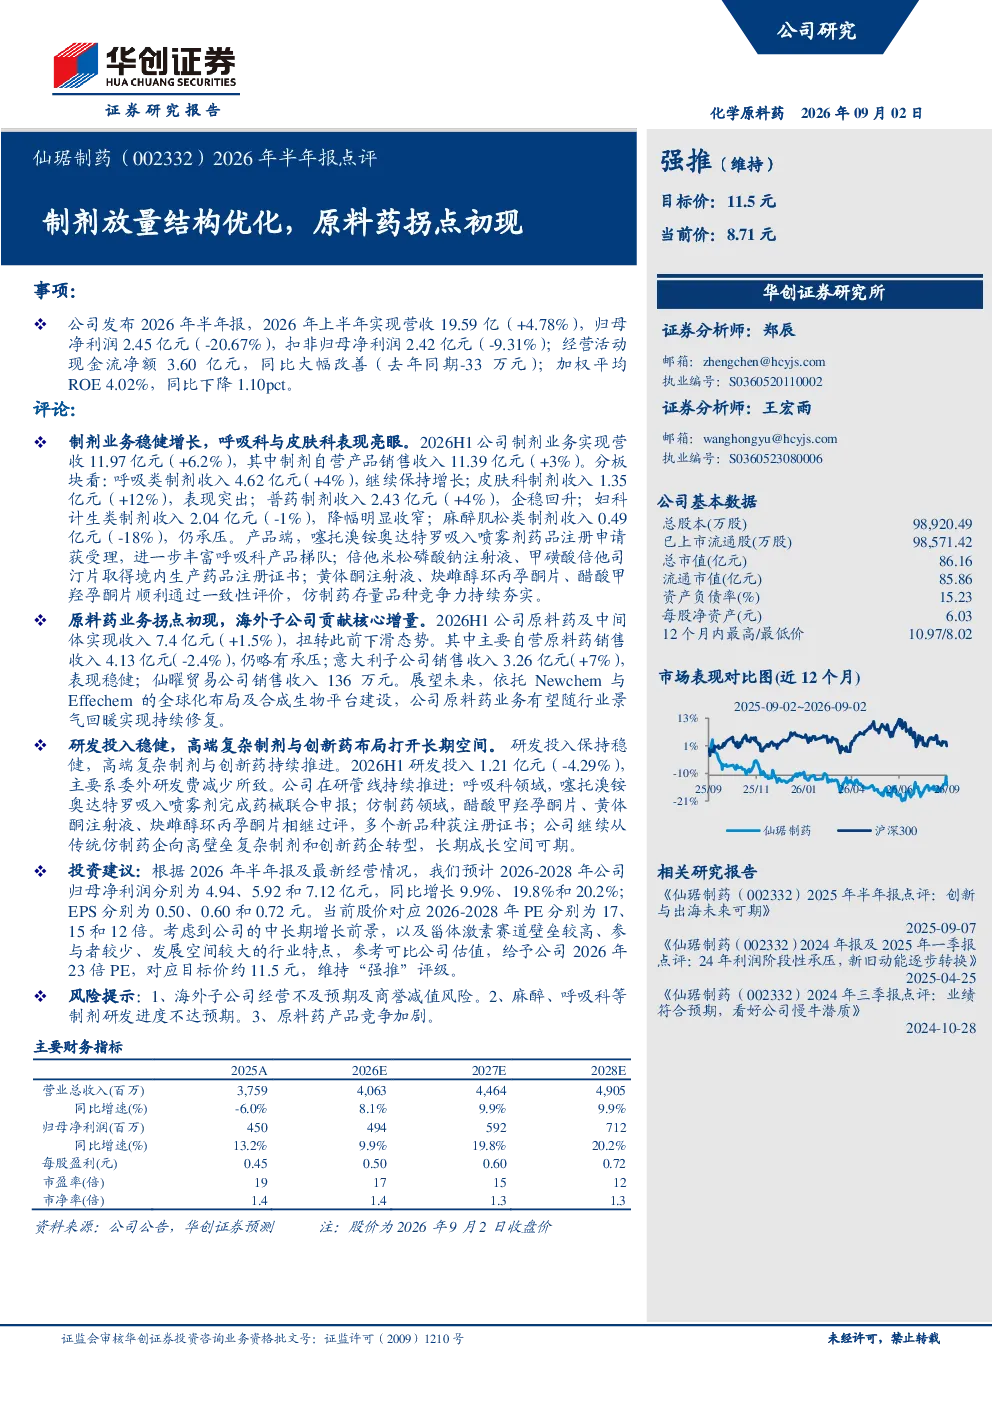
仙琚制药2026年半年报显示,制剂业务营收11.97亿元,同比增长6.2%,其中自营产品收入11.39亿元,增长3%。呼吸类制剂收入4.62亿元,增长4%,持续增长;皮肤科制剂收入1.35亿元,增长12%,表现突出;普药制剂收入2.43亿元,增长4%,企稳回升。此外,公司获得了噻托溴铵奥达特罗吸入喷雾剂药品注册申请受理,倍他米松磷酸钠注射液、甲磺酸倍他司汀片获境内生产注册证书,黄体酮注射液等3个品种通过一致性评价,产品进展丰富。原料药业务扭转此前下滑态势,收入7.4亿元,增长1.5%,其中自营原料药收入4.13亿元,下降2.4%,意大利子公司收入3.26亿元,增长7%,表现稳健。研发投入1.21亿元,下降4.29%,主要系委外研发费减少,但公司在呼吸科和仿制药领域管线推进顺利,向高壁垒复杂制剂和创新药企转型,长期成长空间可期。
制剂业务在仙琚制药2026年半年报中的表现如何?
仙琚制药2026年半年报中,制剂业务表现稳健,营收11.97亿元,同比增长6.2%。自营产品收入11.39亿元,增长3%。具体来看,呼吸类制剂收入4.62亿元,增长4%,持续增长;皮肤科制剂收入1.35亿元,增长12%,表现突出;普药制剂收入2.43亿元,增长4%,企稳回升;妇科计生类制剂收入2.04亿元,下降1%,降幅收窄;麻醉肌松类制剂收入0.49亿元,下降18%,仍承压。产品进展方面,公司获得了噻托溴铵奥达特罗吸入喷雾剂药品注册申请受理,倍他米松磷酸钠注射液、甲磺酸倍他司汀片获境内生产注册证书,黄体酮注射液等3个品种通过一致性评价,展现了公司在制剂领域的研发实力和市场竞争力。
原料药业务在仙琚制药2026年半年报中的发展趋势如何?
仙琚制药2026年半年报中,原料药业务扭转此前下滑态势,收入7.4亿元,增长1.5%。主要自营原料药收入4.13亿元,下降2.4%,仍承压;意大利子公司收入3.26亿元,增长7%,表现稳健。未来展望方面,公司依托Newchem与Effechem的全球化布局及合成生物平台,原料药业务随行业回暖有望持续修复。这表明公司在原料药领域的国际化布局和多元化发展策略正在逐步显现成效,尽管自营原料药业务仍面临压力,但海外子公司的稳健增长为公司提供了有力支撑,长期发展潜力值得期待。
从市场现状来看,仙琚制药2026年半年报反映了哪些情况?
仙琚制药2026年半年报反映了公司制剂业务的结构优化和原料药业务的拐点初现。制剂业务方面,公司通过产品结构调整,皮肤科制剂表现突出,呼吸类制剂持续增长,普药制剂企稳回升,整体营收增长6.2%,但麻醉肌松类制剂仍承压。原料药业务方面,公司收入扭转下滑态势,增长1.5%,主要得益于意大利子公司的稳健增长,自营原料药业务仍面临压力。此外,公司研发投入1.21亿元,下降4.29%,主要系委外研发费减少,但公司在呼吸科和仿制药领域管线推进顺利,向高壁垒复杂制剂和创新药企转型。整体来看,公司正处于转型升级的关键时期,市场表现反映出其在细分领域的竞争优势和未来发展方向。
仙琚制药2026年半年报存在哪些风险提示?
仙琚制药2026年半年报存在以下风险提示:1. 海外子公司经营不及预期及商誉减值风险,意大利子公司虽然表现稳健,但仍面临国际市场的不确定性,可能存在经营风险和商誉减值风险。2. 麻醉、呼吸科等制剂研发进度不达预期,公司在这些领域的研发管线推进顺利,但仍需关注研发进度是否能够满足市场预期,研发失败或进度不及预期可能影响公司业绩。3. 原料药产品竞争加剧,虽然公司原料药业务扭转下滑态势,但原料药市场竞争激烈,未来可能面临产品竞争加剧的风险。这些风险因素需要投资者关注,以便更全面地评估公司的发展前景。