猜你想问
这份研报主要分析了哪些核心内容?
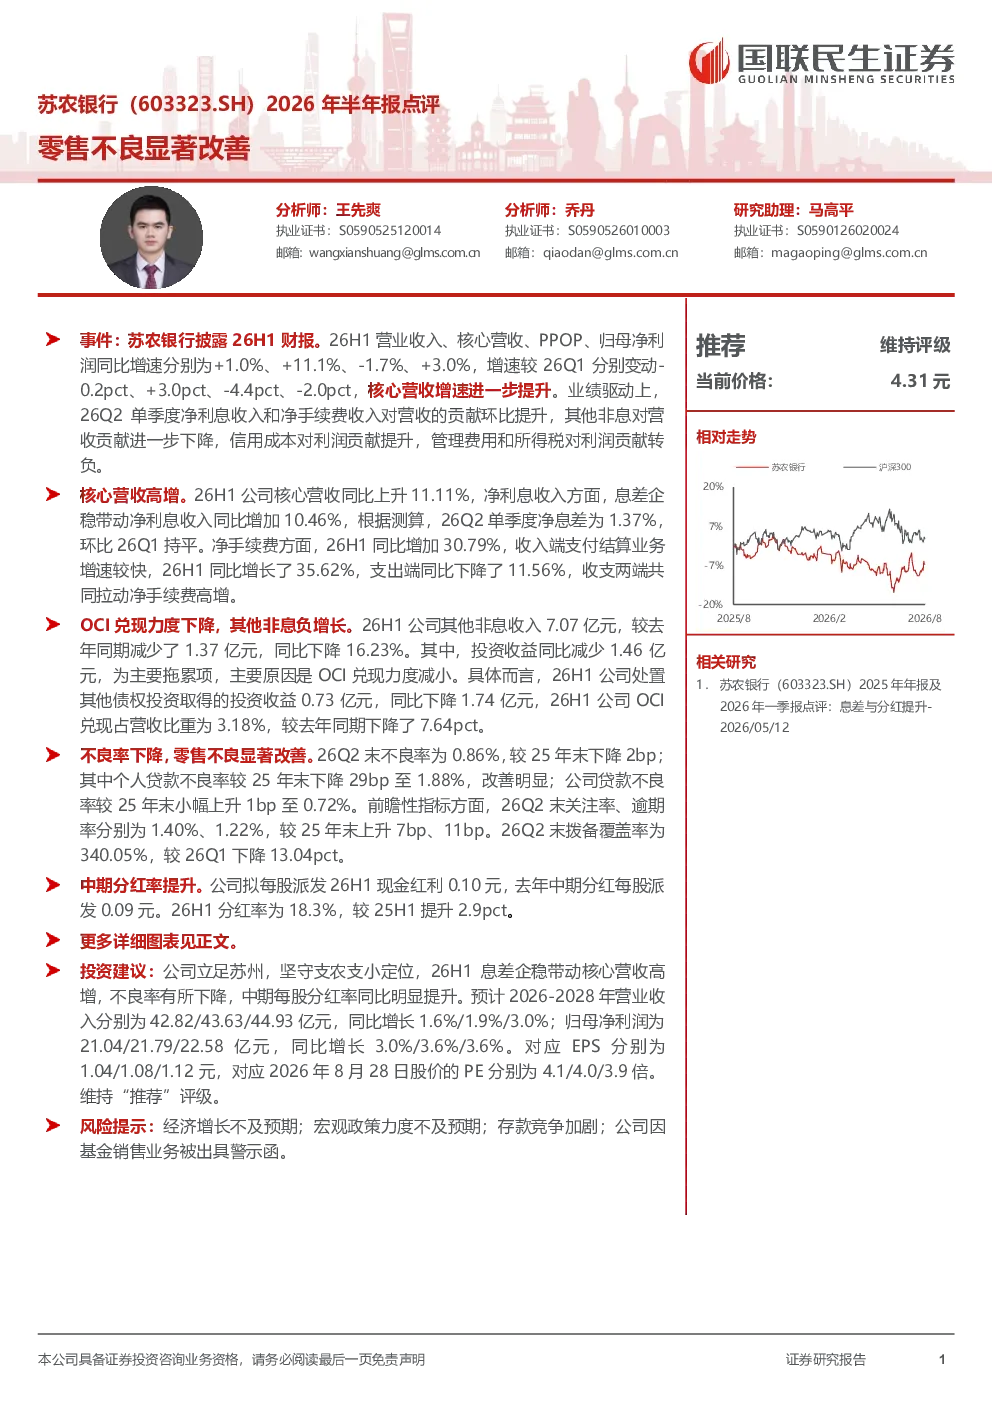
这份研报主要分析了2026年半年报的核心内容,指出公司核心营收同比上升11.11%,主要得益于息差企稳带动净利息收入同比增加10.46%,以及支付结算业务增速较快拉动净手续费收入同比增加30.79%。同时,报告关注到其他非息收入同比下降16.23%,主要原因是OCI兑现力度减小,投资收益同比减少1.46亿元。此外,报告重点强调了零售不良显著改善,26Q2末不良率为0.86%,较25年末下降2bp,其中个人贷款不良率下降29bp至1.88%
当前零售行业的发展趋势如何?
当前零售行业的发展趋势显示,随着消费升级和数字化转型,零售业务正经历结构性调整。支付结算业务增速较快,反映出电子支付和线上消费的持续增长。同时,不良率下降特别是零售不良的显著改善,表明行业风险控制能力增强,为未来发展奠定了基础。但OCI兑现力度减小也提示行业需关注资产质量变化,整体趋势向好但需警惕潜在风险
研报最值得关注的分析方向是什么?
研报最值得关注的分析方向是零售不良的显著改善。报告指出26Q2末不良率为0.86%,较25年末下降2bp,其中个人贷款不良率下降29bp至1.88%,改善幅度明显。这反映出公司在风险管理方面的成效,特别是个人贷款业务的质量提升。此外,报告对净息差企稳和支付结算业务增长的分析也提供了重要视角
当前市场对银行业整体有何判断?
当前市场对银行业整体判断显示,部分银行在息差企稳和业务转型方面取得进展,如支付结算业务增速较快,带动手续费收入增长。但同时,行业也面临OCI兑现减小、非息收入下滑等挑战。不良率的总体下降特别是零售端的改善,被视为积极信号,但需关注前瞻性指标如关注率和逾期率的变化,以及拨备覆盖率下降带来的潜在压力
研报提示了哪些主要风险?
研报提示的主要风险包括经济增长不及预期可能影响信贷质量;宏观政策力度不及预期可能影响息差水平;存款竞争加剧可能压缩利润空间;公司因基金销售业务被出具警示函,可能影响相关业务发展。此外,OCI兑现力度减小和投资收益下降也提示需关注资产质量和投资策略的调整,这些因素可能对银行未来业绩产生不利影响