猜你想问
行云科技2026上半年业绩表现如何?
2026上半年,行云科技业绩实现跨越式反转。营业收入达2.54亿元,同比增长497.11%;归母净利润1201.54万元,同比增长540.15%;经营性净利润2045.85万元,同比增幅989.99%;经营活动现金流净额1.94亿元,同比大幅增长2425.46%。这表明公司主业自我造血能力与经营稳健性实现质的飞跃。
AI算力行业发展趋势如何?
AI算力行业正快速发展,竞争加剧。行云科技通过创新TaaS模式,聚焦GPU算力租赁、垂直大模型推理等业务,并采用轻资产合作模式降低投入风险。行业整体呈现需求旺盛但价格波动、竞争加剧的特点,头部企业通过技术领先和模式创新抢占市场。
行云科技报告重点分析了哪些方向?
报告重点分析了行云科技双主业战略:跨境数字贸易作为稳健经营基本盘,贡献稳定现金流;AI算力服务为核心增长主业,通过GPU算力租赁、垂直大模型推理等业务创新TaaS模式。报告还详细解读了公司在算力业务中的订单情况、合作模式及业绩释放路径。
当前AI算力市场现状如何?
当前AI算力市场呈现供需两旺态势,但行业竞争激烈,算力租赁价格存在波动。行云科技通过长期框架订单锁定收入,并与国资供应商合作采用轻资产模式,有效应对市场变化。头部企业凭借技术优势、客户资源和模式创新占据市场主导地位。
行云科技报告提示了哪些风险?
报告提示了三大风险:算力业务交付与业绩释放风险,受外部因素影响订单交付进度可能调整,收入确认存在波动;行业竞争与价格波动风险,AI算力行业竞争加剧可能导致算力租赁价格波动,跨境贸易赛道竞争加剧可能影响AI业务拓展及盈利;跨境业务经营与合规风险,受国际贸易政策、地缘政治、汇率等因素影响,业务规模与盈利存在波动,海外业务可能因当地政策、合规要求变化产生不确定性。
你可能感兴趣
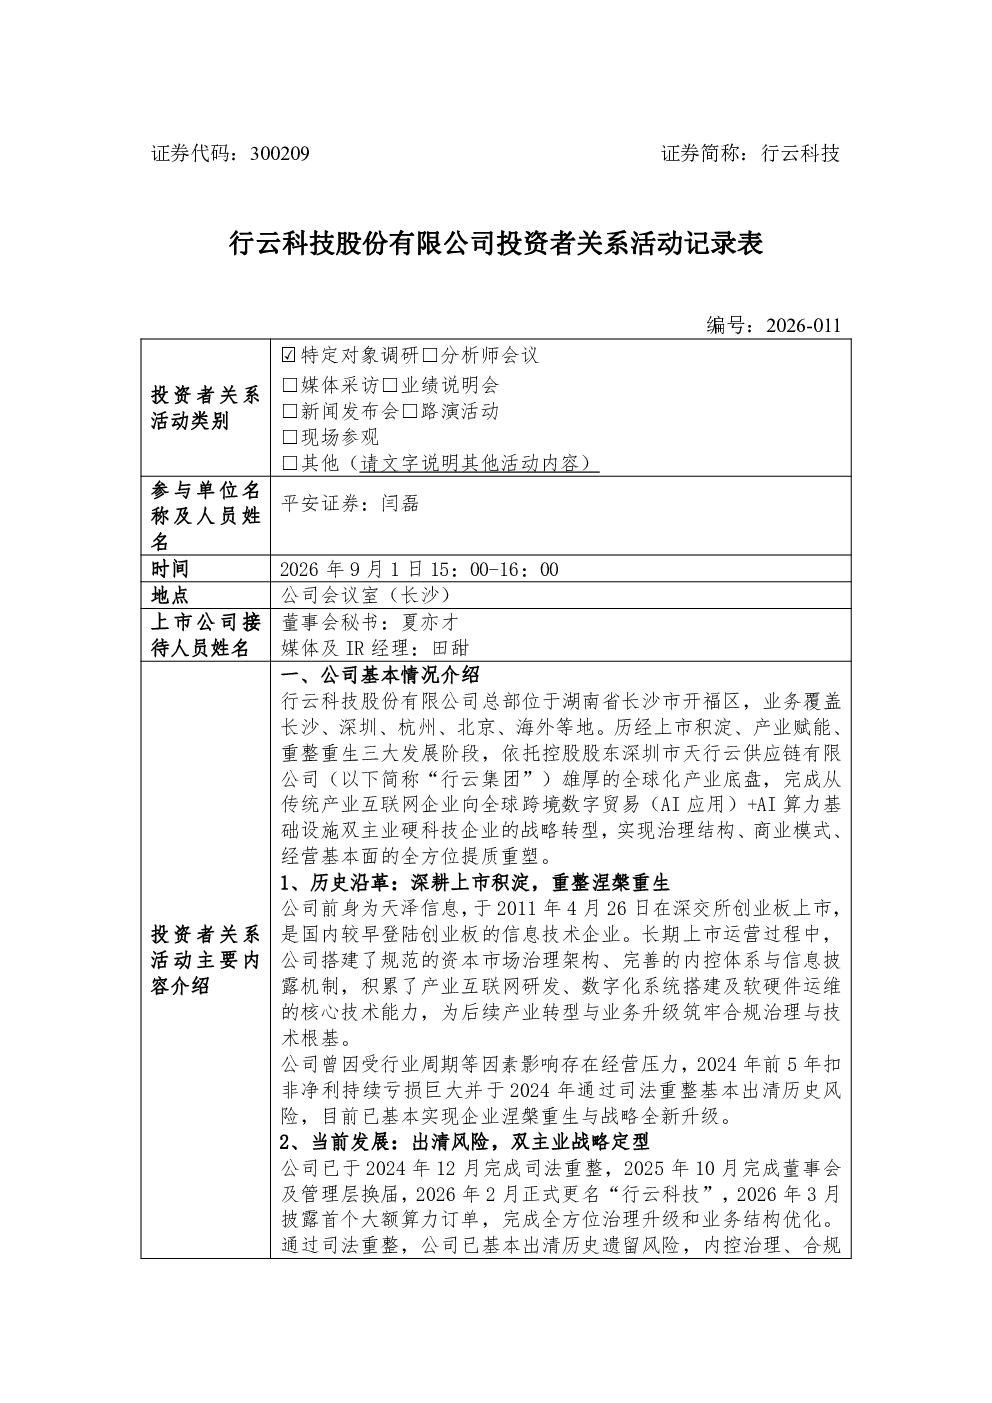
300209 行云科技 行云科技股份有限公司投资者关系活动记录表
未知机构2026-08-04
300209 行云科技 行云科技股份有限公司投资者关系活动记录表
未知机构2026-08-17
300209 行云科技 行云科技股份有限公司投资者关系活动记录表
未知机构2026-08-10
300209 行云科技 行云科技股份有限公司投资者关系活动记录表
未知机构2026-09-10
300209 行云科技 行云科技投资者关系活动记录表
未知机构2026-08-03
688151 华强科技 湖北华强科技股份有限公司投资者关系活动记录表 2026年7月17日
未知机构2026-07-21
688662 富信科技 广东富信科技股份有限公司投资者关系活动记录表2026004
未知机构2026-08-03
603341 龙旗科技 上海龙旗科技股份有限公司投资者关系活动记录表 编号2026-008
未知机构2026-08-05
603459 红板科技 江西红板科技股份有限公司投资者关系活动记录表0806
未知机构2026-08-06
603459 红板科技 江西红板科技股份有限公司投资者关系活动记录表
未知机构2026-07-23