猜你想问
这份研报的核心内容是什么?
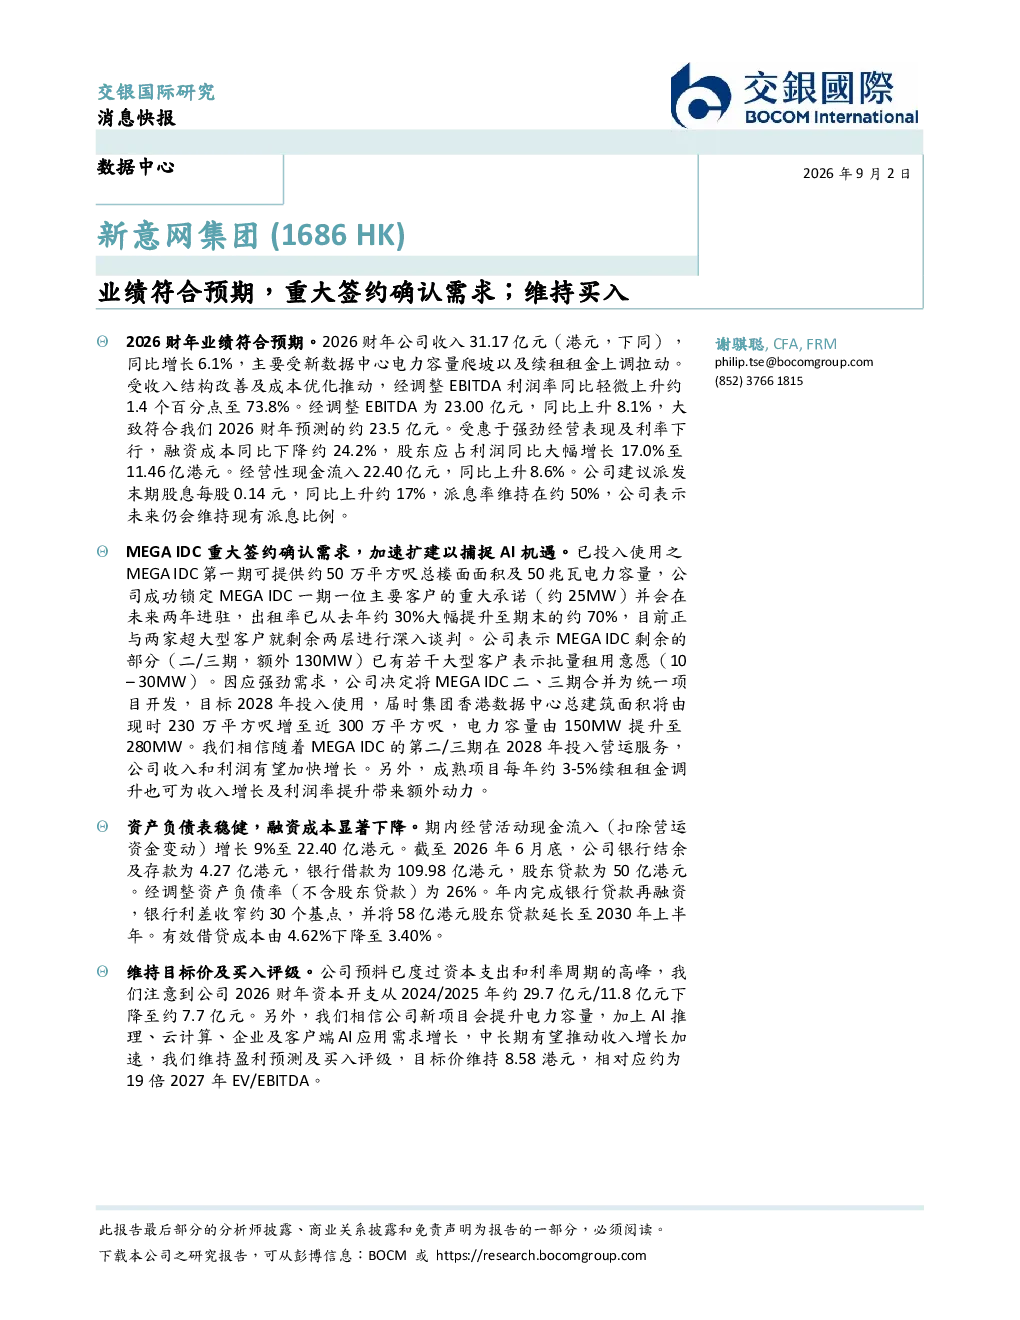
这份研报指出,新意网集团2026财年收入31.17亿元,同比增长6.1%,主要得益于新数据中心电力容量爬坡及续租租金上调;经调整EBITDA利润率同比上升约1.4个百分点至73.8%,经调整EBITDA为23.00亿元,同比增长8.1%;股东应占利润同比大幅增长17.0%至11.46亿港元。公司建议派发末期股息每股0.14元,同比上升约17%,派息率维持在约50%。\nMEGA IDC项目进展显著,第一期出租率提升至约70%,锁定一位主要客户的重大承诺(约25MW),并与两家超大型客户深入谈判;MEGA IDC二、三期项目计划合并开发,目标2028年投入使用,届时香港数据中心总建筑面积将增至近300万平方呎,电力容量提升至280MW。此外,公司资产负债表稳健,经营活动现金流入增长9%至22.40亿港元,有效借贷成本下降至3.40%。
数据中心行业未来发展趋势如何?
数据中心行业正迎来AI算力需求的爆发式增长,推动行业向规模化、高功率密度方向发展。随着AI推理、云计算、企业及客户端AI应用需求的持续增长,对数据中心电力容量和算力需求将不断增加。新意网集团通过MEGA IDC项目扩建,积极捕捉AI机遇,提升电力容量至280MW,以满足市场增长需求。行业竞争加剧,头部企业通过规模效应和成本控制提升竞争力,续租租金上调也为行业带来额外增长动力。
研报主要分析了哪些方面?
研报主要分析了新意网集团2026财年的业绩表现,包括收入、利润率、股东应占利润及现金流的增长情况,以及末期股息的派发计划。重点分析了MEGA IDC项目的签约情况、扩建计划及对未来的影响,包括出租率提升、客户锁定及项目开发进度。此外,研报还评估了公司的资产负债表状况,包括现金储备、银行借款、股东贷款及融资成本的变化,并维持盈利预测及买入评级,目标价维持8.58港元。
当前数据中心市场的现状如何?
当前数据中心市场正经历高速发展,AI算力需求成为主要驱动力。市场竞争激烈,头部企业通过规模扩张和技术创新提升竞争力。新意网集团MEGA IDC项目进展顺利,出租率提升及重大签约确认市场需求,显示行业增长潜力。同时,行业面临电力供应、土地资源及建设成本等挑战,企业需平衡扩张速度与成本控制。续租租金上调也为行业带来新的增长动力,但需关注市场竞争加剧带来的压力。
研报提示了哪些风险?
研报提示数据中心行业面临的主要风险包括:电力供应紧张及成本上升可能影响运营成本;土地资源及建设成本上升可能延缓扩张计划;市场竞争加剧可能导致价格压力和利润率下滑;AI技术快速迭代可能要求企业持续投入研发以保持竞争力;宏观经济波动可能影响客户IT支出和数据中心需求。此外,新项目开发存在进度不及预期或成本超支的风险,需关注项目执行情况及资金链安全。