猜你想问
这份研报的核心内容是什么?
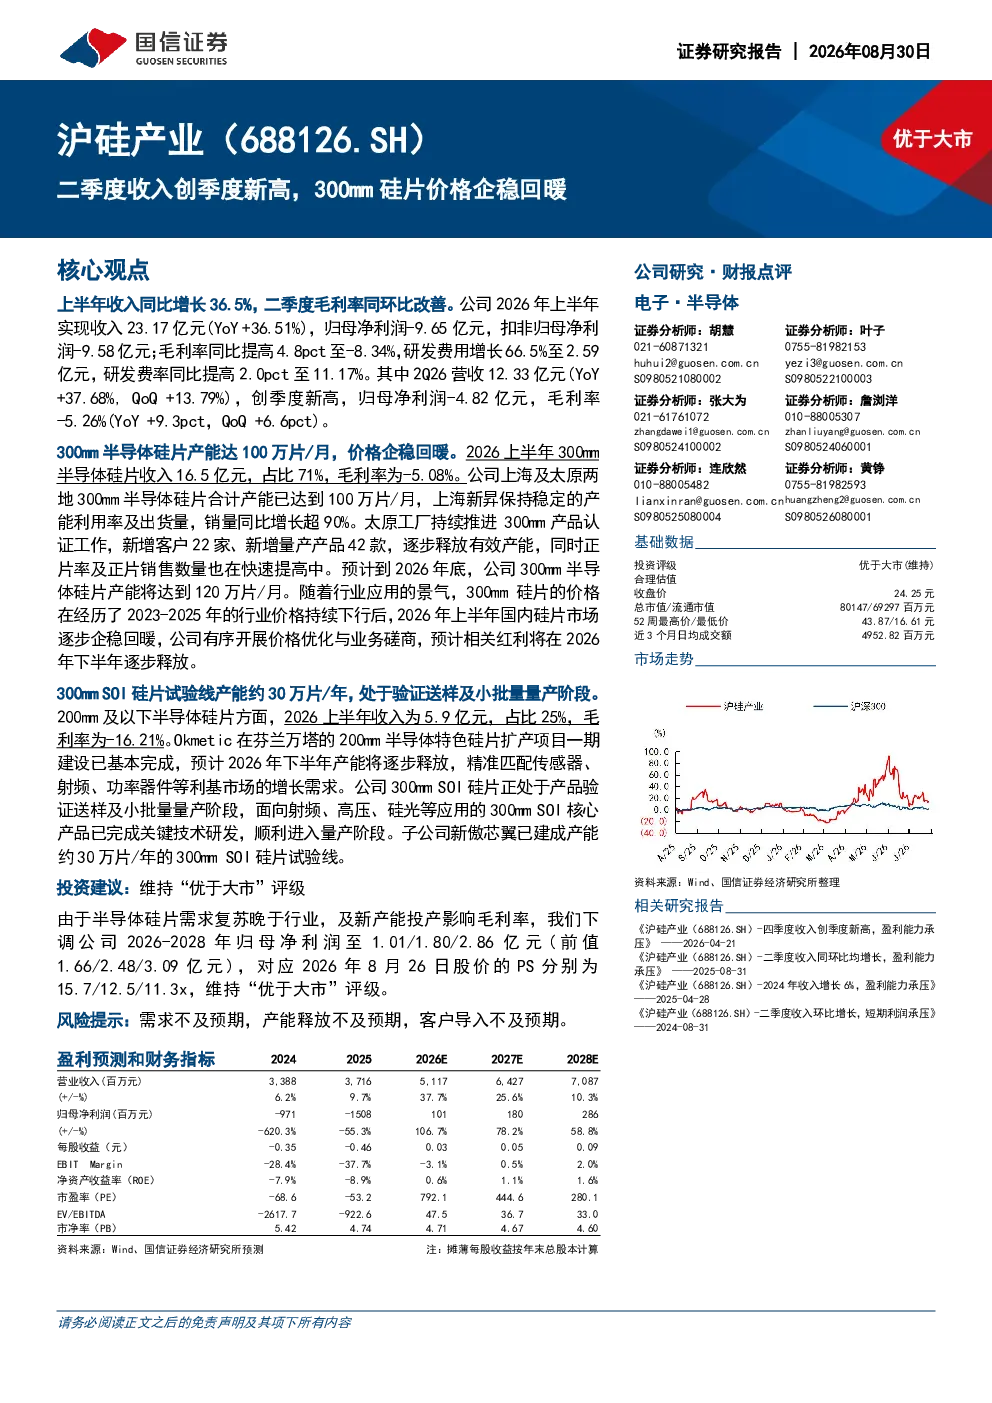
这份研报指出,公司2026年上半年收入同比增长36.5%,二季度收入创季度新高,毛利率同环比改善。公司上半年实现收入23.17亿元,同比增长36.51%,但归母净利润为-9.65亿元。二季度营收12.33亿元,同比增长37.68%,环比增长13.79%,创季度新高,毛利率为-5.26%,同比和环比均有所改善。研发费用增长66.5%至2.59亿元,研发费率提高2.0pct至11.17%
300mm硅片行业发展趋势如何?
300mm硅片行业正经历价格企稳回暖的阶段。公司300mm半导体硅片产能已达100万片/月,上半年收入16.5亿元,占比71%,毛利率为-5.08%。上海及太原工厂产能稳定释放,销量同比增长超90%。太原工厂新增客户22家、量产产品42款,正片率快速提高。预计到2026年底产能将达120万片/月。300mmSOI硅片试验线产能约30万片/年,处于验证和量产阶段,面向射频、高压、硅光等应用。200mm及以下硅片收入5.9亿元,占比25%,毛利率为-16.21%。芬兰万塔200mm特色硅片扩产项目一期基本完成,将释放产能匹配利基市场。
研报重点分析了哪些方向?
研报重点分析了公司二季度收入创季度新高的原因,包括营收增长、毛利率改善等财务数据。详细阐述了300mm半导体硅片和SOI硅片的生产情况,包括产能、收入、毛利率、客户和产品进展。同时,也分析了200mm及以下硅片的市场布局和扩产计划。此外,研报还评估了公司研发投入和费用率变化,以及未来几年的盈利预测和投资评级。
当前300mm硅片市场现状如何?
当前300mm硅片市场呈现产能扩张和价格企稳回暖的态势。公司上海及太原工厂合计产能达100万片/月,预计年底达120万片/月。300mm硅片收入占比71%,毛利率虽仍为负但有所改善。上海新昇产能利用率稳定,销量增长超90%。太原工厂正逐步释放产能,正片率和销售数量提升。300mmSOI硅片处于验证和量产阶段,面向多个高端应用领域。200mm及以下硅片市场也在积极布局,芬兰万塔扩产项目将满足特定市场需求。
研报提示了哪些风险?
研报提示了三方面风险:一是需求不及预期,半导体硅片需求复苏晚于行业,可能影响公司销售;二是产能释放不及预期,新产能投产可能影响毛利率表现;三是客户导入不及预期,新增客户和产品的市场接受度存在不确定性。这些风险可能影响公司未来的业绩表现和盈利能力。