猜你想问
这份研报的核心内容是什么?
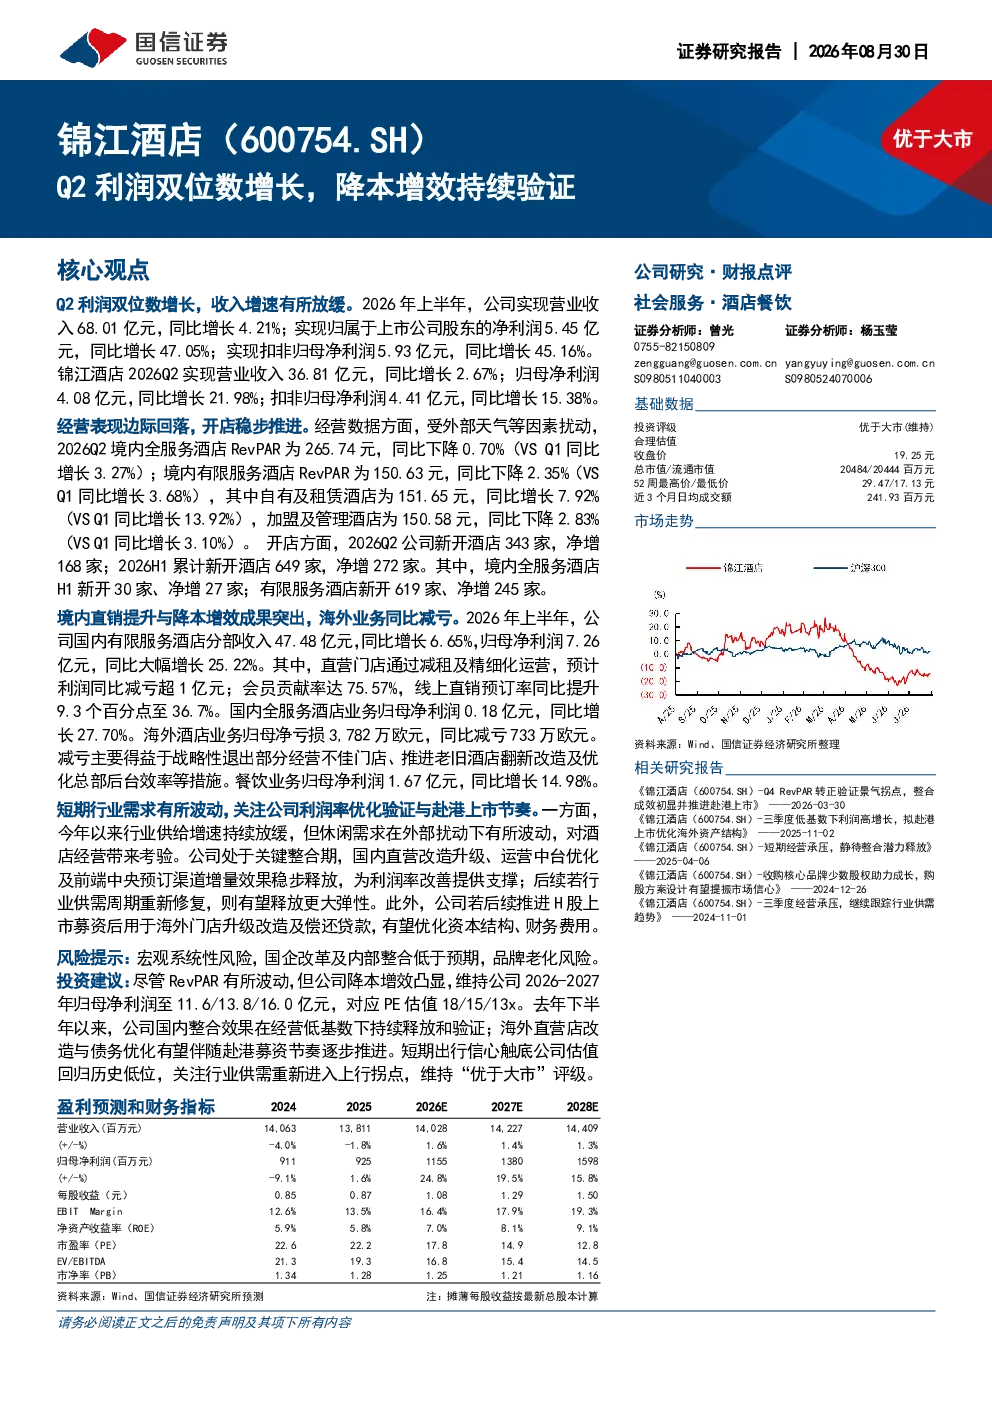
该研报显示,锦江股份2026年上半年实现营业收入68.01亿元,同比增长4.21%;归母净利润5.45亿元,同比增长47.05%。锦江酒店2026Q2实现营业收入36.81亿元,同比增长2.67%;归母净利润4.08亿元,同比增长21.98%。境内全服务酒店RevPAR同比下降0.70%,有限服务酒店RevPAR同比下降2.35%。2026H1累计新开酒店649家,净增272家。国内有限服务酒店分部收入同比增长6.65%,归母净利润同比增长25.22%。海外酒店业务归母净亏损3,782万欧元,同比减亏733万欧元。公司通过国内直营改造升级、运营中台优化及前端中央预订渠道增量,稳步释放利润率改善效果。
酒店行业发展趋势如何?
酒店行业目前面临经营表现边际回落的挑战,但整体开店进程保持稳定。境内全服务及有限服务酒店RevPAR有所下降,显示出行业需求波动。然而,国内直销提升和降本增效措施成效显著,海外业务同比减亏,表明行业在整合与优化中寻求突破。未来,行业供需关系有望重新进入上行拐点,品牌升级和运营效率提升将成为关键竞争因素。
研报重点分析了哪些方向?
研报重点分析了锦江股份的营收利润增长情况、RevPAR变化趋势、开店进度以及国内外业务表现。特别关注了境内直销提升和降本增效的成果,以及海外业务的减亏情况。报告指出,公司处于关键整合期,国内直营改造升级、运营中台优化及前端中央预订渠道的增量效果正在稳步释放,为利润率改善提供支撑。
当前酒店市场状况如何判断?
当前酒店市场表现出需求波动和经营压力,但行业整体仍保持开店步伐。境内酒店RevPAR有所下降,但国内直销提升和降本增效措施正在改善盈利能力。海外业务实现减亏,显示出公司在国际市场调整策略的成效。短期内,出行信心触底导致估值回归历史低位,但行业长期发展潜力依然存在,关键在于能否有效提升运营效率和品牌价值。
研报提到了哪些风险提示?
研报提示了宏观系统性风险可能对酒店行业造成冲击,国企改革及内部整合若低于预期,可能影响公司效率提升。此外,品牌老化风险也是需要关注的因素。这些风险可能影响公司的盈利能力和市场竞争力,需要持续关注行业政策变化和公司整合进展。